



海信系的资本版图,又要多一块拼图。
继海信视像、海信家电、三电控股、乾照光电、科林电气之后,海信集团控股的光通信企业纳真科技正冲刺港股 IPO。
若此番顺利挂牌,这家 1969 年成立的青岛老牌家电巨头,将迎来自己的第 6 家上市公司。
一个传统家电集团,把资本触角伸向光模块、半导体、电力设备,贾少谦治下的海信,正在完成从 "卖电视" 到 "拼产业矩阵" 的身份切换。
第 6 个 IPO 的意义,不止于多一家上市公司,它是一面镜子,照出海信这艘大船,想把船头转向哪里。
01
核心卖点光芯片
贡献了0.3%的收入
纳真科技把"自研光芯片"写进了核心卖点,讲的是"光芯片—光模块—光终端"的全栈垂直一体化。
但数据是这样的:
2023年光芯片业务营收1.12亿,占总收入2.6%;2024年骤降至2379万,占比0.5%;2025年进一步萎缩到2893万,占比0.3%。
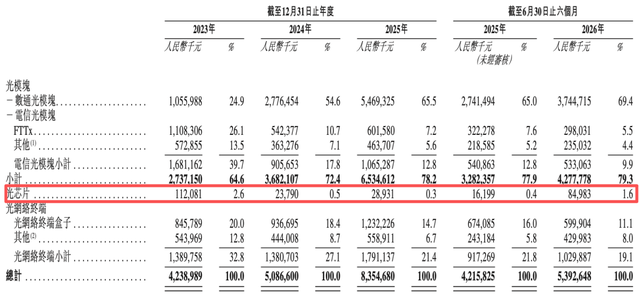
(图源:纳真科技招股书)
营收占比0.3%说它是"核心壁垒",实在有点勉强。
更麻烦的是盈利能力。
2023年光芯片业务毛利率还有24.8%,2024年直接转负至-157.4%,亏损3745万;2025年毛利率跌至-121%,亏损3501万。
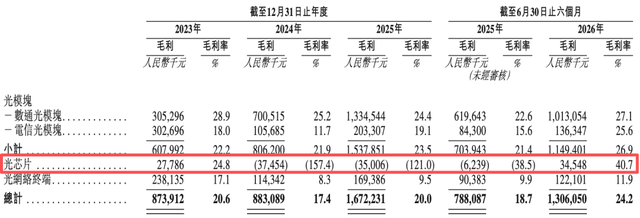
(图源:纳真科技招股书)
公司解释:
收入已不足以覆盖厂房设备折旧及人工等固定成本。
一家把"自研光芯片"当核心卖点的公司,对外卖出去的芯片只占收入0.3%,且持续失血。这个"垂直一体化"的叙事,需要打个不小的折扣。
而且这次IPO募资用途里,还列着"扩大光模块及光芯片的产能",在一条刚亏损两年的产线上继续加码,这到底是押注未来,还是填坑?
02
客户和供应商
高度重叠
一家拟IPO企业,客户和供应商高度重叠,是监管和投资者重点审视的指标。
纳真科技的情况是:报告期内,大量实体同时兼具客户与供应商双重身份。
2023至2025年,分别有7家、4家、5家供应商同时是公司客户,且至少有一年位列前五大客户。
(图源:纳真科技招股书)
来自这类重叠客户的收入占总收入比例,2023年高达50.6%,2024年降至15%,2025年又回升至49.3%,三年里有两年,公司约一半营收由具备供应商背景的实体贡献。
最敏感的角色是控股股东海信集团。
报告期内,海信集团既是客户也是供应商:
2023年是第一大供应商,2024年是第二大供应商,2025年是第四大供应商。
此外,纳真科技委聘的代工厂商中还有一家海信集团全资子公司。
公司的解释是"定价与独立第三方大致相同",弗若斯特沙利文也背书说行业内重叠并不少见。
这些说辞在审核层面站得住,但在定价层面,投资者很难有足量的独立第三方报价去做交叉验证。
更值得警惕的是客户集中度:
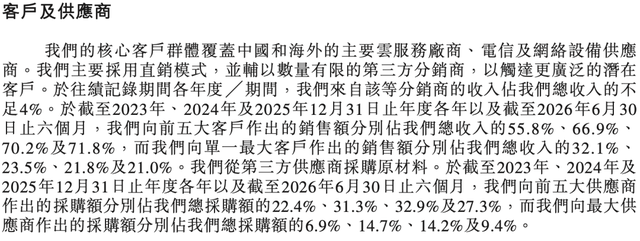
前五大客户销售额占总收入比例,已从2023年的55.8%升至2026年上半年的71.8%。
七成收入握在五个客户手里,其中相当部分还是它的供应商,这种结构下,业绩的"可操纵性"和"真实性",难免让人多想。
03
一边分红4.34亿
一边募资补流
报告期内,纳真科技累计宣派并支付股息2.59亿元、1.24亿元及5130万元,三年累计分红超过4.34亿元。
但招股书披露的另一组数据显示:
报告期内,公司未为部分雇员足额缴纳社保及住房公积金,三年累计可能须补缴3310万元。
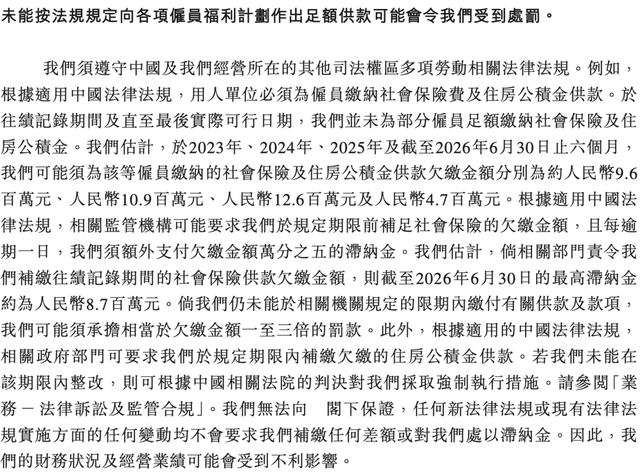
(图源:纳真科技招股书)
若被要求补足,截至2025年底的滞纳金最高约630万元;若未按期缴纳,还可能面临未缴金额1—3倍的罚款。
一边向老股东大额派现,一边存在社保缴纳的合规瑕疵,一边计划通过上市募资补充流动资金,这三件事放在一起,投资者的疑问很自然:这钱到底是缺,还是不缺?
经营现金流同样让人不放心:
2023年净流入7.99亿,2024年净流出6.16亿,2025年回正至13.88亿,2026年上半年再度净流出超12亿。
剧烈波动,说明盈利质量不够稳定。
04
光通信的风口
撑不起估值的全部
纳真科技的营收规模已经做到80亿级别,在光模块行业里有一席之地。
AI算力驱动的景气周期,确实给了它一个不错的窗口。
但资本市场给拟IPO企业定价,不能只看赛道热度,更要看报表背后的质地。
摆在纳真科技面前的几道难题依然清晰:
光芯片业务连续大额亏损,商业化前景不确定;利润高度依赖资产处置等非经常性收益。
客户供应商高度重叠,供应链独立性存疑;经营现金流剧烈波动,同时存在社保合规瑕疵。
结语
海信系第6个IPO,讲的是一个关于光芯片和AI算力的性感故事。
但故事的成色,需要数据来验证。
一条营收占比0.3%、毛利率-121%的光芯片产线,撑不起"垂直一体化"的核心壁垒。
一半营收来自兼具供应商身份的客户,撑不起"供应链独立"的估值逻辑;三年分红4.34亿却仍有社保缺口,撑不起"募资补流"的合理性。
天眼查显示,注册地在中国香港的纳真科技公司,同时也是青岛海信宽带多媒体技术有限公司的控股股东。
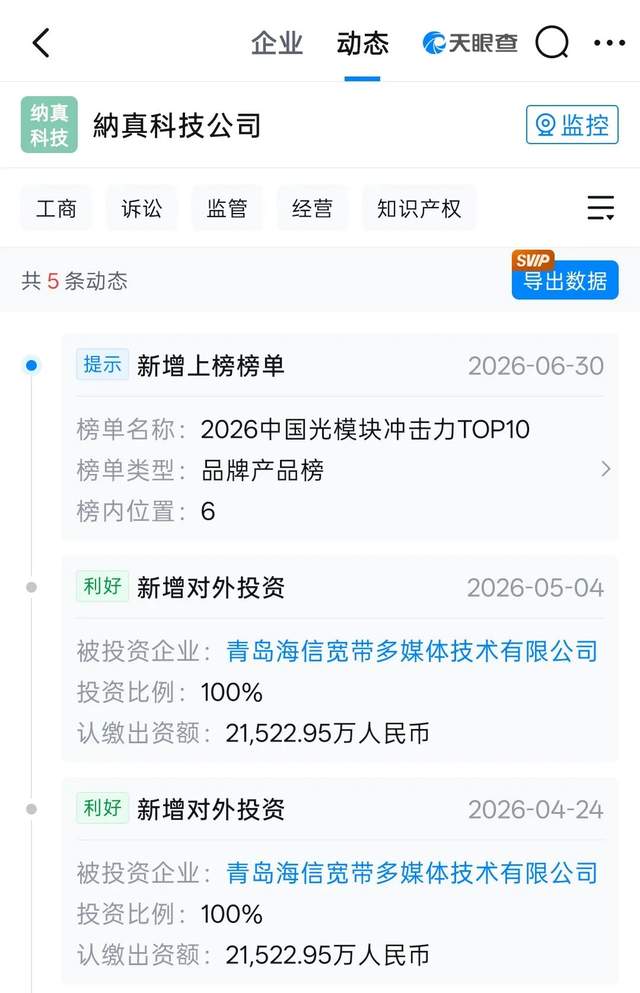
(图源:天眼查APP)
光通信的风口是真的,但风口上的猪能不能飞起来,还得看它有没有翅膀。
纳真科技想顺利叩开港股大门,光靠海信系的招牌和AI算力的热度不够。
它需要向投资者证明:
那条亏损了两年的光芯片产线,到底什么时候能赚钱;那50%的关联交易,到底公不公允;那4.34亿的分红和3310万的社保缺口,到底哪个更重要。
这些问题,比一份聆讯后资料集要复杂得多。
特别声明:本文为合作媒体授权DoNews专栏转载,文章版权归原作者及原出处所有。文章系作者个人观点,不代表DoNews专栏的立场,转载请联系原作者及原出处获取授权。(有任何疑问都请联系idonews@donews.com)


