











过去几年,县城最热闹的街口,招牌换了两轮:先是奶茶,再是零食;咖啡和烘焙正跟上来。酒店的招牌也在换,尚客优的门店,正一家家开进县城的街。
11 月 3 日,商务部《县域商业发展报告(2026)》称,县域是“最具潜力的消费增长空间”。2026 年前三季度,乡村消费品零售额同比增长 2.3%,是城镇(0.9%)的 2.5 倍以上(国家统计局,10 月 19 日);国内出游 53.07 亿人次、同比增长 6.2%,出游总花费只增 2.2%(文化和旅游部)。
人出门更多、单次花得更少——小城的高性价比,正好接住这股“理性出游”。
但这些生意有个共同前提:卖的是能标准化的商品。
一杯饮品可以全国同味,一包零食可以规格统一;一间酒店不行——床品、清洁、隔音、服务要一致,还得适配每座城的脾气。
住宿因此成了下沉市场里最难连锁化的一块。
跑在最前的尚客优,门店(含筹建)3,205 家、覆盖 1,427 个区县(截至 2026 年 7 月);据弗若斯特沙利文,其小城连锁酒店门店数居全国第一(2025 年 8 月,基于 2025 年 6 月数据)。
它做对了什么,要从县城这门生意说起。
一、为什么是小城,为什么是现在
县域消费的底色不是“更便宜”,而是“同样的钱买更好的”。
县城的年轻人刷着和大城市一样的内容平台,要的是价格贴合收入、品质不输城市的标准化供给;供给端却仍是大量单体、非标、品质不稳的传统门店。
需求与供给的落差,就是连锁品牌的窗口。
二、商品赛道:万店逻辑已被验证
茶饮和零食最先跑通。
蜜雪集团全球门店约6.4万家,其中中国内地三线及以下城市约3.5万家、占58%;鸣鸣很忙门店26,405家,约59%位于县城及乡镇(蜜雪、鸣鸣很忙2026年中期报告,截至6月30日;乡镇占比据招股书,截至2025年9月30日)。
路径高度一致:供应链效率压低价、统一标准守住品质、高密度网点贴近日常。
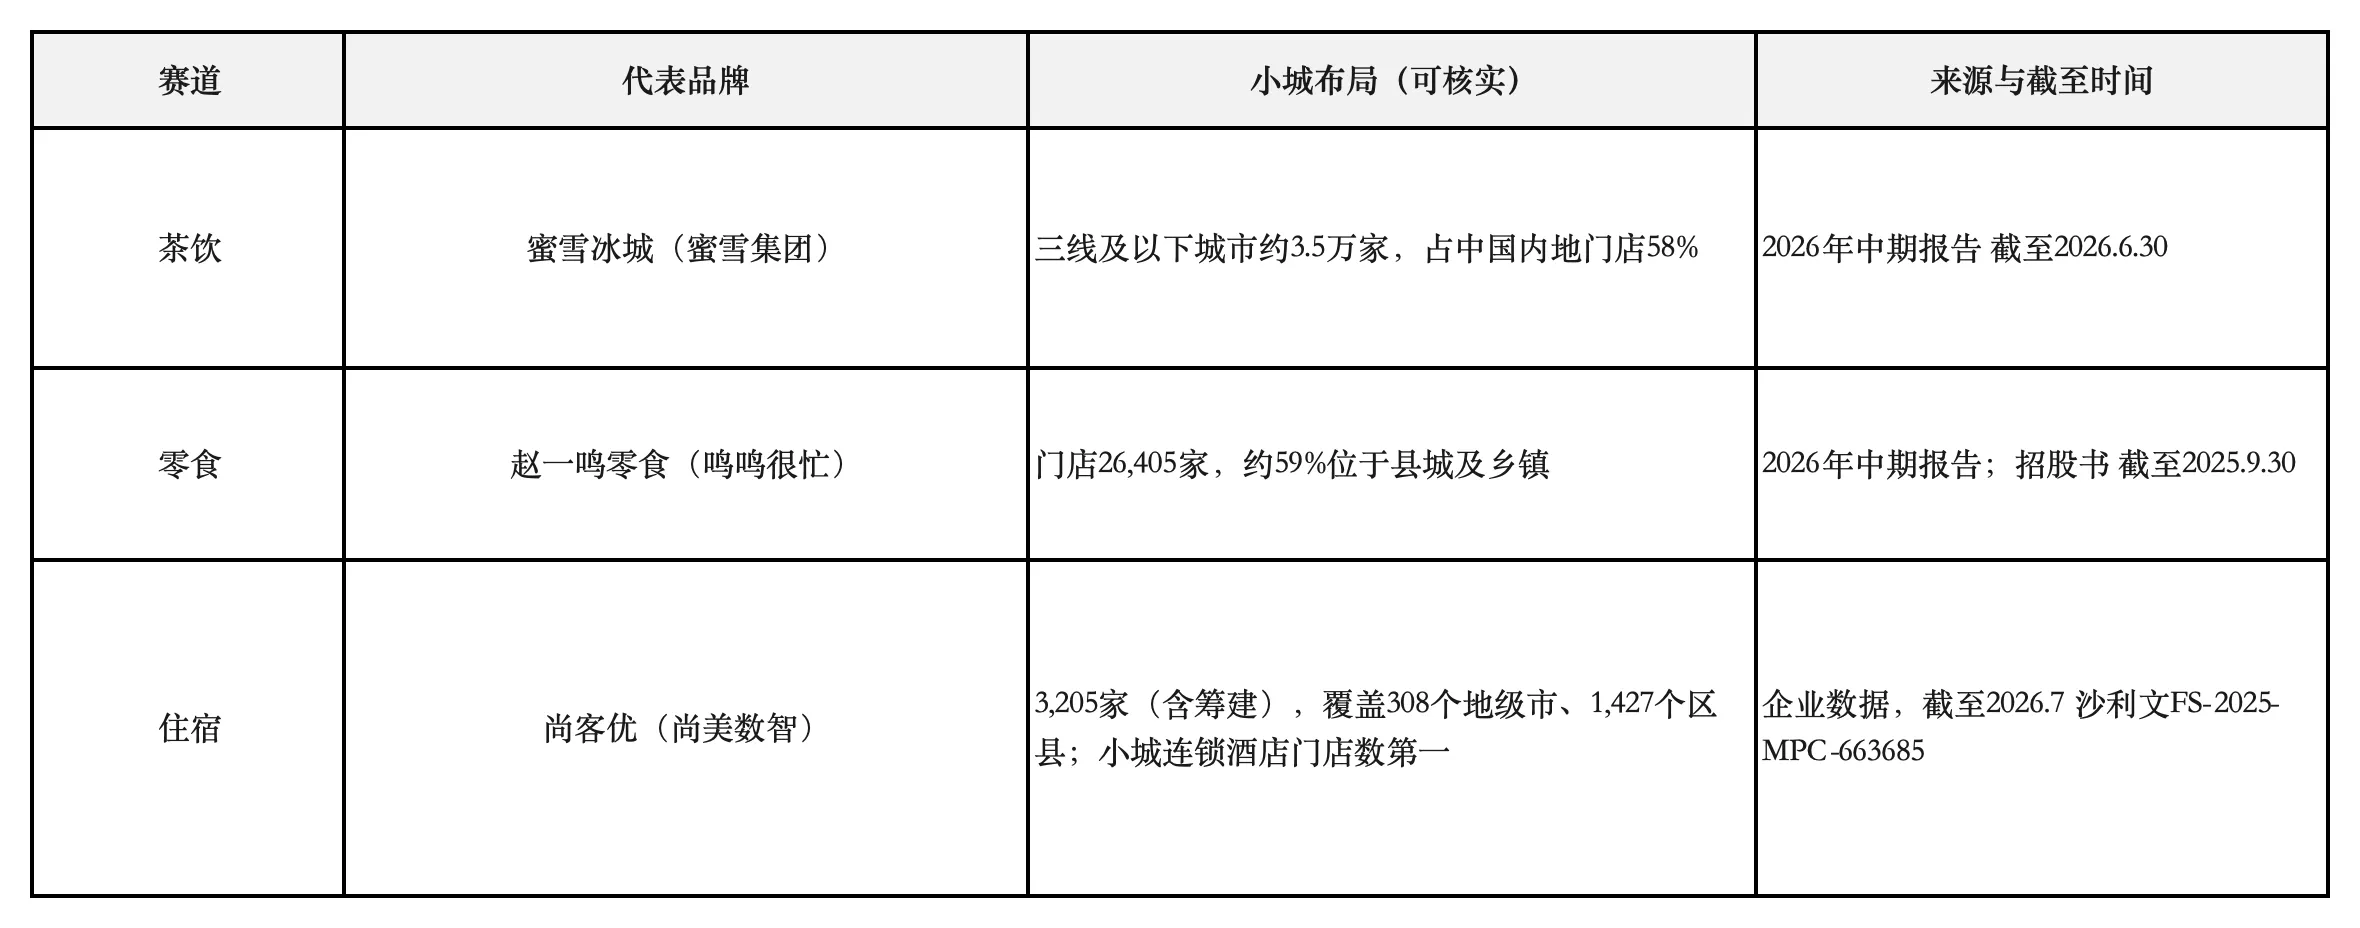 注:各品牌统计口径与截至时间不同,仅为赛道案例陈列,不可直接横向比较绝对规模。蜜雪“约6.4万家”为全球口径,含蜜雪冰城、幸运咖、鲜啤福鹿家。
三、住宿赛道:把非标服务做成规模
住宿难,难在两头:一头是品控,一头是本地化。
深耕小城 16 年的尚客优(2010 年开出首店),解法是八个字:标准打底,在地加分。
底线端,全国门店统一执行睡眠、卫浴、清洁、隔音、网络、早餐六项基础标准;加分端,做印有本地风物的城市房卡、店长手绘并按季更新的城市游玩地图、带客人深度逛城的“城市探索日”,以及青岛那条约8公里的城市骑行线——“城市探索日”已在成都、青岛等20多座城市落地。
效果落在数据上:2025年以来,00后入住人次同比增长12.2%,占全部接待人次的21.53%(尚美数智,2025年11月);2026年1月1日至10月15日,新开门店平均房价较历史门店高23.6%(企业后台数据)。
“下沉不是把大城市的酒店做便宜,而是在标准不打折的前提下,把在地做深、把体验做足。
我们希望每一家尚客优,都是一座小城的文旅入口:客人住进来,就能看见这座城的风物和烟火气。以一家酒店,连接一座城,这是我们深耕小城16年的答案。”尚美数智酒店集团创始人马英尧说。
这套从县域打磨出来的方法论,也正在走向海外:截至2026年11月,SHANKEE在东南亚、中东及非洲6国在营5家、筹建6家。
四、县域连锁的三条底层逻辑
县城不是降级市场,是品牌化的早期市场。连锁化率低,谁先完成标准化渗透,谁就占先手。
价格可以下沉,品质不能下沉。县域消费者对“品质缩水”的敏感度,高于对“价格略高”的敏感度。
规模越大,越要懂本地。真正扎根县城的品牌,从来不是降维打击,而是融入本地的烟火气。
五、下一个“小城之王”:一个排序
沿“商品→服务”的路径,用三个变量筛:标准化难度决定复制速度,客单价决定单店模型,连锁化率决定空白空间。按此排序——
四个方向都在被连锁化改造:咖啡的复制效率最接近茶饮,跑得最快;大众正餐最难标准化,护城河也最深;烘焙受制于短保与损耗;生活服务连锁化率最低,更像平台机会。
我的判断是:未来两年,“下一个万店”更可能出在咖啡;但“下一个尚客优”式的品类定义者,更可能出在正餐。以上为作者判断,县域样本有限,不构成对任何品牌的评价。
结语
从一杯茶、一包零食到一间酒店,县域消费正沿“商品→服务”逐层升级。
商务部报告指出,服务消费是当前县域景气度最高的一项。谁能先把“价格下沉、品质不下沉、深度懂本地”在新品类跑通,谁就是下一个“小城之王”。
特别声明:本文为合作媒体授权DoNews专栏转载,文章版权归原作者及原出处所有。文章系作者个人观点,不代表DoNews专栏的立场,转载请联系原作者及原出处获取授权。(有任何疑问都请联系idonews@donews.com)


