











11月10日,阿里巴巴公告,拟将平头哥(上海)技术股份有限公司独立拆分后,前往港交所主板上市。
分拆完成后,平头哥仍将是阿里子公司。
此时,距离彭博独家披露阿里有意向分拆平头哥已经过去了十个月。
十个月前,壁仞科技、天数智芯双双登陆港交所,国产芯片企业在2025年年末——2026年三季度间完成了一轮集中兑现。
十个月后,AI算力资本开支仍然狂飙,但股市已经开始“跌跌不休”。
没能赶上今年的AI科技牛,阿里还是将平头哥推向二级市场。
谁是平头哥?
平头哥,是蜜獾的别称。
8年前,马云为阿里新成立的芯片公司挑中了这个名字,希望它能像蜜獾挑战狮子一样,敢于直面芯片行业最激烈的竞争。
8年后,提起国产芯片企业,行业里最令人印象深刻的名字却是华为昇腾和寒武纪,平头哥不在第一梯队。
平头哥其实卖得不少。根据IDC数据,2026年上半年,华为昇腾的出货量在所有国产芯片企业里排第一,大约占到中国市场的28%。
平头哥第二,7%。更出圈的寒武纪反而更少,只有5%。
原因?平头哥的大部分芯片都是内部消化,卖给了自家的阿里云,外行根本不知道。
目前,平头哥旗下总共有5条产品线:
3月份,阿里巴巴集团CEO吴泳铭在业绩会上透露,平头哥仅真武系列芯片交付规模累计已达约47万片,IDC统计上半年平头哥出货量13.3万片,平头哥的产能正在慢慢爬坡。
产量不低,外部客户却不多,企业声量没提上来,是因为平头哥的技术实力跟不上?只有阿里云愿意用?
也不是。
拿当下最热门的AI应用之一智驾举例子。
根据阿里云公布的真武810E与英伟达H20的智驾训练对比数据。在其PAI平台上运行UniAD第二阶段训练,单节点的16卡真武810E方案每秒处理3.223个样本,8卡英伟达H20方案是1.904个,前者约为后者的1.69倍。扩到8个节点,真武方案每秒处理14.969个样本,H20方案是13.319个。
跟真武跟H200、B300还比不了,但已经能用了,而且更省钱。
根据阿里提供的数据,16卡真武810方案仅为英伟达8卡H20方案的85%,按8个节点的实测吞吐量算,真武整组的小时租金低于H20整组的约1.12倍时,处理相同数量样本的租金就更低。
目前,阿里云公有云平台已部署超过10万张真武加速卡,超过30家车企和自动驾驶公司用它开展智驾研发。
智驾之外,大模型公司也在用真武。
阿里云披露,月之暗面和阿里云、平头哥联合适配了Kimi K3,使用64张真武M890组成的超节点,显存约9TB。根据阿里云官方公布的测试数据,KimiK3真武方案生成首个Token的等待时间下降约35%。8月,阿里在业绩会上确认,KimiK3已经通过租赁阿里云算力对外提供服务。
所以,外部客户不是不愿意用真武,而是都选择了通过阿里云用真武。
对阿里来说,这套模式很好,直接卖算力肯定比只卖卡更赚钱。
但要拆分上市,必须要把原来搅在一起的账目理清楚,平头哥的收入到底怎么算?
上市后,阿里云还能省钱吗?
平头哥有两条路子赚钱。
第一条是直接卖芯片。
AI推理和训练芯片不是一个标准化市场,没法直接用单卡价格X出货量来计算收入,不过我们还是想办法找到了几个案例。
3月,广东电信国产化万卡智算池二期项目公示,阿里云计算有限公司中标,投标价2.07亿元。阿里云的投标报价约2.07亿元(含税),
根据陕西电信10月招标文件,32台真武M890服务器,每台8张卡,共256张。整个项目的含税最高限价为11,942.76万元,覆盖另外4台CPU服务器、配套设备、安装调试和3年质保。
CPU服务器和配套设备贵不到哪去,去掉零头,256卡真武M890服务器集群,包安装和3年质保的售价在8000万——1亿左右。
目前,直接购买真武芯片的客户主要还是国企,但根据我们计算出来的售价,一旦上市后对外敞开卖,平头哥这一块的收入不会低。
第二条是通过阿里云卖算力。
这里面既有供给集团内部的算力,也有卖给外部客户的算力。
3月,吴泳铭在业绩会上说,阿里云的公有云和混合云产品中,超过60%的平头哥芯片被外部商业客户使用。到8月初,真武已通过阿里云服务超过650家外部客户。
要服务这么多客户,不大量部署真武芯片是不可能的。根据阿里财报,2026Q2,集团资本开支为676.78亿元,同比增加75%。
这里面有多少属于平头哥?外界没人说得清,具体得等招股书。
但我们可以合理推测,阿里在算资本开支的时候,平头哥卖给阿里云的芯片应该是成本价,而不是市场价。
问题是,平头哥一旦拆分上市,作为一家独立上市公司,它不可能再按成本价把卡卖给阿里云,最多给点优惠。
就这,还可能得要求阿里云给出相应的采购承诺、账期保证等一系列互惠条款,否则怎么向港股投资者交代?
吴泳铭说平头哥年化营收破百亿,假设这里面有100亿卖给了阿里云。
在过去,可能阿里算资本开支可能也就付个成本价,上市之后,能打9折都算超大优惠。
所以阿里云以后没办法继续通过平头哥大量省钱。
问题又来了:既然这样,阿里干嘛要拆分平头哥?
平头哥值多少钱?
AI军备竞赛没人敢停。
对阿里来说,一方面资本开支在涨,自由现金流在降,另一方面卖算力的钱没跟上。
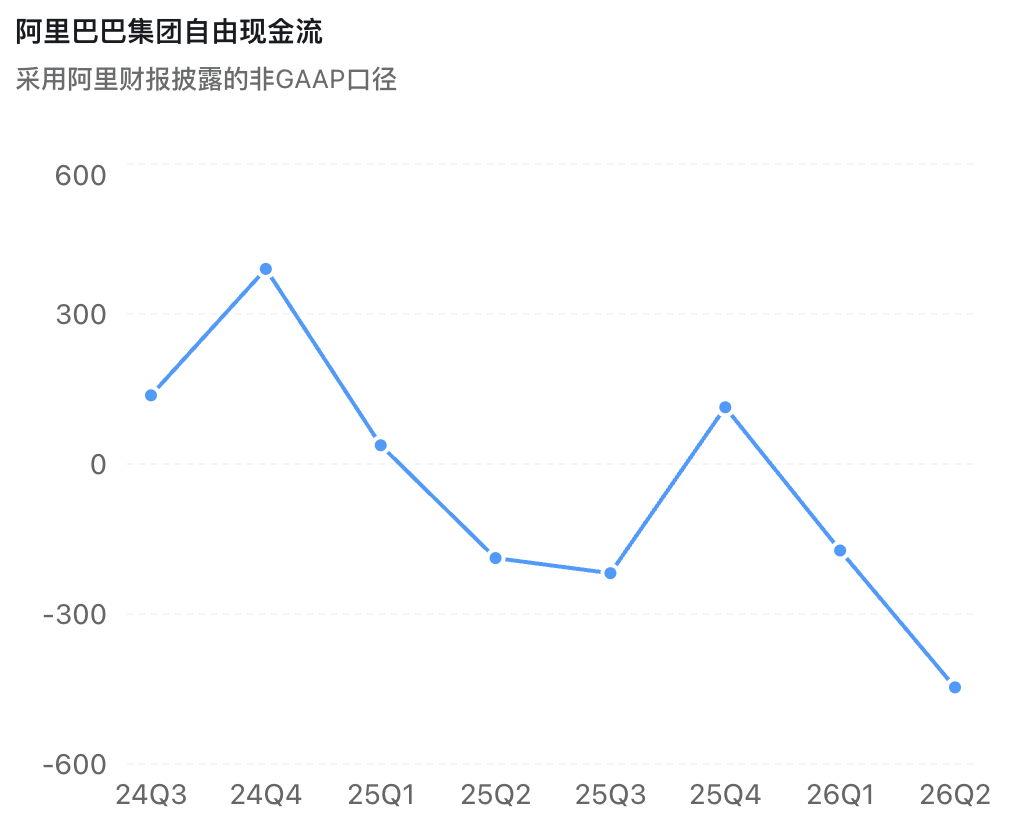
阿里自由现金流最近八个财季有四个月净流出
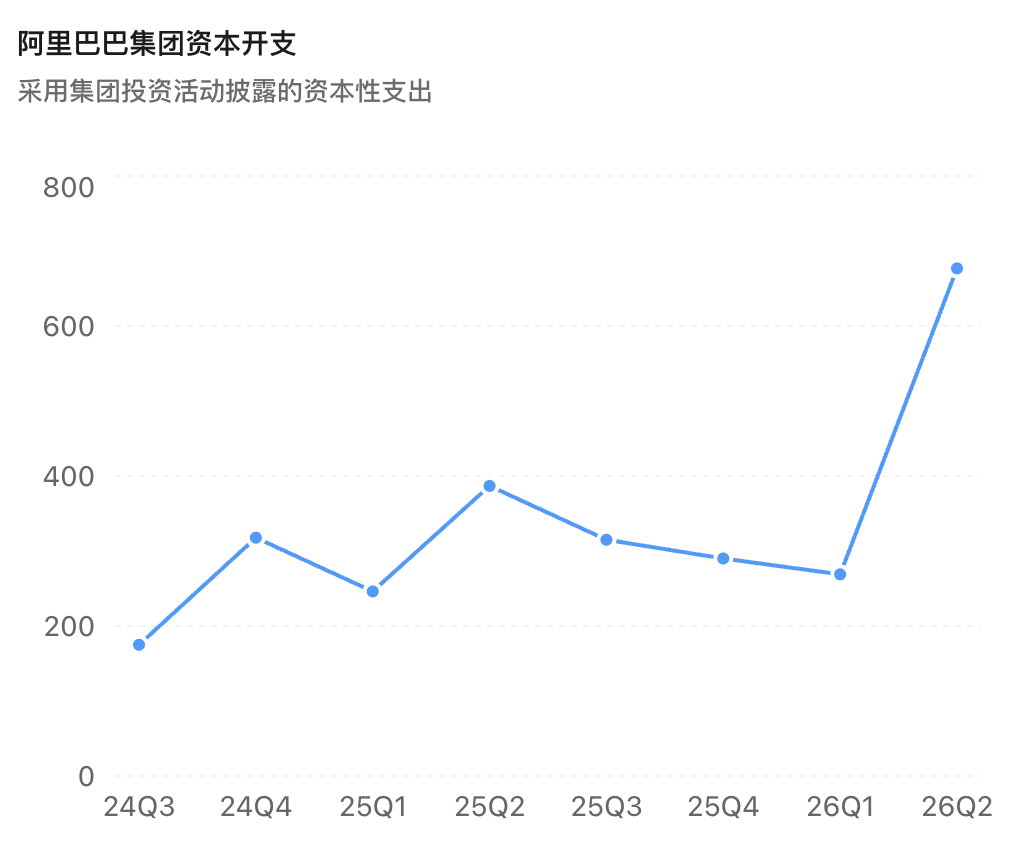
阿里资本支出在Q2猛涨,Q3数据尚未公布
不过这也是通病,就连谷歌都顶不住,今年多次疯狂发债。截止9月底,谷歌母公司Alphabet年内已经发了808亿美元债券
--2月:发行了罕见的百年英镑债券,并同步发行美元、欧元及瑞士法郎债券,总规模约200亿美元,其中百年债券获近10倍超额认购。
--5月:分六档发行90亿欧元债券。
--5月:2026年5月首次进入日本市场,发行5765亿日元武士债券,打破了巴菲特此前4300亿日元的发债纪录。
--8月:2026年8月首次发行,提供四种期限品种,其中最长20年,计划募集约50亿澳元(约合36亿美元)。
--11月初:年内第二次发行欧元债券,规模约60亿欧元,分七档,期限2至19年,最终定价利差较5月明显走阔。
所以还得找融资。
平头哥不拆分,那就得集团整体融资,不仅占用授信额度,而且风险没隔离。
拆分后,平头哥自己就是上市公司,不仅可以通过IPO融到钱,授信额度也上来了。
那么平头哥到底值多少钱?
海外市场找不到范本,谷歌在自研TPU,亚马逊在搞Trainium,但它们都没有拆出来上市。
国内倒是有案例,百度同样拟分拆旗下昆仑芯,但还停留在递表阶段,市场没定价。
所以只能看已经上市的AI芯片企业。
这几家毛利都不低(天数综合毛利率分析详情看注释1)[1],但还是不怎么赚钱,因为钱都拿去继续搞研发了。比如壁仞科技同期毛利为5.27亿元,研发费用却比毛利多得多,高达8.04亿元。
对这种成长型科技公司而言,没法用市盈率估值,用市销率更合适。
按11月13日收盘价和总股本估算,壁仞科技和天数智芯的市值约为490亿元和531亿元人民币。以截至6月底的12个月收入计,历史市销率约为22倍和32倍。
寒武纪和燧原的市销率更高,按11月13日收盘价,其滚动市销率分别为53.92倍、88.28倍。但它们在A股,考虑到A股明星标的估值往往溢出,我们仅做参考。
吴泳铭说平头哥年化营收已破百亿,取中间值150亿,按20倍市销率保守估计,平头哥上市后,市值可能来到3000亿元。
如果按寒武纪和燧原的市销率来估值,其市值甚至能达到7000-13000亿。
目前,平头哥已于9月11日保密递表。发行规模和阿里持股比例的变动尚未确定,上市仍需港交所上市委员会批准和完成中国证监会备案等程序。
根据阿里公告,平头哥拆分带来的比例变动预计不会超过5%,甚至达不到披露标准。而阿里商业帝国中的这小小一块,拆出来之后也可以被市场定价为千亿巨头。
特别声明:本文为合作媒体授权DoNews专栏转载,文章版权归原作者及原出处所有。文章系作者个人观点,不代表DoNews专栏的立场,转载请联系原作者及原出处获取授权。(有任何疑问都请联系idonews@donews.com)


