


撰文 | 程书书
编辑 | 李信马
题图 | AI制图
2026年8月27日,B站交出一份相当能打的二季报。广告收入31.3亿元(人民币,下同),同比增长28%,首次超过增值服务,成为公司的第一大收入来源;AI广告收入同比翻倍;净利润同比增长55%。9月4日收盘后,B站宣布拟发行7亿美元零息可转债,募集资金将投向“AI驱动的业务增长”。而夹在这两件事之间的,是美银、里昂、野村等投行不约而同下调目标价,部分机构还下调了盈利预测。
利好、下调、融资,在八天之内依次登场,本身就构成一道耐人寻味的逻辑题:如果财报真的像看上去那么好,持有243亿元现金及等价物的B站,为什么还要发债?如果AI的故事真的这么动听,部分投行为什么下调目标价?
01、财报里的“AI故事”
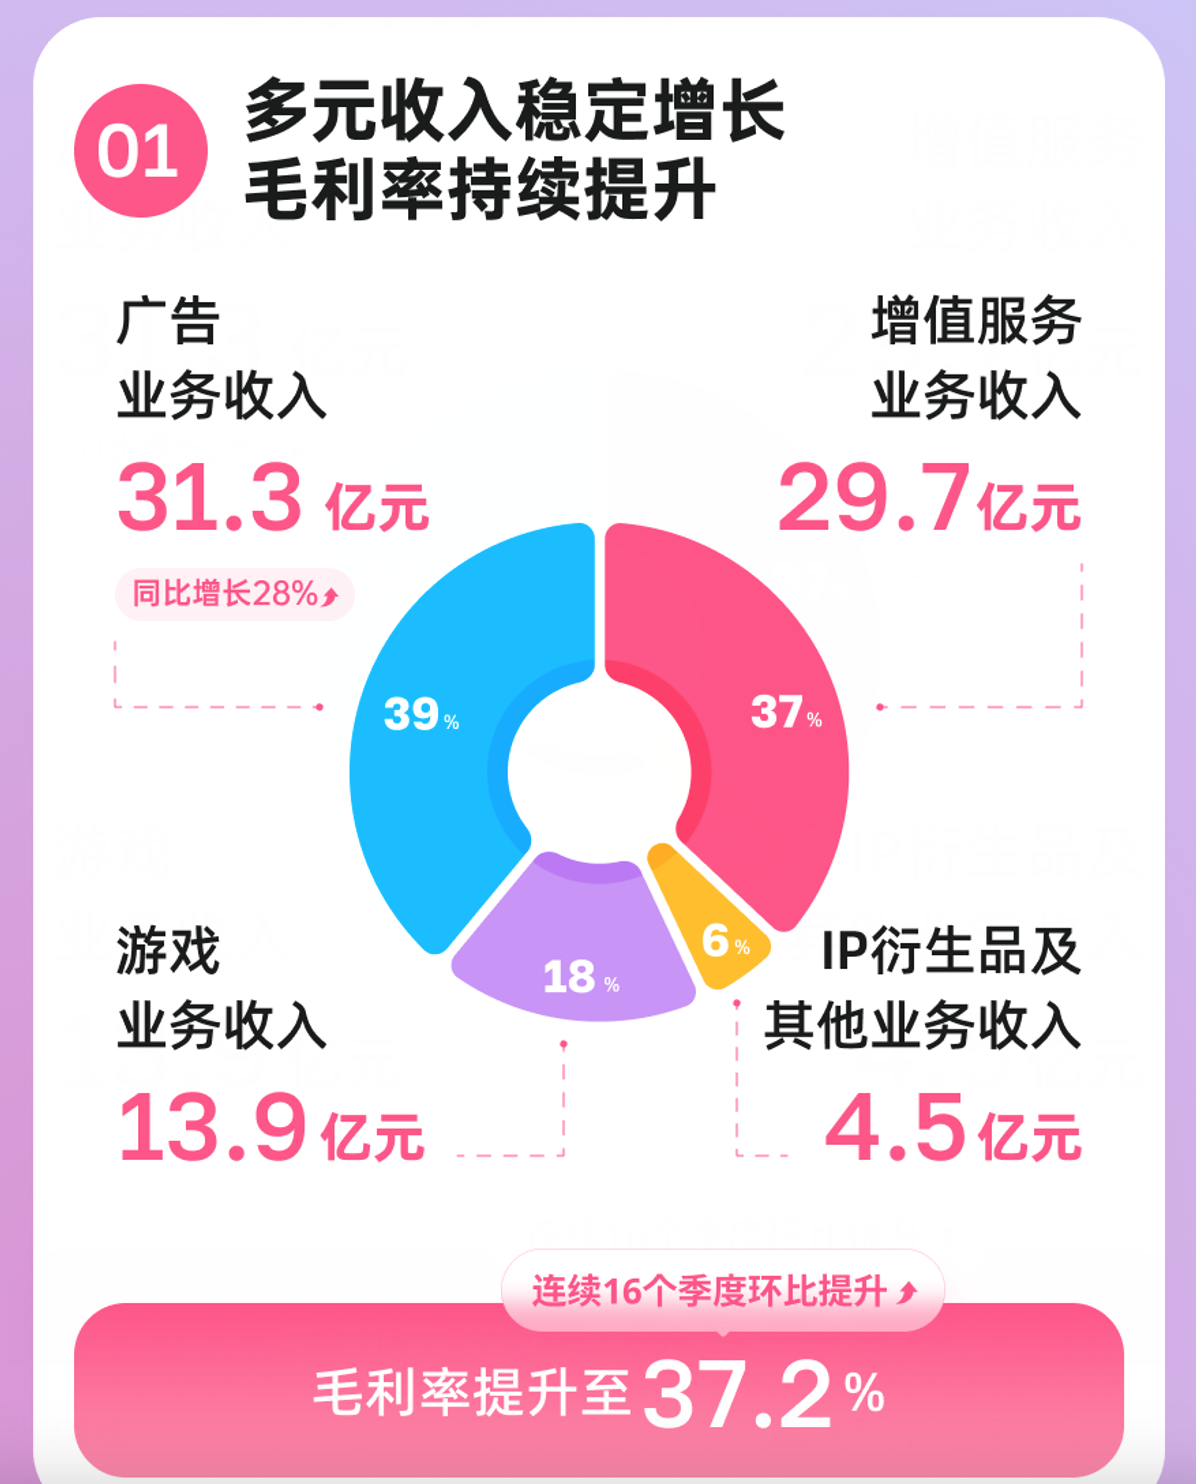
先看这份财报,2026年二季度,B站总营收79.4亿元,同比增长8%。真正的变化在结构上:广告收入占总营收的39%,据公司披露,已连续14个季度同比增逾20%,首次超越增值服务(29.7亿元)成为第一大收入来源;移动游戏收入13.9亿元,同比下降14%,被去年同期《三国:谋定天下》的高基数拖住。
图源:B站
盈利端同样在改善:毛利率37.2%,连续16个季度环比提升;净利润3.39亿元,同比增长55%;调整后净利润7.0亿元,同比增长25%,连续八个季度实现调整后盈利。用户基本盘也在涨——日均活跃用户1.17亿,同比增长7%,人均日使用时长113分钟,创历史新高。
这不仅是数字的好看,B站商业化的重心,从会员与游戏,正式转向了注意力变现,这是一次收入结构的转折。而在这份转折里,AI被反复点名:AI广告收入同比翻倍,AI内容消费时长同比大增72%,1.9亿人消费过AI内容。副董事长兼首席运营官李旎在电话会上透露,二季度收入前五的行业是游戏、数码家电、网服、电商和汽车,广告主数量同比增长超两位数。在游戏业务下滑14%的当口,AI几乎是唯一能讲出增量故事的地方。
如果故事到此为止,这是一个标准的增长叙事,但接下来的反应有些反常。财报发布次日(8月28日),多家投行集体动了刀:美银证券将美股目标价从30美元下调至27美元,下调2026-2028年盈利预测3%-6%,维持“买入”,并测算AI投资对2026年全年盈利的影响约5亿元;里昂将美股目标价从29.1美元降至22.5美元,降幅达22.7%;野村将目标价从22.5美元降至18美元(降幅20%),维持“中性”;摩根士丹利也将目标价从31美元降至27美元;高盛、富瑞等机构维持“买入”,但在“AI投资是侵蚀利润的压力,还是提升效率的杠杆”这个问题上,分歧已经公开化。
注意这些下调机构的共同理由:不是怀疑AI没用,而是担心AI太贵。野村把AI投资视为持续性开支,叠加下半年广告高基数与游戏复苏的不确定性;里昂担心AI研发费用侵蚀利润。
成本压力确实已经写进了报表。二季度研发费用10.1亿元,同比增长16%,较一季度9%的增速明显加快——B站在财报中解释,主要原因是服务器折旧费用增加。这些折旧对应的正是上半年的算力投入:公司固定资产(主要是服务器等AI相关设备)从2025年末的6.95亿元增至2026年中的20.77亿元,半年净增近14亿元。CFO樊欣给过一个数字:全年10亿元AI相关资本开支,上半年已完成70%-80%,对今年研发费用的影响约5亿元。面对质疑,董事长陈睿在电话会上划出边界:“公司在AI方面的投入集中在与B站业务紧密相关的视频方向。精确来说,就是视频的理解、分发和创作这三件事。”
陈睿讲的是“聚焦”,但投行看到的是“确定性的成本,加不确定性的收益”。
这就引出了资本层面的核心问题:B站缺钱吗?
答案是不缺。2025年是B站成立以来首次全年盈利:GAAP净利润11.9亿元,调整后净利润25.9亿元;全年经营现金流71.5亿元(2024年为60.2亿元);期末现金及现金等价物、定期存款和短期投资合计241.5亿元,到2026年二季度末,这个数字是243亿元(合计)。而7亿美元按6月30日汇率约合47.5亿元人民币——相当于2025年GAAP净利润的近4倍、调整后净利润的近2倍。刚实现全年盈利,就祭出这个量级的融资动作,本身就值得玩味。
02、当AI开始“生产”B站
如果说第一个层面关乎资本市场的钱,那么第二个层面关乎内容生态的命。
B站真正的护城河,一直是UP主的原创内容与社区氛围。2026年1月揭晓的百大UP主名单里,超过60%的人已持续创作5年以上,18位超过10年,这份“长情”是B站区别于所有流量平台的根:用户来看的不是推荐算法,而是一个个具体的人。
但B站自己,正在亲手改变这个生态的底层逻辑。它不卷大模型——2024年自研的Index模型参数仅19亿,主要做AI字幕和实时翻译,还开源了轻量版;2026年3月,自研AI视频创作工具Updream开启内测,被视作“B站版剪映”;再加上必剪的AI剪辑、AI创作大赛、AI动画剧场、2026年5月推出的“AI共创者激励计划”。路径很明确:用AI降低创作门槛、扩大内容供给,同时接住AI行业的广告预算。36氪的说法很形象:B站正在活成“AI大厂的广告部”。
短期看,AI确实是“救场者”。二季度日均投稿量同比增长28%,千粉以上UP主数量增长30%,AI内容消费时长增长72%,AI广告收入翻倍——在游戏收入下滑的季度里,这些是财报中最亮眼的增量。AI既帮UP主提了效,也帮B站补上了游戏留下的窟窿。
但硬币的另一面,正在被越来越多的细节暴露出来。
首先是供给过剩与同质化。当创作门槛趋近于零,模板化内容就会涌入:有B站用户把大量AI译制搬运视频称为“3A视频”——AI文案、AI配音、AI素材;“AI搞钱”类标题党内容泛滥;36氪在报道中引用网友的体感称,“打开B站,半屏都是AI脸”。平台算法虽然会把高度同质化的内容判定为“低信息增量”并减少推荐,但海量供给本身就在稀释原创内容的曝光——算法可以限流AI,却救不了被淹没的人工。
与此同时,原创者正在被挤出。对坚持原创的UP主而言,AI内容以近乎零成本批量生产,抢占注意力与流量分发,也在分流创作激励池。有UP主在接受21世纪经济报道采访时直言,越来越多标准化生产的AIGC内容正在蚕食原创流量。
2026年8月,据不完全统计,仅过去一个月,B站、抖音、小红书等平台已有超20位万粉以上AI创作者宣布停更或转型——AI内容的“速生速死”,开始反噬平台本身。而AI换脸、基于原著设定“剧透式”生成未播剧情,也已经引发下架与规范二创的纠纷;知名UP主影视飓风Tim在测试AI视频工具后,公开表达过对创作者身份认同与版权权益被冲击的担忧。
更深一层的问题在用户审美。从早期的“排斥AI”、“人人喊滚”,到如今“求教程”、给AI内容打赏,用户正在被AI审美“驯化”。但对B站而言,“高质量内容消费”的社区调性,恰恰是它区别于短视频平台的根基——当AI脸铺满半屏,这个根基正在被自己松动。
这里有一个无法回避的悖论。陈睿说“AI时代视频将变得过剩,优质内容成为唯一解”,可AI工具恰恰是制造过剩的推手。B站一边用AI扩大供给(投稿量+28%),一边用治理给内容划界——2024年5月公告整治利用AI换脸、变声实施的违规行为,2025年8月上线AI生成内容标识功能,落实《人工智能生成合成内容标识办法》。但这些都是防守动作,如果AI内容占比继续上升,B站与抖音、快手的边界将被抹平,护城河会退化成普通的流量池。到那时,资本逻辑里“AI广告翻倍”的故事,也会失去它赖以成立的内容根基。
生态十字路口的本质问题只有一个:AI究竟是帮UP主提效的工具,还是替代UP主的竞争者?激励池、流量分配、版权与社区调性,都还没有答案。而这两个层面其实是一体的:资本市场的逻辑要成立,前提是内容生态的逻辑还算得下去——故事可以讲,但得有UP主继续写故事,得有人愿意为“值得看的内容”停留。


