



撰文 | 李信马
题图 | DoNews摄
刚刚结束的上海外滩大会上,一只机器狗让笔者印象深刻。它能自己跑零售店,告诉店家要什么商品,下单付款,再把东西带回来。说个玩笑话,一般人类小孩子长大的标准,也不过是能自己去打酱油。
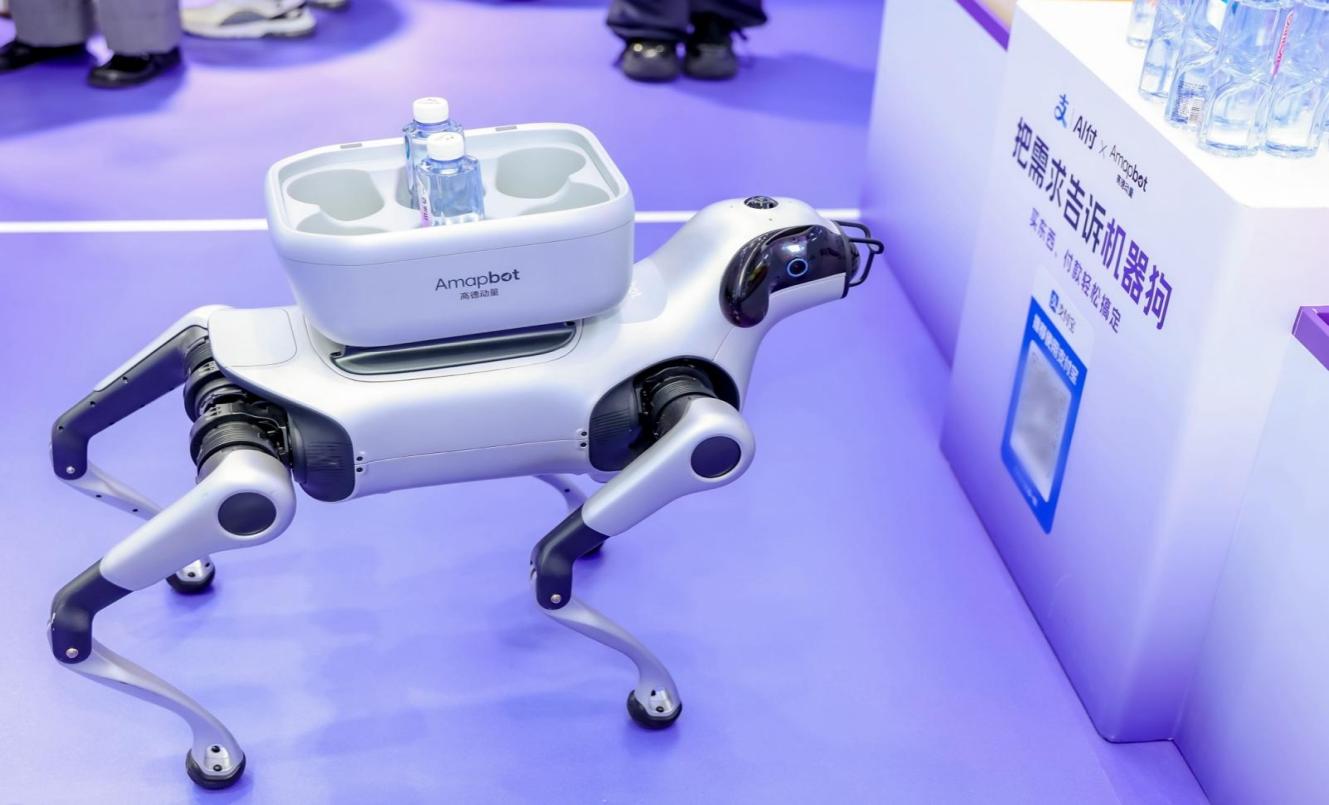
除此之外,还有两项黑科技也蛮有趣:千问新款AI眼镜让人“看一下”再点个头就完成支付,据称虹膜识别误识率低于百万分之一;未来智能的viaim耳机,能听“话”去充话费、缴停车费、点咖啡。
支付这件敏感的事情,正在从手机App,走进眼镜、耳机和机器人(狗)。
9月10日,蚂蚁集团CEO韩歆毅在外滩大会的主论坛上带来了一场演讲,题目很有鼓舞性——《智能体商业的“ChatGPT时刻”已经到来》。蚂蚁方面预计,随着AI产业的爆发式增长和智能终端的普及,未来5年内,多样化的智能设备支付(比如开头提到的三种)将增长10倍,更自然的新交互支付占比可能超过50%。
随后的圆桌里,韩歆毅、万事达卡首席产品官Jorn Lambert、OPPO高级副总裁刘作虎、阿里巴巴集团首席科学家周靖人也纷纷为AI支付的未来鼓劲,当被问到,在明年愿意让Agent给你付的最大一笔金额是多少?Jorn Lambert认为未来“和本人愿意花的一样多”,周靖人给出的答案是“安全的话没有上限”,刘作虎是“1000元”,反而作为东道主的韩歆毅给出了“200元”的保守数字。
更为反差的是,四个人之中,其实只有韩歆毅真的用过AI支付——他上周买了40多元的坚果和海苔。很明显,在对未来的乐观预期和行业实际发展状况之间,还存在一些鲜为人知的事实。
01、已经就绪的,比想象的多
AI支付的概念,或者说智能体商业,在中国支付清算协会2026年8月24日印发的《智能体支付应用自律公约》中,定义为“会员单位利用大模型等人工智能技术,在用户授权的前提下,根据用户真实意思表示,使用智能体与电子商务等数字服务进行交互,发起和执行支付指令”。这里有一条容易被误读的边界:AI不直接操作资金,所谓的“自动支付”,本质上是预先授权加授权边界内的自动执行——打个比方,就像小时候你妈妈给你20块钱去买酱油,你就是你妈妈的智能体。
还有一个概念必须理清,支付过程中至少有三个角色,一个是为商家的产品收钱,一个是替用户向第三方付款,还有一个是从促成的交易里抽成,这三种关系可以存在于一家公司,但对应了AI支付链条中不同的位置和责任,也可以理解为,至少需要一个做导购的Agent、一个替用户付款的Agent,还有一个中介平台。
有人说,比挣钱更难的是花钱。当花钱这件事情,AI也参与其中时,我们先考虑的是它的能力问题。不过对此,韩歆毅直接找人背书:“我们也问了千问的创始人,他的判断非常清晰,模型的治理能力已经具备,上面辅以Harness,实际上技术能力已经‘ready’。”
另一个备受关注的问题是安全,但目前,行业已经形成了关键的共识——“KYA”(Know Your Agent),各方几乎在同时落地,9月9日,蚂蚁国际与Visa、万事达卡三方宣布共同探索KYA框架的互联互通,同期发布了 AgentSafePay敢付敢赔资损兜底保障。虽然,新的安全风险也随之出现,如间接提示注入等,但安全已经不是阻碍AI支付商业化落地的那道墙了。
基础设施侧的推进同样惊人,万事达卡2025年4月推出Agent Pay,此后相继完成阿联酋、欧洲、韩国、香港的实时代理交易;Visa在2026年6月与OpenAI达成战略合作;银联4月发布APOP框架、7月与15家商业银行推出智能体银行卡。Google的AP2与UCP、OpenAI的ACP、Stripe与Tempo的机器支付协议、Coinbase主导的x402、Cloudflare Wallets等协议也密集出现。
真正让人意想不到的,是“东风就绪”的情况下,AI支付的“火”却烧得不够大。用韩歆毅的话来说:“从去年四季度开始,所有人都对Agentic Commerce非常乐观,预测增长也非常快。但今年实际Agentic Commerce落地的速度,应该比大家预想的要慢很多。”
虽然他称之为“ChatGPT时刻”,但和2022年底两个月拿下1亿月活的ChatGPT相比,AI支付要慢得多.
02、商业世界的新角色
作为ToC的产品,ChatGPT只需要一个人和一个模型对话,不涉及资金,不产生责任,它的技术成熟度可以直接转化为采用率。但AI支付不一样,除了人和模型外,还涉及资金和责任,商家Agent、支付网络、风控、履约等多方都必须同时到位,用户需要授权资金、让渡部分决策权。技术上的复杂程度可能相差不大,但商业上的复杂程度却是指数型增长。
上海市消保委4月28日发布的调查显示,3200位公众号用户中有91%对智能体持开放接纳态度,过去半年多,蚂蚁和许多商家进行交流,也发现他们很希望在AI时代能够找到新的增长机会——但实际进展缓慢。“用户想用,但商家没有很好的Agent服务;商家看到没有用户在用,就不太敢投入去开发Agent,就变成了‘(先有XX还是先有XX)鸡和蛋’的关系。”韩歆毅说。
Checkout.com在2026年6月9日发布的《Agentic Commerce 2026》报告中的一组数字可以佐证他的说法,英美市场正在积极准备智能体商业的商家占到89%,但实际涉及AI代理的交易占比仅为3%。目前,AI支付更像是由科技公司主导、技术驱动的一场变革,但在商业世界的泥地上步履蹒跚。
2025年9月29日,OpenAI基于与Stripe共建的ACP推出了OpenAI Instant Checkout,但在2026年3月4日OpenAI关停了它,理由是表现不佳,几天后的3月18日,沃尔玛放弃了OpenAI的结账方案,改为把自家AI代理Sparky嵌入ChatGPT和Gemini。

图片来源:OpenAI 官方博客《Buy it in ChatGPT: Instant Checkout and the Agentic Commerce Protocol》
沃尔玛向Wired披露的数据显示,在Instant Checkout内直接销售的选品,转化率比需要点击跳转出去的低3倍;试点Sparky嵌入ChatGPT后,这些用户的转化率约为直接使用Walmart.com用户的70%。Stripe在其2025年度信中也坦诚地表示,智能体商务被“over hyped too early in some corners”(在某些圈子里被过早且过度炒作了),目前尚处于早期。
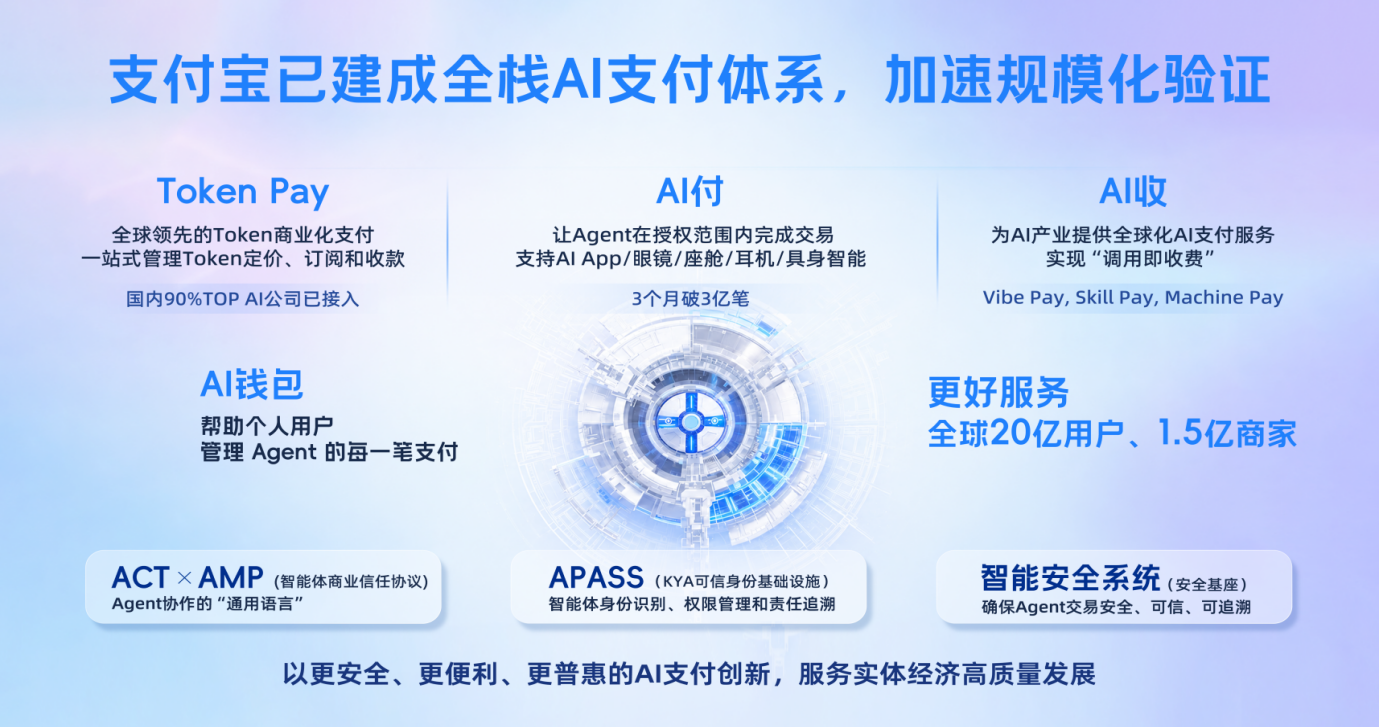
国内倒是喜报不断,得益于千问App的驱动(详见《豆包的野心,被千问先实现了》),2026年2月13日支付宝就宣布AI Pay达到1.2亿笔交易里程碑,最新数据是AI付累计交易已超过3亿笔,最近5个月智能体代买任务量增长7倍,用户月均支付次数增长3倍。但我们也要认识到,其中绝大多数是“在一个超级App里点单”,如果将这些数字当成AI支付全面起飞的证据,那就是犯了形式主义的错误。
至少蚂蚁很清醒,在商业世界里这还是一个“新角色”。
03、鸡和蛋,以及“催化剂”
回到先有鸡还是先有蛋的问题,目前AI支付的两端是用户和商家,如果说用户还可以靠平台补贴烧出规模,那Agent服务就真的是要靠商家了。与此同时,商家的收益却取决于整个网络是否成形,因此,中小商家往往没有能力,也没有动力第一批去投入,这不是认知问题,而是理性的计算。
我们曾写过,蚂蚁通过“碰一下”设备来推动在用户侧和商家侧的进展(详见《两款Agent,3000万触点:支付宝开启线下商业的“新模式”》),而亚马逊的做法堪称“邪修”,Shop Direct和Buy For Me两个项目用AI爬虫全网搜罗未入驻亚马逊的中小商家产品,自动生成亚马逊的商品详情页,可能还会加价,再用匿名邮箱代为消费者下单和付款。简单来说,亚马逊试图单方面跳过商家,用技术和平台强行解决鸡和蛋的问题,还额外赚取差价。
这样离谱的操作实在难以披上合理的外皮,2026年6月的Prime Day期间,全美有数百名独立卖家表达不满。让人哭笑不得的是,有类似操作的Perplexity却遭到了亚马逊的起诉,属实有点双标。eBay则选择自2026年2月起直接禁止AI购物代理。
这件事情恰好证明了AI支付的瓶颈不在技术,甚至还引发了新的担忧。设想一下,当两个商家的产品都能满足用户的需求时,一个价格更低,另一个愿意给平台更高的佣金,Agent怎么排序?如果它推荐了佣金更高的那一家,用户是否知情?过去商家还可以通过广告争取人的注意力,当购买决策由Agent做出时,是否会加剧平台对商家的话语权和剥削?更进一步,这种担忧本身就在摧毁用户对Agent的信任感,和AI支付的信任根基。
蚂蚁的解法是做“催化剂”。“就像氯酸钾分解产生氧气,需要二氧化锰作为催化剂。蚂蚁希望在这个时候来做‘催化剂’,帮助更多商家开发更多Agent,让它们能够被用户找到,并且被用起来、用得好。”韩歆毅说。
在商家侧,蚂蚁升级了AI支付产品体系,推出Vibe Pay、Skill Pay、Machine Pay三项“AI收”能力。
- Vibe Pay:接入后,开发者用AI做的网页或小程序,被人用一次,就能收一次钱,就像给自家小店门口贴张收款码;
- Skill Pay:一次接入即可完成对Skill保护、定价和收款,让Skill被Agent调用时持续产生收益,一次性付费或按月订阅都支持;
- Machine Pay:Agent每用一次,系统自动收钱,用多少算多少,就像水电表自动计费不用人盯。
基于AI支付升级后的能力,支付宝又推出了三种适用于电商的新场景能力。
- AI周期购:用户授权Agent按固定周期订购商品。
- AI帮你抢:用户设置目标价,价格低于目标价时由Agent自动下单。
- AI帮你订:授权Agent在目标商品上架或补货时自动下单。
在用户侧,支付宝将推出AI钱包智能体。举个例子,用户让千问点一杯咖啡,千问负责“找”和“点”,AI钱包智能体负责“是不是用户要的、过程是否符合授权、最终应该支付多少”,在完成风险识别、确认交易符合用户授权后,再完成支付。
从这些产品来看,蚂蚁想要的不是占据用户入口,影响购买决定(可能获得佣金)的收入,而是协助资金流转、模型调用还有Agent相关的收入,总之,让交易能够发生、能够被计量、能够被信任地执行,这也和蚂蚁多年来积累的能力相匹配。此外,这些产品都应用了蚂蚁的APASS商业信任基础设施,基于KYA理念,APASS围绕智能体的身份、意图、授权和行为建立全过程信任机制,截至9月11日披露,APASS接入了超过100万个Agent,其中激活11万个,覆盖442家智能体服务供给方。
至于实际催化的效果如何,韩歆毅给了一个并不像“ChatGPT时刻”的回答:“我觉得最终还是需要时间,让大家建立起不是对于技术本身,而是对于Agent帮你执行任务和支付这件事的信任感和安全感。就像我们有了网络支付以后,可能花了10-15年,最后大家才比较接受。我觉得这个东西需要时间,也需要大家共同努力。”
结语
25年前,把银行卡号输入一个商家的网站——我们现在称之为电子商务——同样令人不安,但这一模式最终还是赢得了信任并改变了全球的商业模式。AI支付有可能重写这一进程,这也是行业普遍对AI支付报以高预期的原因。
但实际情况会如何?可能今年的双11,我们就会看到更清晰的趋势了。不过,无论是新的发布会,还是更大的数字,都不算是真正的拐点,在商家主动且普遍因收入而建设Agent之前,所有增长仍然需要平台推着走。


