


作者|张宇
编辑|杨博丞
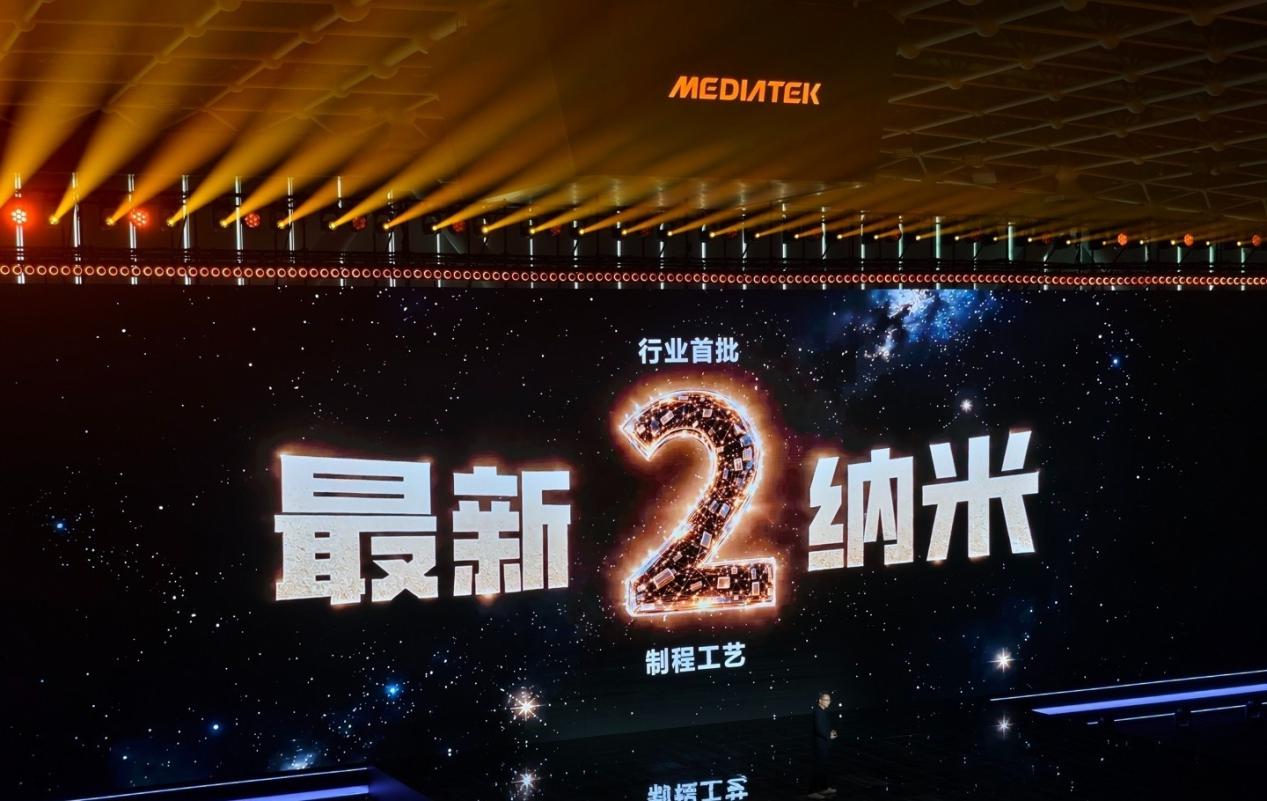
9月15日,联发科召开了2026天玑旗舰芯片新品发布会。发布会上,联发科一次性发布了两颗定位迥异的旗舰芯片:采用台积电2nm工艺制程、集成330亿+晶体管的天玑9600 Pro,以及致力于满足更多元的旗舰需求、采用台积电3nm工艺制程的天玑9600M。
图源:2026天玑旗舰芯片新品发布会
与过往几代旗舰芯片参数迭代的叙事不同,本次天玑9600系列的主要升级点,落在了端侧智能体(Agentic AI)上。
这不是联发科第一次试图在高端芯片市场站稳站稳脚跟。早在天玑9000问世之时,联发科便已向市场证明,其具备了冲击高端市场的实力。但一个无法回避的现实是,高端市场的话语权长期被高通掌握,同时,苹果A系列芯片也在持续收割全球高端市场份额,而麒麟芯片的回归以及小米玄戒的逐步放量,更是在国内高端市场引入了新的竞争变量。可以预见,随着天玑9600系列的上市,高端芯片领域即将再次迎来一场激烈的竞争。
01、两套叙事与两种使命
天玑9600 Pro和天玑9600M虽然同属一个系列,但使命却截然不同。
天玑9600 Pro是联发科目前技术能力的集大成者,也是正面硬刚高通顶级旗舰芯片的主力军。天玑9600 Pro采用台积电2nm工艺制程,集成330+亿晶体管,相较3nm工艺制程,实现性能提升14%、功耗下降23%,大幅缓解旗舰芯片高性能伴随高发热的痛点,为长时间高负载运算与持续AI运行打下基础。
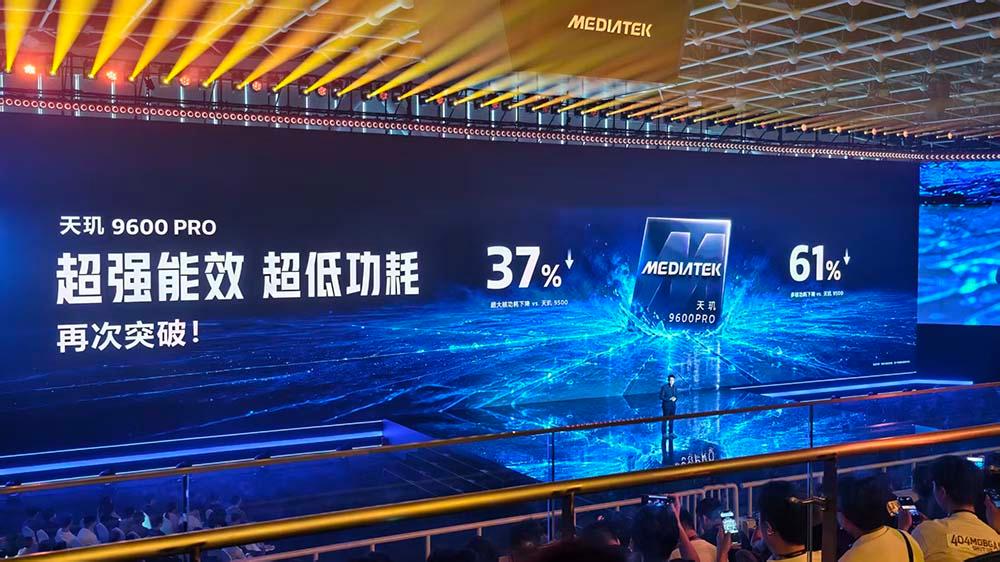
架构层面,天玑9600 Pro采用2+3+3全大核CPU设计,追求全场景高性能调度。核心配置为2颗4.55GHz的C2-Ultra超大核、3颗4.35GHz的C2-Pro大核以及3颗3.1GHz的C2-Pro效能大核。对比天玑9500,其单核性能提升17%,多核性能提升15%,多核峰值功耗大幅降低61%。日常APP启动、多任务并发、大型文件处理等轻负载场景响应更快,大型游戏、4K视频渲染、端侧大模型等高负载场景稳定性明显增强。
图源:2026天玑旗舰芯片新品发布会
同时,天玑9600 Pro的缓存架构扩容至34.5MB(L2+L3+SLC),并率先支持LPDDR6内存和UFS 5.0闪存,配合升级版的天玑调度引擎,可实现算力、功耗、内存资源的毫秒级智能分配,减少数据来回搬运带来的延迟,保障多应用后台保活、大型游戏加载与持续端侧智能体AI运算稳定不卡顿。
图形算力方面,天玑9600 Pro搭载全新G2-Ultra NX旗舰GPU,峰值性能较天玑9500提升27%,峰值功耗降低24%,光线追踪性能提升18%,原生最高支持185fps游戏。依托天玑神经网络渲染架构,将GPU传统图形渲染能力与AI计算单元(NPU)深度结合,让NPU正式参与移动端实时图形处理,降低GPU渲染负载的同时提升画面清晰度。
整体来看,天玑9600 Pro的核心优势在于极致能效、全能算力与原生智能体底座,其目标是打造均衡顶级旗舰芯片,争夺高端市场份额,与高通展开正面竞争。
天玑9600M则走出了一条完全不同的道路,其采用台积电3nm工艺制程,主打“旗舰体验大众化”,CPU性能基本持平天玑9500,GPU峰值性能较天玑9500提升约4%。虽然CPU核心规格不同于天玑9600 Pro,但天玑9600M延续了联发科旗舰芯片的全大核设计思路,搭载天玑智算融合架构、性能+能效双NPU架构、旗舰GPU与神经网络渲染技术。
换句话说,天玑9600M的核心思路,是依托成熟3nm工艺制程带来的成本优势,稳固联发科在中端市场的出货量优势,而天玑9600 Pro,则完全承担起联发科向上突破的重任。
02、All in端侧智能体
联发科将天玑9600系列定义为5G智能体AI芯片,全面锚定端侧智能体。
天玑9600 Pro集成双NPU架构与天玑AI智能体化引擎3.0,具备主动感知与任务执行能力,依托AISeal架构实现系统级AI隐私安全防护,推动移动AI从被动响应用户指令,向主动服务演进。其中,第二代超能效NPU融合低功耗传感器中枢,功耗较上代降低40%,支撑智能体低功耗长续运行,为移动终端带来全时感知能力,实现持续在线的主动服务。
端侧智能体对芯片的需求和传统应用截然不同,其要求芯片具备全时感知能力,可在低功耗状态下持续感知环境、理解情境、主动执行任务。这意味着芯片不能只追求跑分性能,还需要支撑长时间的后台AI任务,而这恰好是联发科双NPU架构的用武之地:第二代超能效NPU承担常驻感知与轻量AI运算,超性能NPU负责大模型等高负载重度推理,二者分工协同,在算力释放与功耗控制之间寻找平衡点。
联发科在端侧智能体方面的布局并非临时起意。2025年4月的MDDC 2025上,联发科率先提出智能体化AI的方向;2026年5月的MDDC 2026上,天玑AI智能体化引擎升级至2.0版本,该引擎依托双NPU架构及自研天玑SensingClaw全时感知技术,实现低功耗状态下的环境感知、行为预判、数据采集,为终端设备构建主动感知、跨应用驱动的Agent OS(智能体操作系统)底层架构。
硬件之外,为降低开发者适配门槛,联发科还在MDDC 2026上同步推出天玑AI开发套件3.0,并针对开发者研发痛点完成四大升级:一是支持LVM模型可视化部署,模型部署与调优效率提升50%;二是新增Low Bit压缩工具包,可在保证质量的前提下将模型压缩率提升58%;三是新增eNPU开发工具包,使常驻轻载AI模型功耗节省42%;四是新增天玑AI Partner模型端侧转换助手,可将端侧大模型部署耗时缩短90%。
从联发科在端侧智能体方面的一系列布局不难发现,其希望在智能体手机这一新品类上建立区别于高通的先发优势与规模优势。
当前,高通的顶级智能体能力(如大规模MoE模型端侧运行、复杂Agent任务调度)主要集中于顶级旗舰芯片,中端芯片的智能体能力存在代际差距。而联发科以Pro + M的双芯片布局,有望推动端侧智能体从旗舰机型向更广价格带机型普及,逐步打造出区别于高通的核心竞争力,并以此突破高通长期形成的全方位竞争优势。
03、冲击高端市场不易
联发科是全球智能手机芯片市场的绝对王者。Counterpoint Research的数据显示,2025年,联发科以34.4%的份额位居全球智能手机SoC出货量第一,高通以25.1%紧随其后,而苹果为18.1%、紫光展锐为12.1%、三星为5.7%,分别位列第三至第五名。2026年第一季度,这一格局基本延续,联发科以33%的份额继续保持第一,其后分别是高通(24%)、苹果(19%)、紫光展锐(13%)和三星(7%)。
但在高端市场,竞争格局却呈现出截然不同的态势。截至2026年第9周,中国市场旗舰芯片出货量统计数据显示,若以联发科天玑9500的出货量为基准1.0X,则高通骁龙8 Elite Gen5机型出货量为2.2X,苹果A19芯片出货量为2.1X,苹果A19 Pro芯片出货量更是高达5.4X。若将苹果A19与A19 Pro合并计算,iPhone 17系列搭载的芯片累计出货量达到7.5X,是天玑9500机型出货量的7.5倍。
可见,在高端市场,高通和苹果的统治地位依然坚不可摧。联发科全球出货量第一的耀眼光环,实则是由海量中低端芯片的出货量堆砌而成,其在真正决定利润和品牌价值的高端市场,仍处于明显的弱势地位。
高端芯片的核心竞争力,从来不止于硬件参数,成熟完善的软硬件生态体系与精细化调校能力同样关键,也是长期以来联发科与高通的核心差距。高通深耕高端市场数十年,沉淀了海量游戏厂商、影像算法团队及应用开发者资源,构建出壁垒极高的高端生态闭环。
在游戏领域,高通与腾讯、网易、米哈游等头部游戏厂商保持多年深度联合调优,搭建了完善的Game SDK开发工具链。行业主流新款游戏的高帧率运行、光线追踪等特效,往往优先适配高通骁龙芯片,形成了稳固的游戏生态优势;在影像领域,高通Spectra ISP支持三摄同步RAW域处理,多摄切换时可以实现毫秒级焦点切换与统一白平衡校准,在成像质感、色彩还原精度、夜景动态表现上,具备更高的画质上限与更稳定的成像一致性。
反观联发科,尽管天玑9600 Pro的硬件规格、智能体体验与能效表现均已达到行业顶级水平,并且正借助开发者套件、头部游戏同步适配、微秒级调度引擎持续缩小与高通的差距,但受品牌认知、生态壁垒、技术积累、厂商合作等多重因素约束,联发科的冲高之路依旧布满荆棘。
更为关键的是,联发科全力押注的端侧智能体,目前尚未形成广泛的用户认知与市场普及度。这意味着联发科想要依托端侧智能体实现品牌认知的弯道超车,仍需长期市场教育、多代产品持续迭代以及大规模用户体验沉淀,短期之内很难形成竞争优势。
如今的联发科,已经具备冲击高端市场的技术底气,未来一到两代芯片迭代,或将成为其突围的关键窗口期。但眼下,由天玑9600 Pro与天玑9600M打响的端侧智能体之战,才刚刚拉开序幕。


