



撰文 | 张宇
编辑 | 杨博丞
题图 | AI制图
全球卫星通信服务商时空道宇正式获得工信部批复,获准开展卫星物联网业务商用试验,试验期两年,时空道宇可依法为智能网联汽车、海洋渔业、能源水利等领域提供连接服务。
这使其成为继国电高科之后,第二家取得该类试验许可的企业,也是目前唯一一家获此批复的民营航天企业。
时空道宇成立于2018年11月,专注于低轨通信星座建设与运营,是吉利控股集团在航天领域进行战略投资和业务布局的核心载体。2022年6月至2025年9月,时空道宇通过连续6次成功发射,顺利完成星座一期组网部署。
截至目前,时空道宇在轨卫星已增至64颗,实现除南北极外,全球地表任一地点实时通信覆盖。
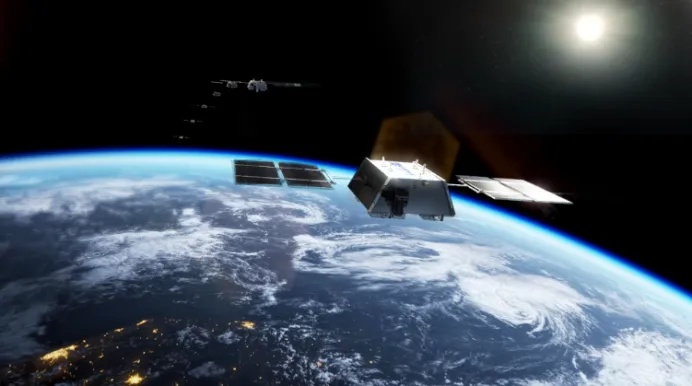
图源:时空道宇官网
目前,时空道宇的低轨卫星物联网通信技术已率先在吉利汽车多款车型实现前装量产,为极氪、吉利、领克等品牌提供车载卫星通信服务。即便身处无地面公网覆盖区域,车辆依旧可以完成远程信息同步,并支持紧急救援等功能。
过去数年,中国商业航天行业长期陷入组网、发射与卫星数量比拼的硬件竞赛。尽管行业声量与资本热度持续高涨,但规模化商业化落地、可持续盈利模式始终未能跑通。时空道宇拿下卫星物联网业务商用试验许可,正是商业航天行业迎来拐点的标志性事件,意味着行业正式告别重基建、轻落地的上半场,迈入重运营、重价值兑现的下半场。
01、获批意义不只“可以收费”
长期以来,中国卫星通信领域主要由国有企业主导运营,民营航天企业大多只担任卫星制造、发射服务、技术试点等辅助角色。由于卫星物联网商用运营的合规边界、业务范畴与监管标准长期处于模糊地带,民营航天企业的卫星物联网业务多以项目制、试验性、示范性合作的形式进行,难以依法开展收费服务、签订长期商业合同。
破冰源于政策层面的持续发力。2025年8月,工信部《关于优化业务准入促进卫星通信产业发展的指导意见》提出,组织开展卫星物联网商用试验。同年11月,工信部印发《关于组织开展卫星物联网业务商用试验的通知》,正式组织开展卫星物联网业务商用试验。一系列政策文件的出台,为行业确立了清晰的监管框架和发展路径。
事实上,卫星物联网业务商用试验许可的获取门槛极高,民营航天企业必须同时满足多项硬性条件,包括取得卫星移动频率使用许可与空间电台执照、星座项目获国家发改委核准、拥有在轨可服务的卫星星座系统、具备完善的网络安全与数据安全保障能力等等。
工信部批复时空道宇开展为期两年的卫星物联网业务商用试验,其意义并非简单新增一家持证企业,而在于释放出重要的政策信号,即民营航天企业的身份,完成了从卫星设备制造商向商业化服务运营商的关键跨越,这也被市场解读为商业航天市场化准入进程加速的明确标志。
对于时空道宇而言,此次获批所打开的发展空间是多维度的。最直观的变化在于,时空道宇可开展收费服务、签订长期商业合同,彻底摆脱过去业务边界模糊的状态。而更深层次的价值,则是时空道宇借此完成了一次转型升级,解锁了多项此前受限的业务机会,并彻底重构了自身的发展逻辑。
批复落地不久,时空道宇的低轨卫星物联网通信技术便率先在智能网联汽车领域实现了规模化落地。
8月28日,在吉利汽车越野技术发布会上,搭载时空道宇低轨卫星物联网通信技术及配套服务的银河战舰700正式亮相,这项技术相当于为车辆增设一条独立于地面蜂窝网络的卫星通信备份链路,依托时空道宇64颗低轨卫星,车辆可实现除南北极以外的全球覆盖,即便身处地面公网盲区,依旧可以完成位置上报、紧急告警与数据回传。
不过,卫星物联网业务商用试验许可并非正式经营牌照,而是带有期限限制的试点运营资质,如何在期限内将卫星资源转化为稳定、可持续的营收,将是时空道宇的终极考验。
02、光环之下的现实挑战
时空道宇拿到了卫星物联网业务商用试验许可,但摆在其面前的现实挑战并未就此消失。
最核心的挑战,在于重资产投入与短期盈利之间的失衡,以及现金流持续承压。
卫星物联网属于典型的重资产、长周期、慢回报基础设施产业,星座组网、卫星迭代、地面运控系统搭建与技术研发,都需要源源不断的巨额资金投入。尽管时空道宇一期试验星座已完成组网,但二期星座建设、卫星性能优化、技术迭代、安全体系升级仍需持续投入。再加上卫星物联网行业普遍存在商业模式单一、盈利周期漫长、变现能力偏弱等问题,导致营收难以覆盖前期高额固定资产投入与研发成本。
事实上,中国绝大多数商业航天企业均尚未实现盈利,即便是行业龙头,也存在营收体量有限、亏损持续扩大的情况。以国星宇航为例,招股书数据显示,其2025年营收为7.03亿元,净亏损为2.56亿元,2023年至2025年累计亏损超过5.7亿元。
时空道宇虽然已斩获亿元级订单,业务覆盖智能网联、海洋渔业、工程机械等领域,但这些订单多以项目制为主,尚未形成规模化、可持续的订阅式服务收入,并且不少订单还停留在框架与意向合作阶段,短期内难以实现盈亏平衡。
产业链成熟度不足,卫星物联网终端成本高企制约规模化落地,是时空道宇需要直面的另一个挑战。
卫星物联网能不能大规模普及,关键不在卫星网络覆盖能力,而在于终端设备的成本与性价比。当前卫星物联网专用芯片、模组和终端的量产规模有限,良品率仍有提升空间,核心零部件尚未完成深度国产化替代,终端售价居高不下。对比地面物联网百元级的终端成本,卫星物联网终端成本高出数倍甚至上百倍,大幅抬升客户接入门槛,规模化商用落地进度不及预期。
此外,卫星物联网业务商用试验许可仅设置了两年的试验期,未来能否顺利转为正式经营牌照,仍存在不确定性。
根据工信部相关通知,已获批复的企业若无法按期提供服务,或是出现严重违法违规情形,监管部门有权依法撤销其资质。这意味着,此次时空道宇获得批复,本质是一场设置了明确淘汰机制的考核测试。两年试验期满能否正式转正,将取决于试验期内的服务能力、安全合规情况,以及商业模式验证效果等多项指标。
倘若时空道宇无法通过考核测试,资质红利就无法转化为市场竞争力与经营业绩,届时或将面临出局风险。
03、卫星物联网进入爆发前夜
卫星物联网在新兴领域拥有广阔应用空间,比如低空经济催生的超视距通信需求,正把这项技术推向台前。
无人机、eVTOL开展低空作业并持续通信时,一旦进入地面基站信号覆盖盲区,就需要依靠卫星保障通信链路,而低轨卫星网络能够为飞行器提供超视距通信、位置跟踪、状态回传等核心能力,让飞行器飞得更远、更安全。
泰伯智库《中国卫星物联网市场研究报告》预测,消费端手机直连卫星热度,也助推卫星物联网行业加速发展,中国卫星物联网市场自2024年起迎来快速增长,2024年至2028年复合年均增长率超过40%,预计2028年市场规模接近100亿元。
未来三至五年,卫星物联网有望在车载终端、工程机械、海洋监测、油气长输管线等高价值信号盲区场景逐步放量。伴随芯片、模组量产规模扩大,终端成本持续下行,标准化模组逐步成熟,行业客户接受度稳步提升,卫星物联网或将迎来一波爆发期。
放到时空道宇身上来看,其发展机遇不在于64颗低轨卫星或是全栈自研的技术闭环,而是来自吉利控股集团的母体生态。吉利汽车每年数百万台整车销量,为车载卫星通信终端创造了天然的规模化搭载场景;曹操出行Robotaxi业务,可以为卫星物联网提供真实商业场景验证;吉利控股集团在工程机械、低空出行领域的布局,则进一步打开了更多垂直落地空间。
为期两年的试验期,不仅是时空道宇验证商业模式、完善服务体系、拓展市场的关键窗口期,也将成为中国民营航天企业探索合规运营、标准化落地与市场化盈利的样本。


