


撰文 | 张宇
编辑 | 杨博丞
题图 | AI制图
智能全景影像品牌影石创新,正遭遇上市以来最为艰难的时刻。
8月27日,影石创新交出了一份“增收不增利”的半年成绩单。2026年上半年,影石创新实现营收55.17亿元,同比大幅增长50.29%,但归母净利润仅为3040.73万元,同比暴跌94.15%;扣非归母净利润更是直接亏损1533.92万元,首次由盈转亏。
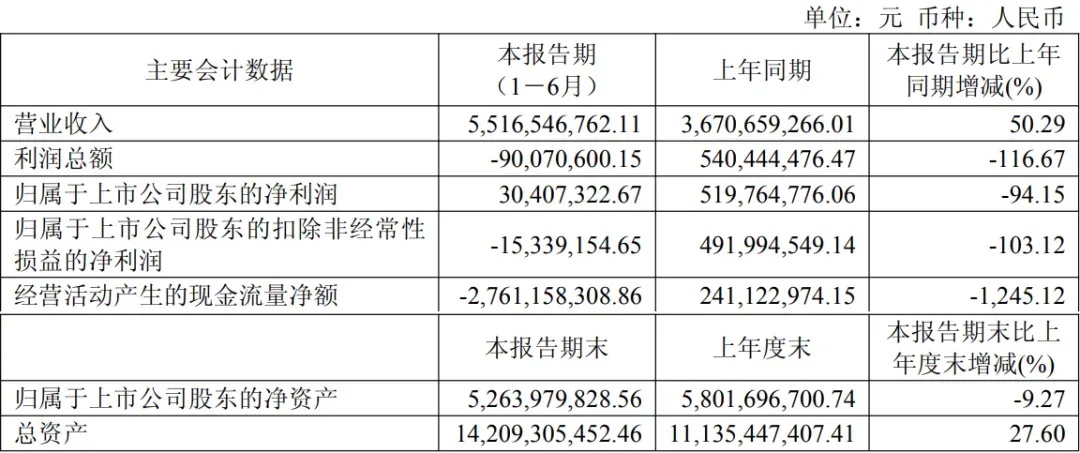
图源:影石创新财报
经营业绩的颓势,在股价表现上得到直观体现。2026年上半年财报披露后,影视创新股价便一路走低,截至9月10日A股收盘,其股价较财报发布当日的120.71元/股下跌19.18%至97.56元/股,对应市值仅391.22亿元。
事实上,影石创新的资本市场起点不可谓不高。2025年6月11日,影石创新登陆科创板,发行价为47.27元/股,截至上市首日收盘,其股价大幅增长273.96%至176.77元/股。
上市三个月后,影石创新股价更是冲高至377.54元/股的历史高点,对应市值一度高达1513.94亿元,被资本市场捧为“下一个大疆”。然而仅仅一年光景,影石创新股价便较历史高点跌超74%,市值蒸发逾千亿元。
如今,影石创新营收同比增长五成,但归母净利润却同比暴跌超九成,营收扩张与归母净利润大幅缩水形成强烈反差,影石创新的复苏之路,或许远比想象中更加艰难。
01、充满割裂感的半年报
拆分季度表现来看,影石创新的营收增长还算稳定,其2026年第一季度营收为24.81亿元,同比增长83.11%;第二季度为30.35亿元,同比增长31.08%。虽然营收增速明显放缓,但依然维持正向增长。
相比之下,归母净利润的表现更为刺眼。2026年第一季度,影石创新归母净利润尚且有8462万元,到了第二季度则直接转为亏损5421万元,成为拖累上半年归母净利润表现的核心因素。
不难看出,影石创新2026年上半年营收增长,很大程度依靠第一季度拉动。进入第二季度,营收增长动能已显露疲态,盈利恶化的趋势也在持续加速。
针对归母净利润暴跌,影石创新在财报中解释称,一是原材料成本上涨,受全球存储芯片供需关系波动影响,DDR等存储芯片价格持续处于高位,公司上半年针对存储芯片的战略采购金额接近20亿元,大量备货推高了当期成本;二是全景无人机业务仍处于拓展和市场教育阶段,研发、产线建设及渠道拓展投入较大,尚未形成规模效应。
毛利率的大幅收缩,进一步印证了盈利承压。2026年上半年,影石创新毛利率为41.42%,较2025年同期的51.22%大幅下滑近10个百分点。单看第二季度,其毛利率同比回落约11.9个百分点。
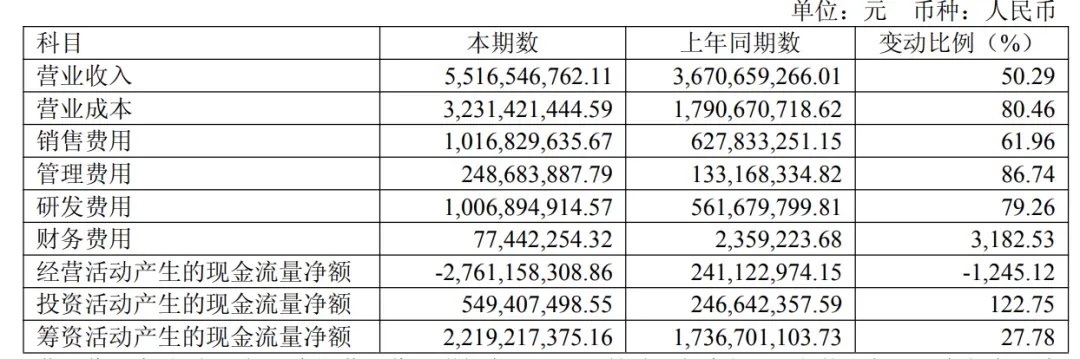
图源:影石创新财报
在毛利率承压的同时,影石创新的各项费用仍在大幅上涨。2026年上半年,影石创新的销售费用为10.17亿元,同比增长61.96%,销售费用率由2025年同期的17.10%增至18.46%。研发费用为10.07亿元,同比增长79.26%,研发费用率为18.25%,同比增长2.95个百分点。
同时,管理人员工资薪酬增加,推动管理费用同比增长86.74%至2.49亿元。
经营现金流与存货两项指标,进一步放大了资本市场的担忧情绪。2026年上半年,影石创新经营活动产生的现金流量净额为-27.61亿元,对比2025年同期,由现金净流入转为大额净流出。
存货压力同样不容忽视,影石创新的存货由2026年初的29.19亿元增长至6月末的62.12亿元,增幅高达112.82%,存货占总资产比重也从约26%抬升至43.72%。
面对这份充满割裂感的半年成绩单,国际投行也给出了分歧巨大的研判。高盛维持“买入”评级,12个月目标价311元,看好影石创新在全景相机、运动相机两个关键品类的全球领先份额,以及从相机向“硬件+算法+配件+无人机”生态延伸的潜力。
瑞银则维持中性评级,目标价从240元下调至228元,主要顾虑来自存储成本超预期上行、大疆竞争加剧以及无人机业务兑现节奏的不确定性。
两大国际投行给出了截然不同的研判,反映出资本市场对影石创新短期基本面与长期成长空间的巨大分歧。
02、第二曲线尚未成规模
在影石创新的战略版图中,全景无人机被寄予厚望,是其全力押注的第二增长曲线。
2025年12月,全球首款全景无人机影翎Antigravity A1正式上市,其将360度全景影像、沉浸式飞行视角与体感操控整合于同一系统,整机重量仅249g,搭配Vision飞行眼镜与Grip体感遥控器,提供从VR沉浸式飞行、8K全景视频拍摄到全景影片自动剪辑的全流程体验。
资本市场一度期待,这款新产品能够复刻全景相机的成功,带领影石创新开启新一轮增长周期。但从2026年上半年财报披露的数据来看,这一预期在短期内还难以兑现。
2026年上半年,负责全景无人机业务的深圳影翎科技(影石创新持股58.2%)实现营收2.30亿元,净亏损2.90亿元。
此外,昆山影翎电子亏损986.44万元,新加坡影翎亏损2583.89万元,美国影翎亏损4122.44万元。与影翎Antigravity系列相关的四家子公司,合计亏损超过3.67亿元。
值得注意的是,深圳影翎科技已陷入资不抵债的困境,截至2026年6月末,其净资产约为-5.40亿元,运营主要依赖母公司输血与外部融资。
以深圳影翎科技单体口径计算,其收入与亏损比值约为1:1.26,直观反映出全景无人机业务在研发、产线建设及渠道拓展上的投入强度远超同期收入规模。
影石创新布局全景无人机业务,相当于直接踏入了大疆深耕多年的消费级无人机领域。尽管影翎Antigravity A1以360度全景影像、沉浸式体感飞行视角为差异化展开错位竞争,但双方的正面交锋已然不可避免。
上市之初,影翎Antigravity A1的标准套装(含飞行眼镜与体感遥控器)原价为7999元,国补后售价为6799元。上市首月全球销量突破3万台,中国区首发48小时销售额即超过3000万元。
三个月后,大疆正式推出首款全景无人机DJI Avata 360,仅飞行器(含增强图传)版本售价为2788元,搭配DJI RC 2遥控器版本售价为4388元,畅飞套装与体感畅飞套装均为5488元。
DJI Avata 360上市后,影翎Antigravity A1随即宣布全系直降1300元,标准套装售价从6799元降至5499元。根据维深Wellsenn XR拆解报告测算,影翎Antigravity A1标准套装BOM硬件成本约5512元,降价后售价几乎与硬件成本持平,若叠加渠道、营销、售后等开支,基本是卖一台亏一台,属于贴钱抢占市场。
当下,影石创新的全景无人机业务仍处在市场教育阶段,反观大疆,其已在全球消费级无人机市场占据了绝对主导地位,尤其是在飞控算法、动力系统、整机稳定性、配件生态、剪辑软件、全球售后网络以及供应链成本控制等层面,均构建起了宽广的护城河。
短期内,影石创新的全景无人机业务难以贡献足够利润对冲主业利润下行压力,反而会持续消耗现金流,而中长期来看,该业务商业化能否落地,依然存在较大不确定性。
03、半价股权激励已倒挂
2025年9月24日,影石创新推出上市后首份限制性股票激励计划,授予价148.92元/股,相对当日300.31元/股的收盘价折价50.41%,激励对象覆盖676名核心骨干。在当时,这份半价股权激励被视作绑定核心人才的“金手铐”,以当日股价测算,激励对象在满足归属条件后,账面浮盈约101.7%。
然而,资本市场的变脸速度远超预期。6月18日,影石创新的股价正式跌破148.92元/股的授予价,股权激励出现倒挂,而首批限制性股票最早要到2026年10月20日才进入归属期。
截至9月10日,影石创新的股价仅为97.56元/股,已远低于授予价。若届时股价仍维持低位,员工认购即面临账面浮亏,原本用来绑定核心人才的“金手铐”也将变成“烫手山芋”。
值得一提的是,2026上半年,影石创新有10.67万股限制性股票作废失效,对应金额为1434.19万元。虽然现阶段失效原因主要来自员工离职或个人考核不达标,但股价倒挂所带来的弃购风险,或将在首批股份归属时集中显现。
未来,影石创新的发展重点,已不再是营收能否维持高速增长,而在于三大核心命题:主业毛利率能否企稳,存货风险是否可控,以及全景无人机业务能否在可控投入下逼近盈亏平衡线。对于影石创新而言,这场复苏之战,才刚刚进入最艰难的阶段。


