





(文/杨亮)10月27日消息,北京时间 10 月 26 日,AI 独角兽 Anthropic 正式向美国 SEC 提交 S-1 注册文件,启动 IPO 进程。公司计划登陆纳斯达克,股票代码定为ANT,本次发行规模、发行价区间与正式上市日期暂未对外披露,市场普遍预计这将刷新全球科技企业 IPO 募资纪录。
营收暴涨、账面巨亏,盈利结构持续优化
招股书披露,公司商业收入迎来爆发式增长:2026 年上半年营收达到162.86 亿美元,较 2025 年同期 11 亿美元同比暴涨 13 倍。
同期 GAAP 口径净亏损扩大至807.48 亿美元,但亏损绝大部分属于非现金会计损益:约 724 亿美元来自可转债等金融工具公允价值变动,并非实际现金支出。
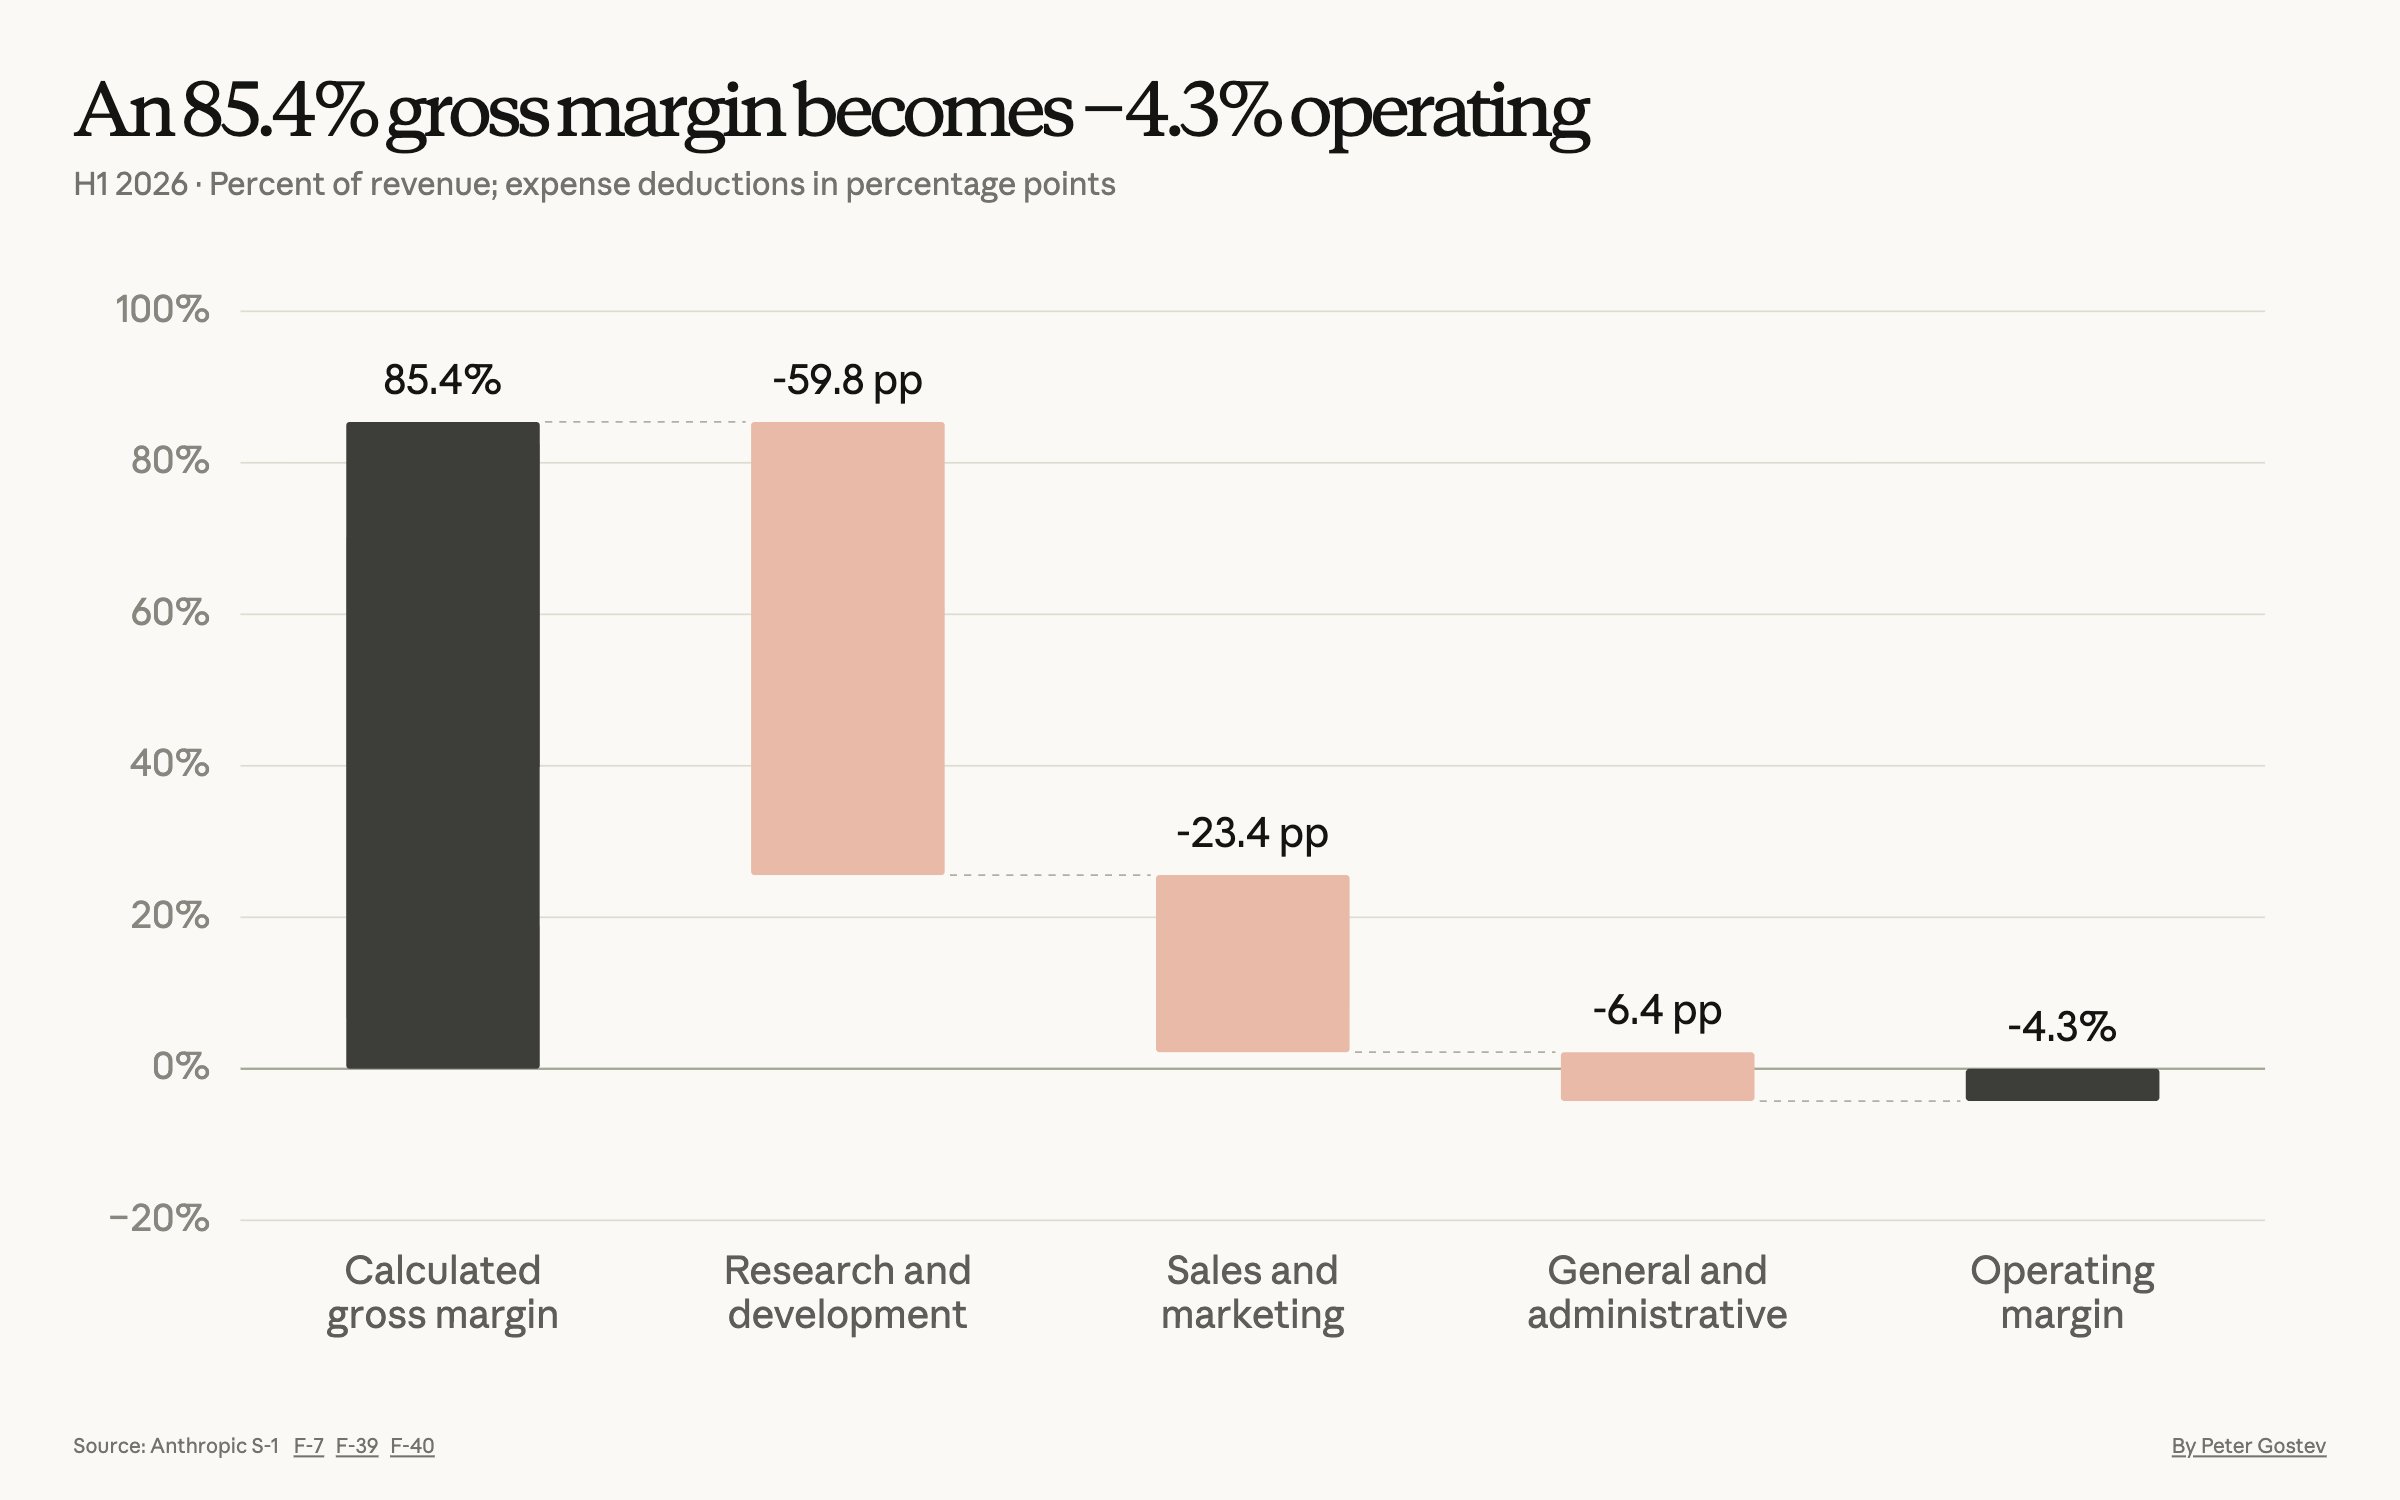
经营端盈利持续改善:公司毛利率稳步抬升,由 2024 年约 - 95% 提升至 2025 年 40%,2026 年上半年进一步攀升至85%;当期净利润率为 - 4.3%,最大成本项为研发投入。
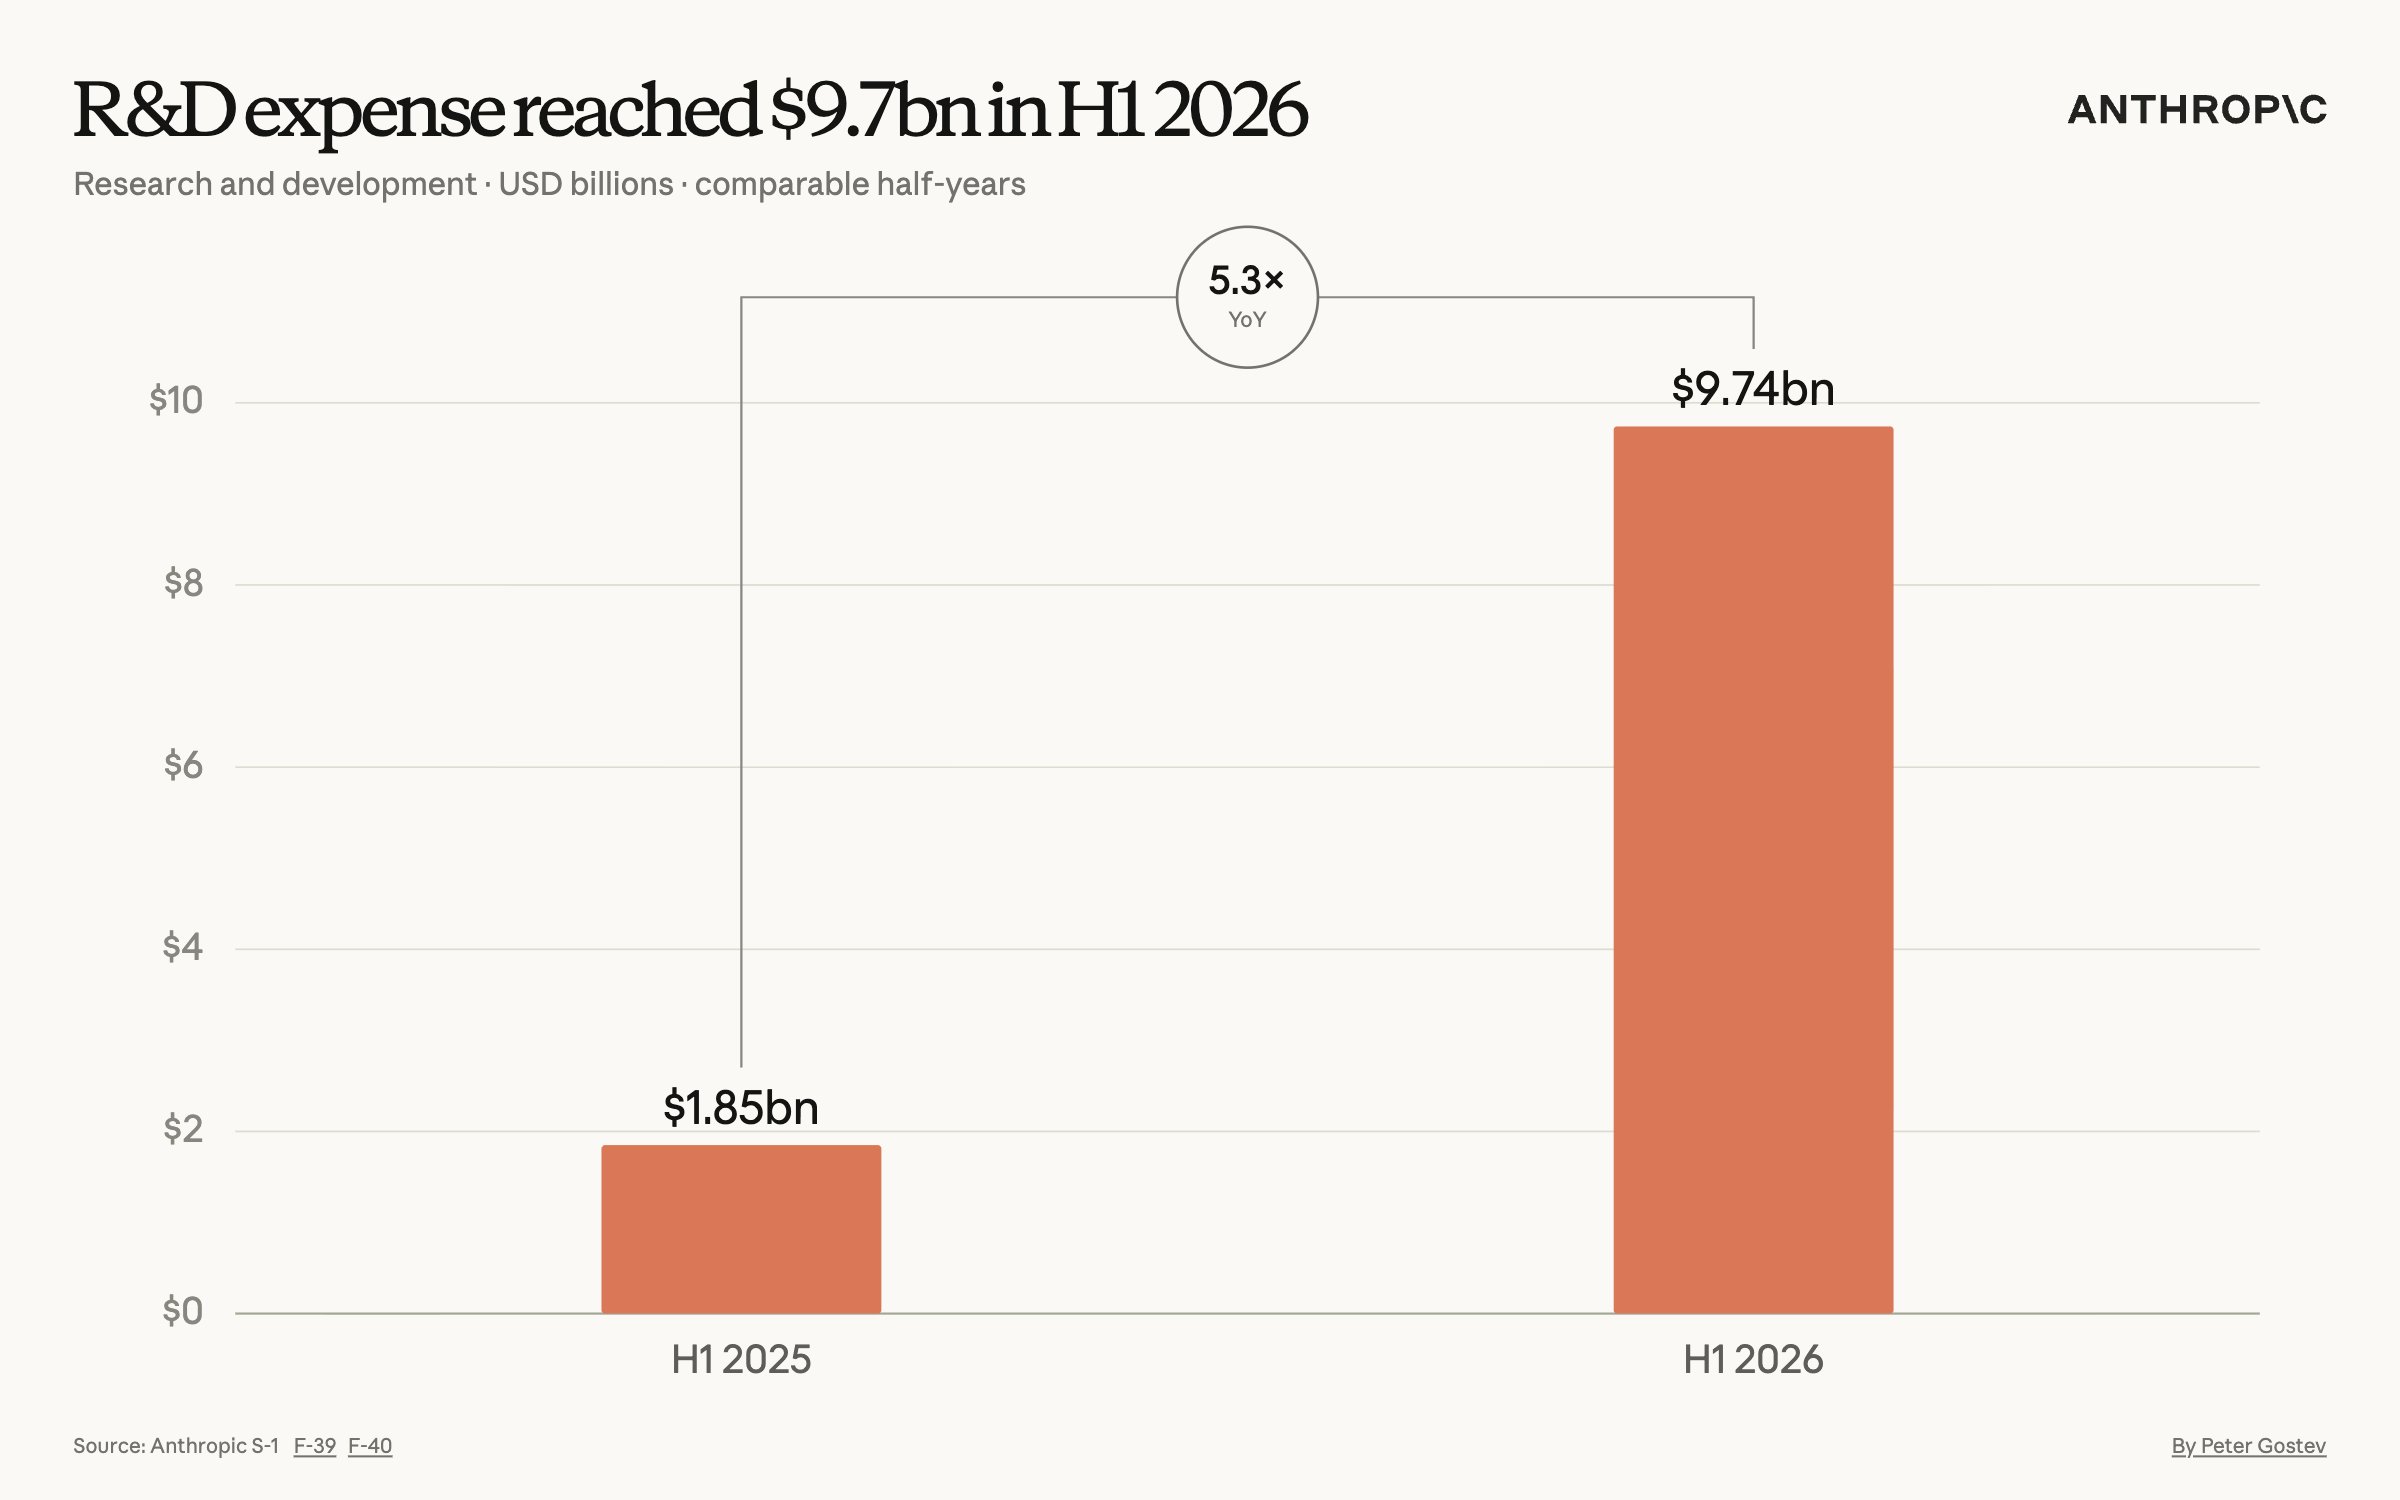
2026 上半年研发费用高达 97.41 亿美元,每实现 1 美元营收,对应研发支出约 0.6 美元。研发费用增速已经显著低于收入增速,经营效率持续向好。
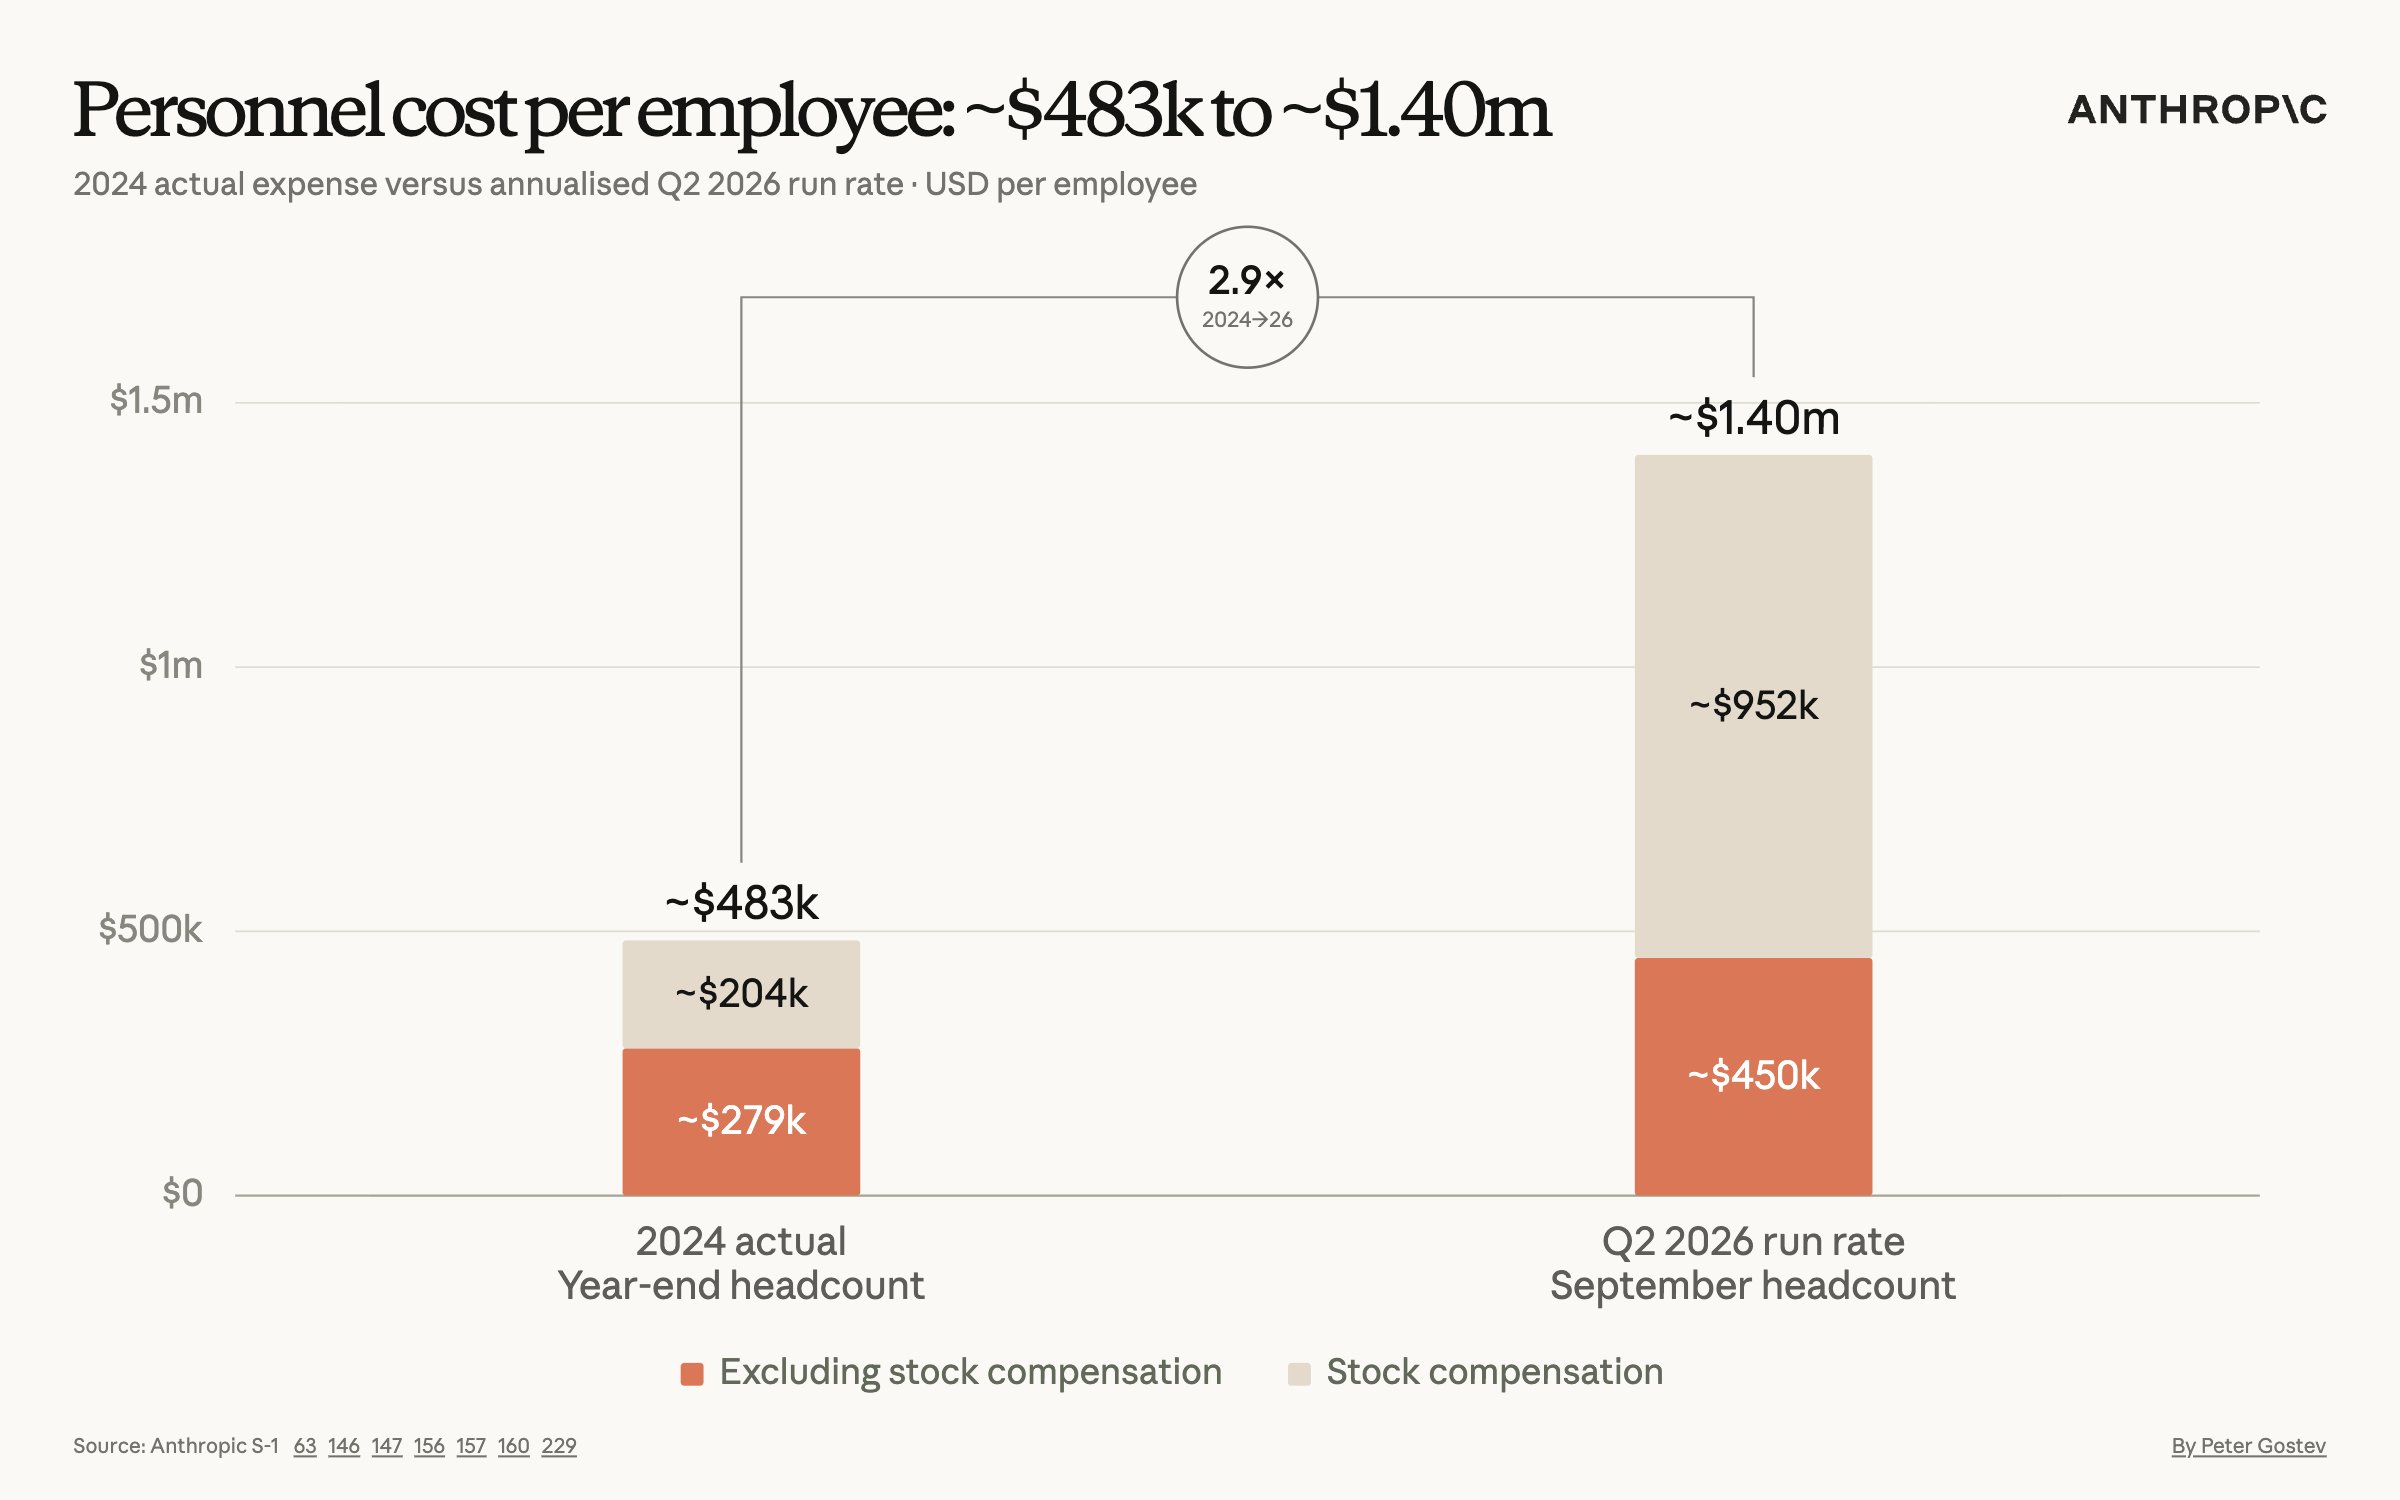
人力成本同步走高:员工人均总成本由 48 万美元升至 140 万美元,人均薪资从 28 万美元上涨至 45 万美元。
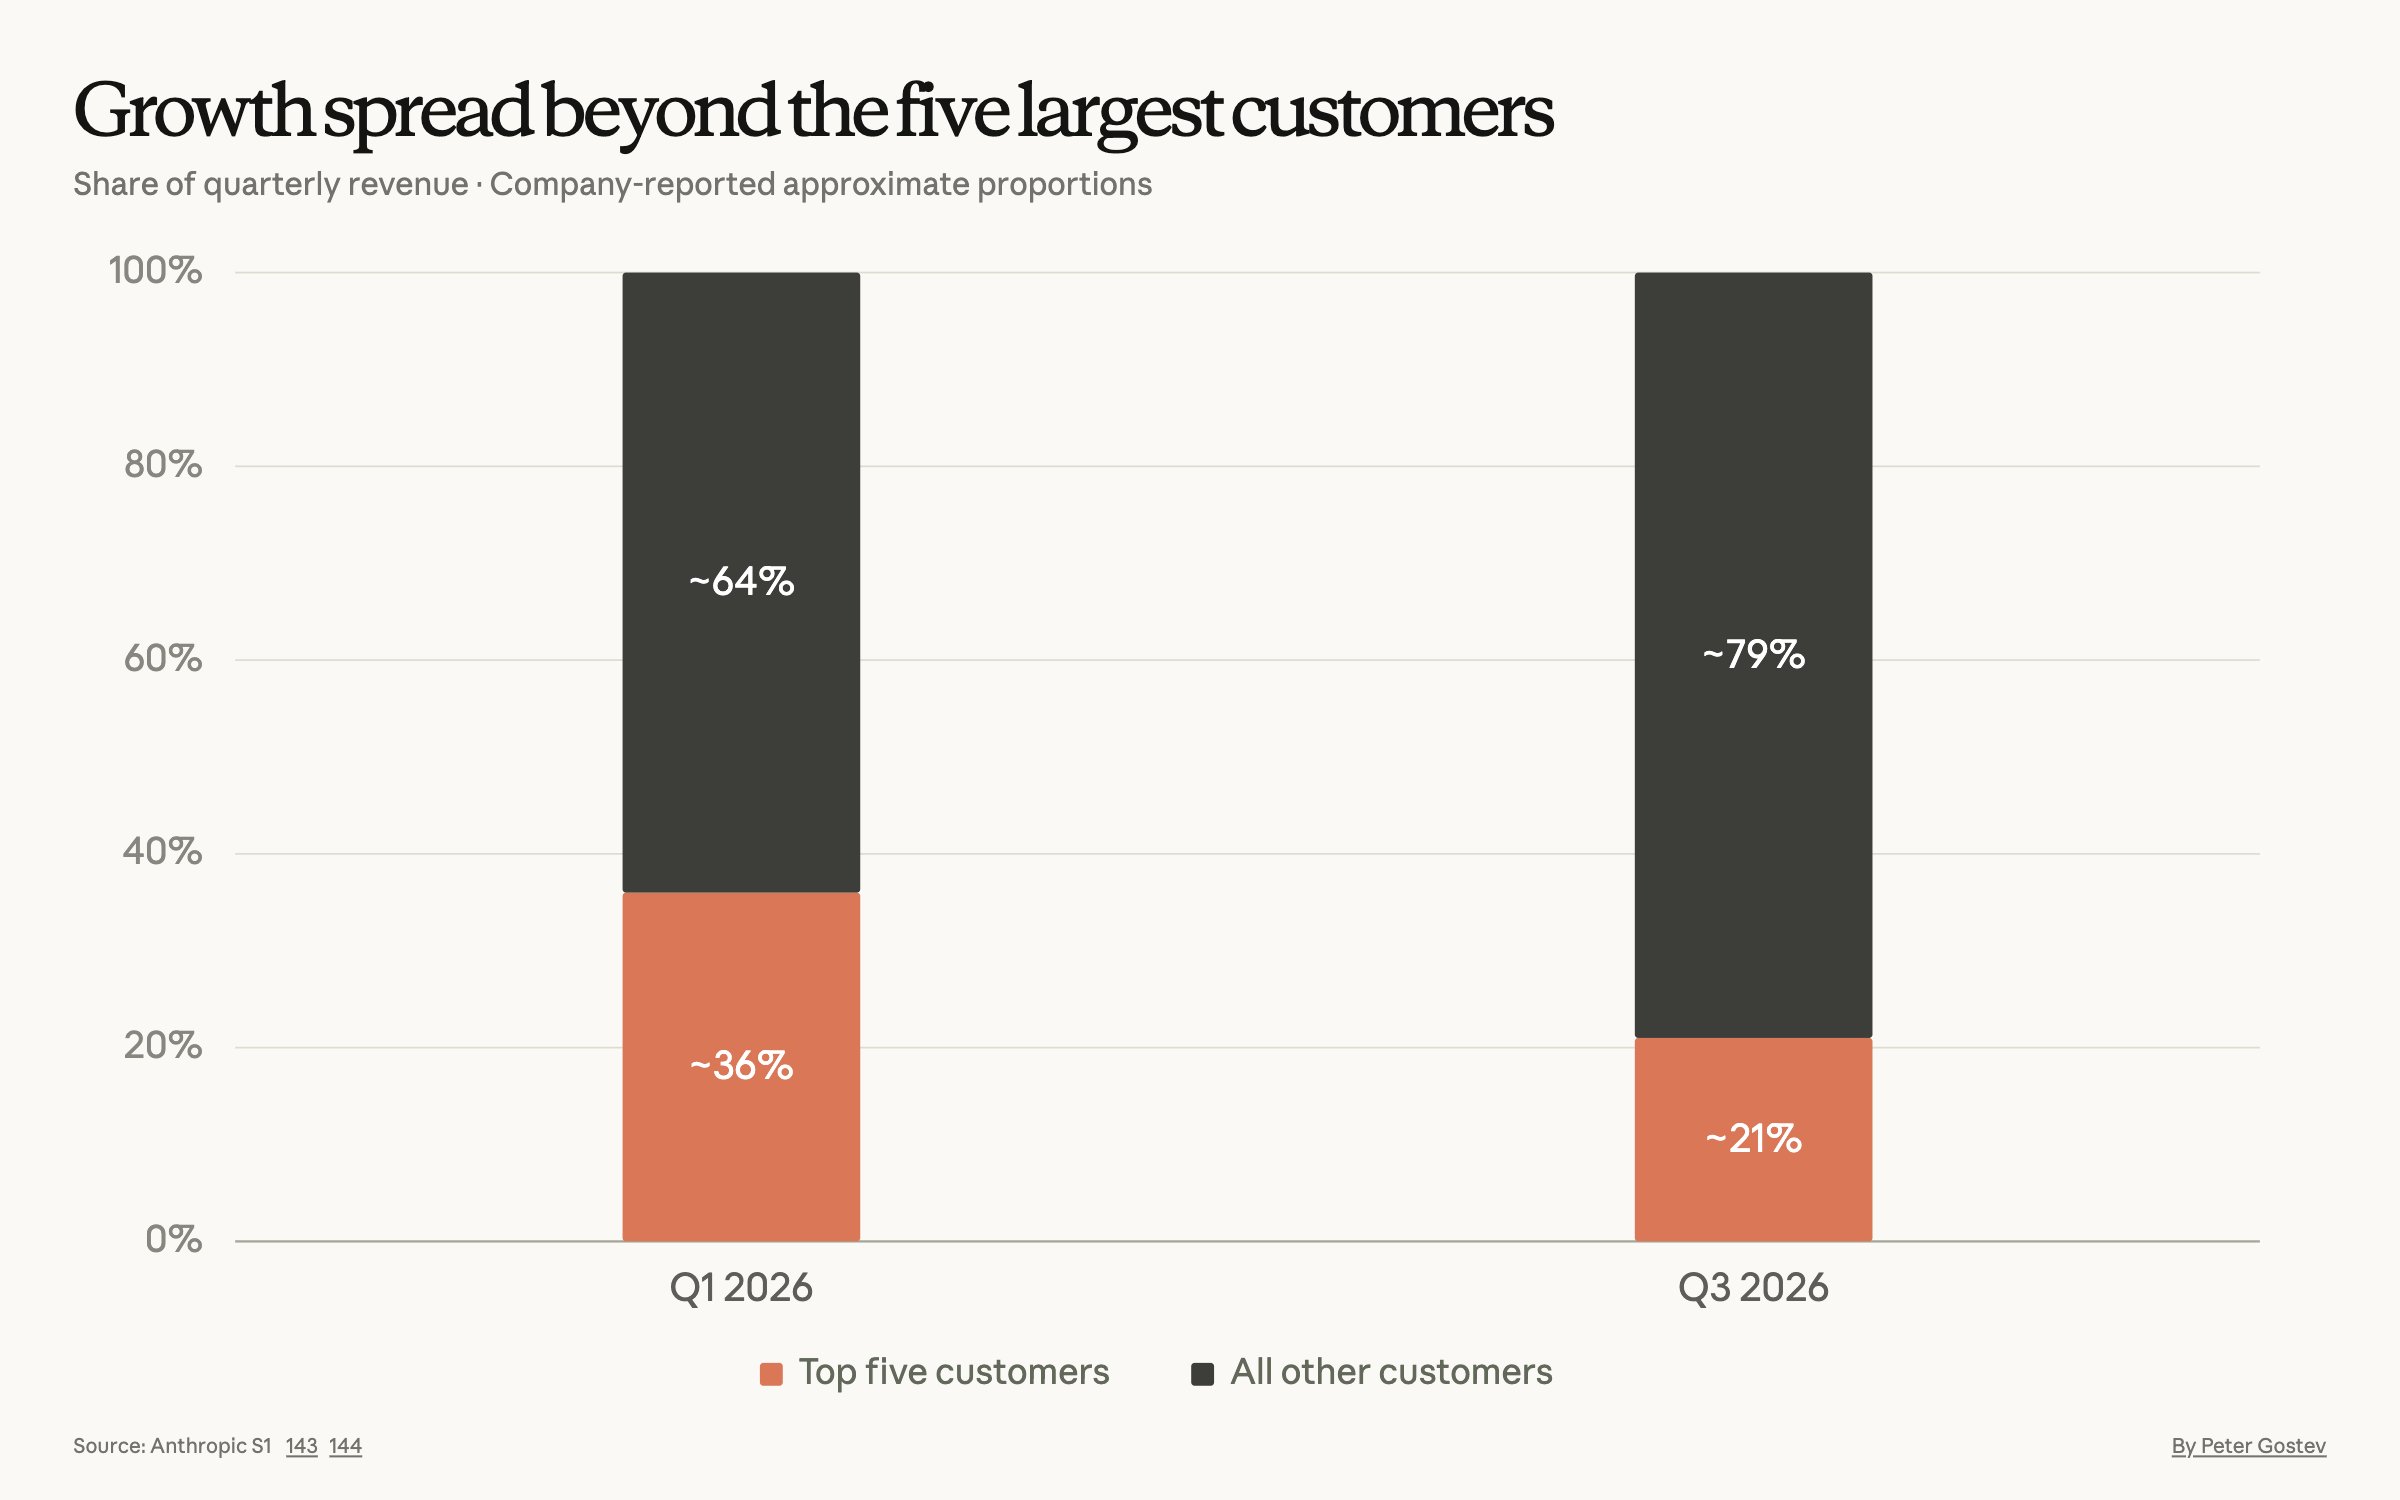
收入已经在向更多客户扩散:今年第三季度,前五大客户以外的客户贡献约 79% 的收入,高于第一季度的约 64%;与此同时,前五大客户各自的季度收入贡献也创下新高。这说明集中度下降可以与大客户继续增长同时发生。
客户商业粘性极强:老客户净收入留存率高达900%(剔除固定订阅用户),反映存量企业客户持续大规模扩量采购;2026 年第三季度,超过 80% 收入来自近半年新上线的大模型,单代模型主力运营周期仅约两个季度,产品迭代速度极快。
签下数千亿美元算力长单,大手笔锁定基础设施
高速增长背后是巨额算力投入。2026 年上半年,Anthropic 算力与基础设施开支接近 90 亿美元,长期基础设施承诺总额至少5180 亿美元。
公司已签下多笔天价长期算力合同:向 Google 承诺最低算力采购金额约 1145 亿美元;与 AWS 敲定至少 1100 亿美元采购协议,合约期限延续至 2036 年;和博通签署总额 1612 亿美元的设备租赁协议(不含利息);另外敲定 SpaceX 算力采购订单,最高采购额 1205 亿美元,交付完成后月度付款可达 31 亿美元。
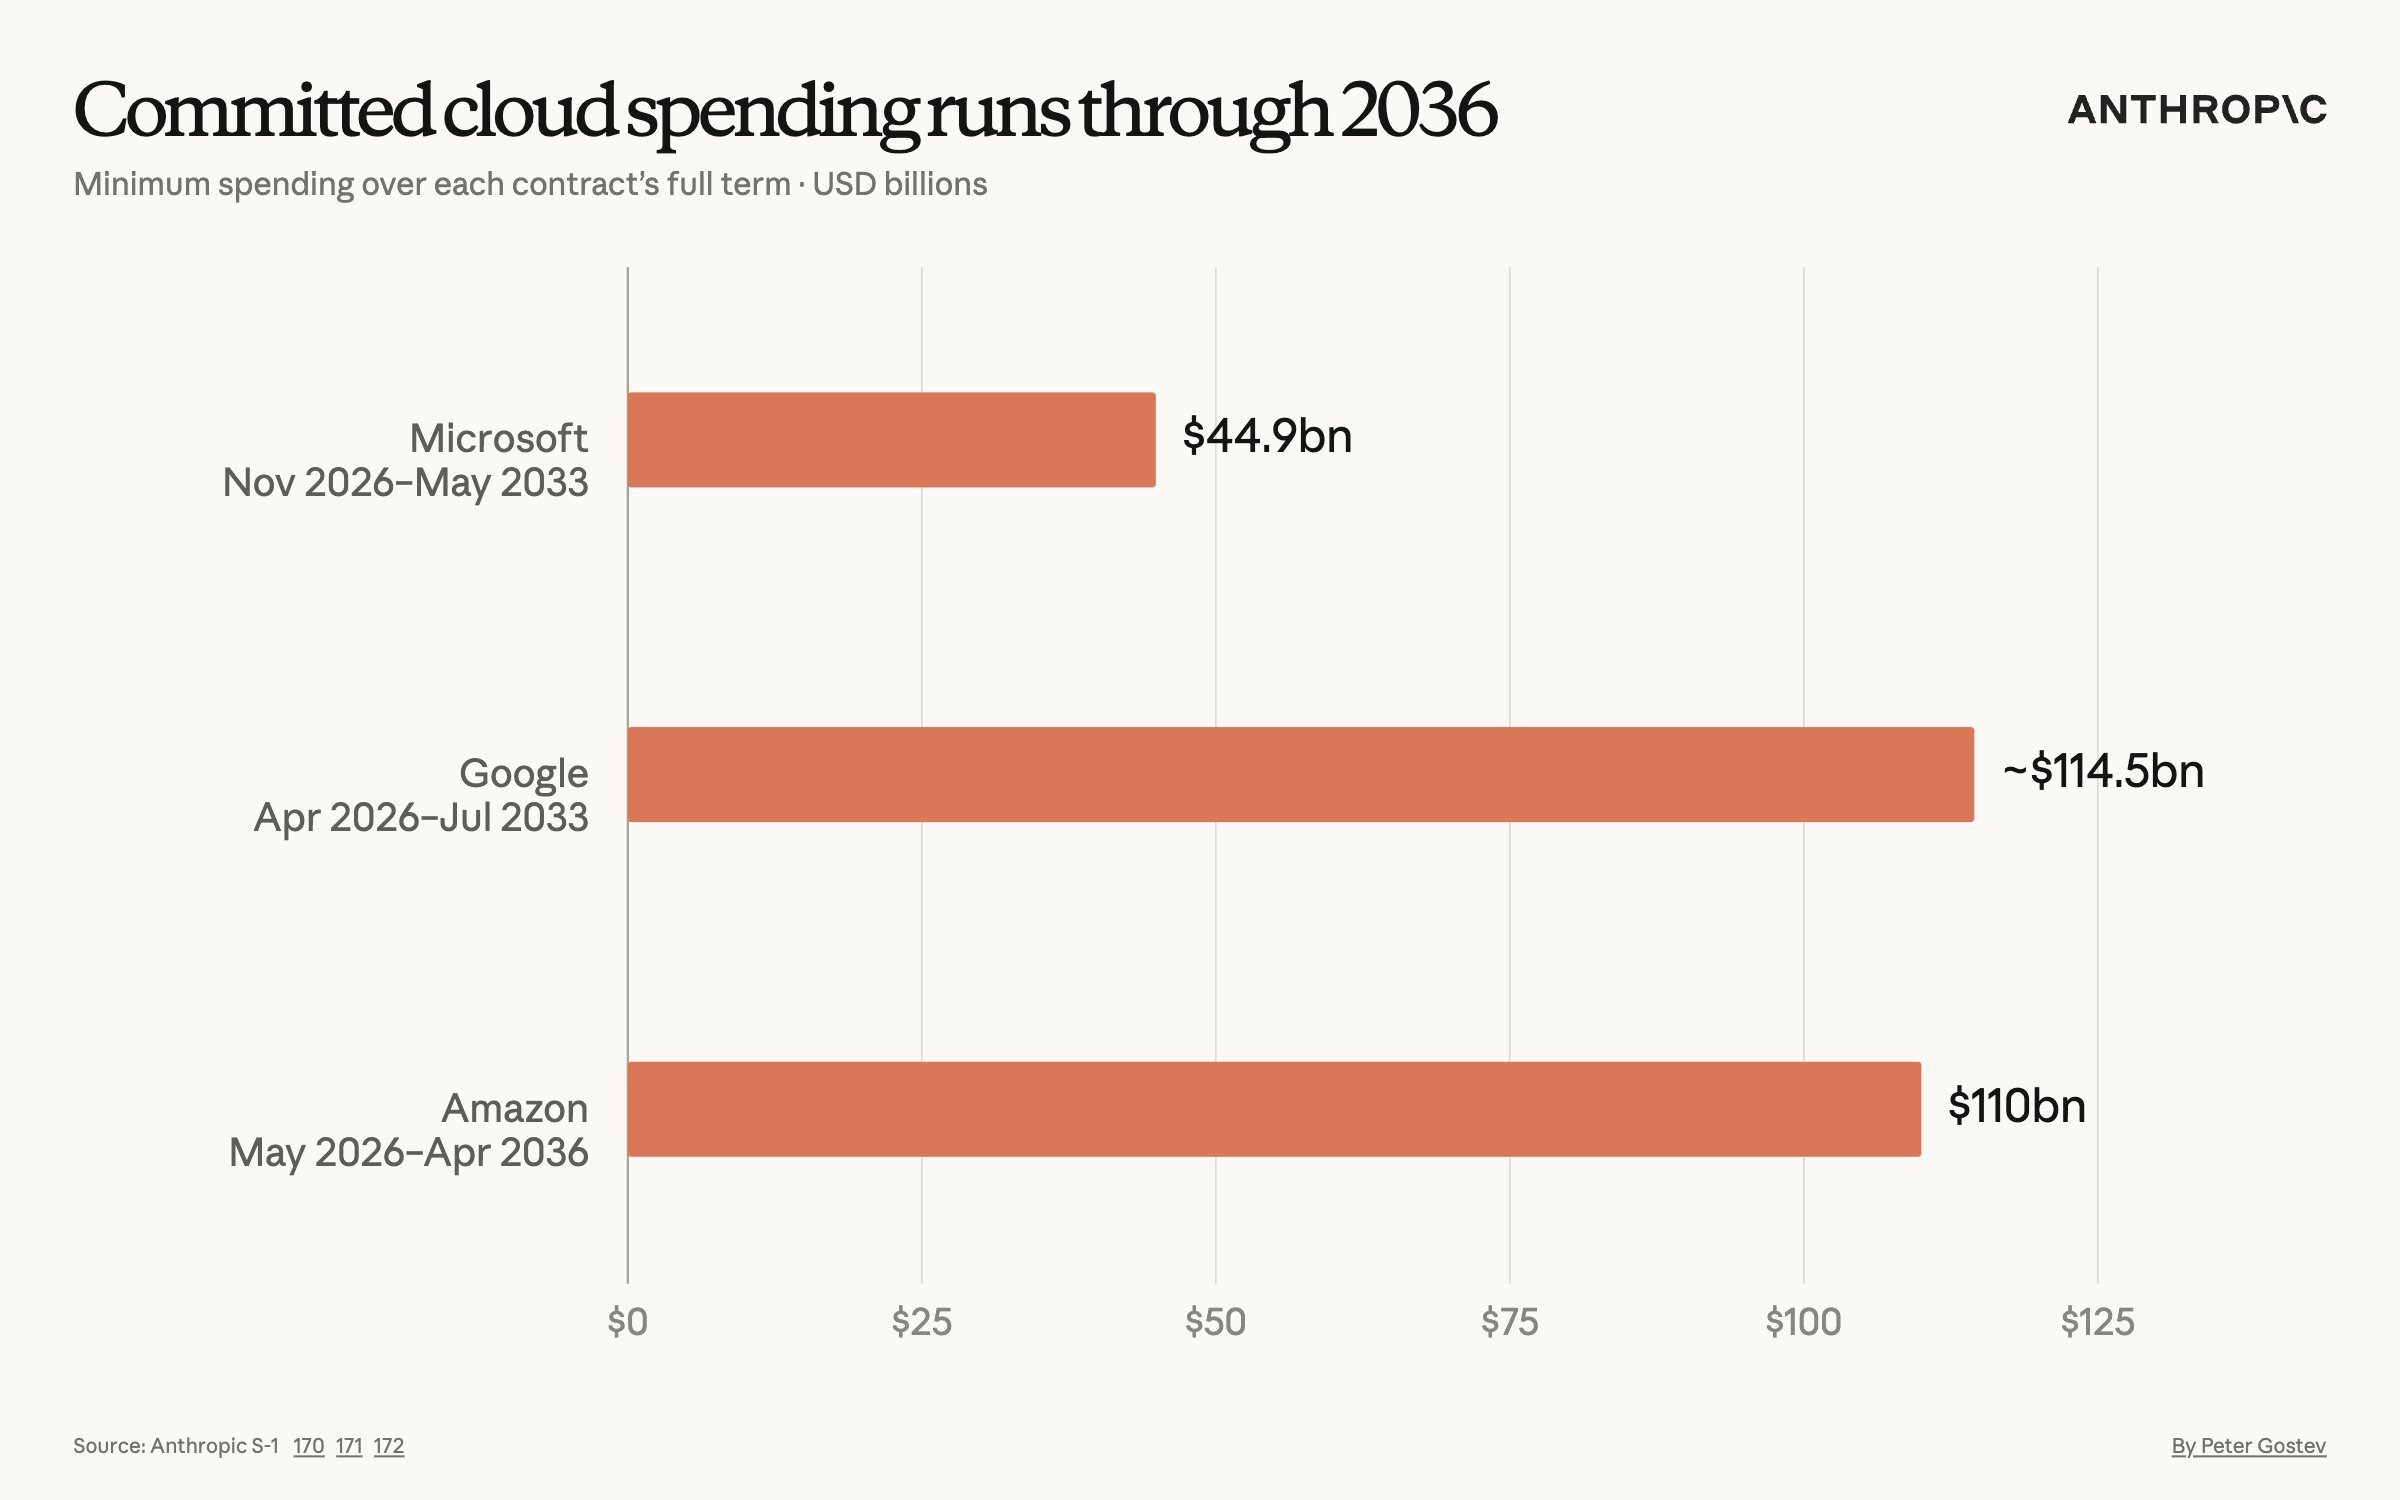
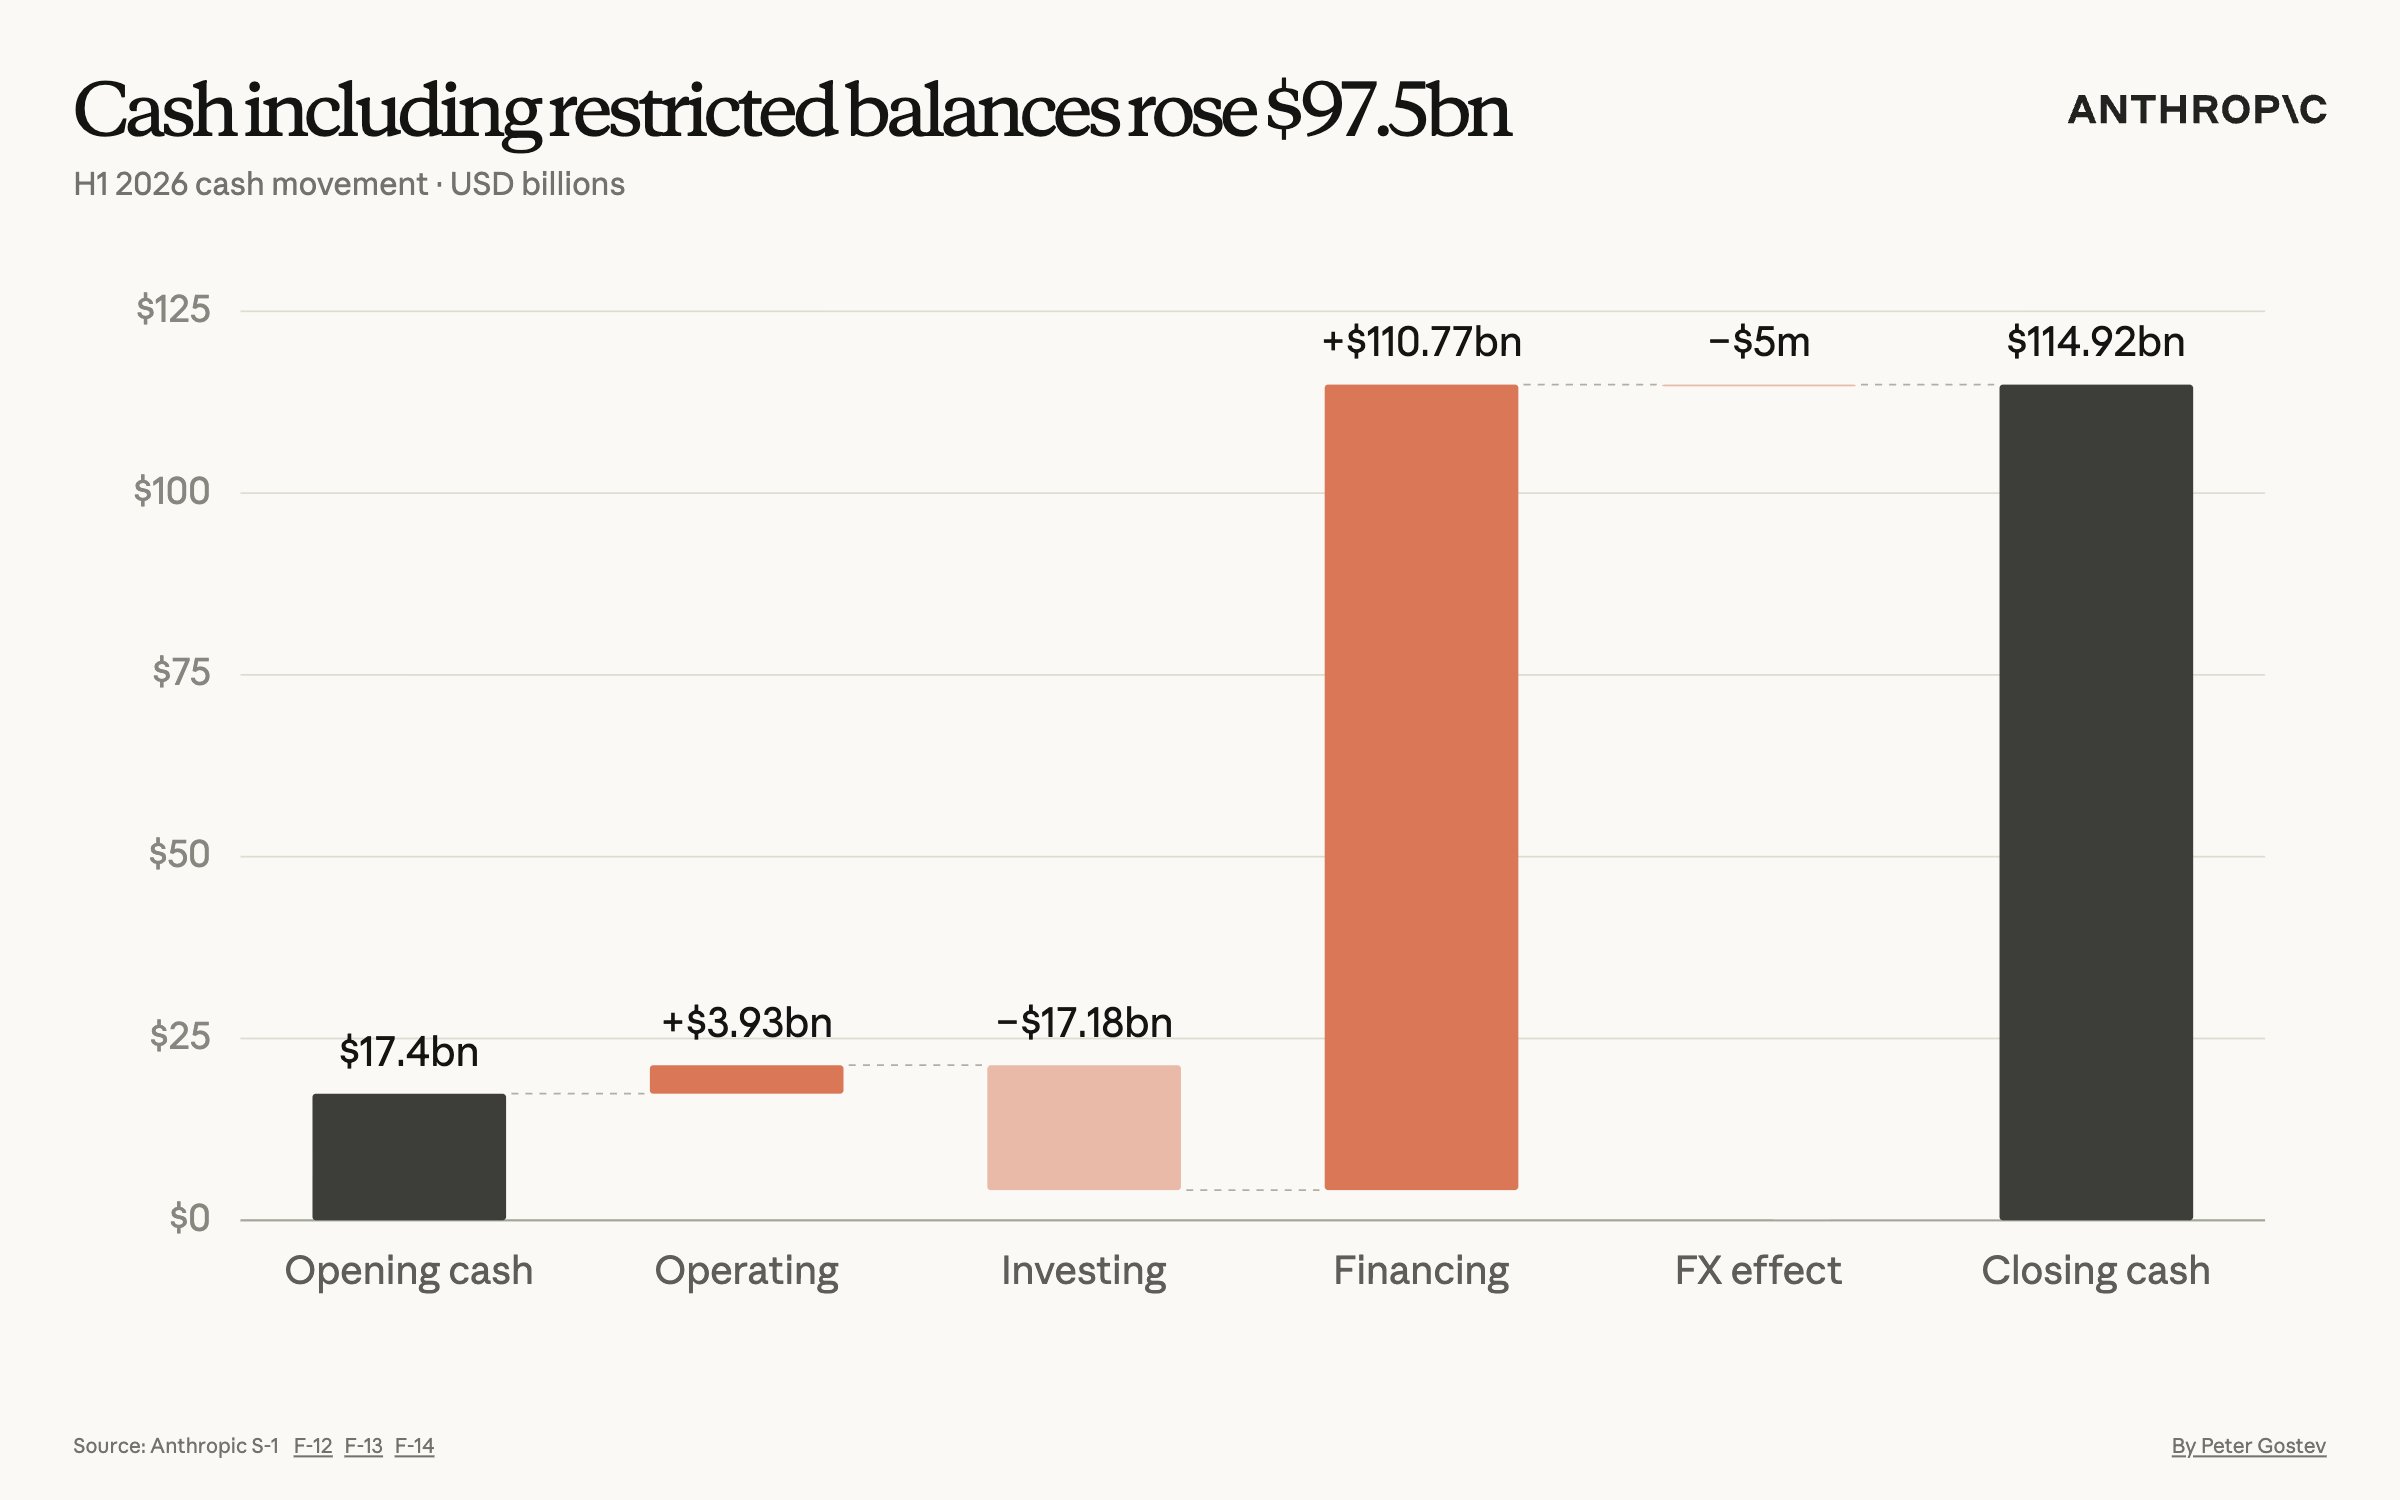
Google 与 AWS 合同附带最低采购义务,即便实际算力使用量不足,仍需要补足费用。为匹配巨额刚性支出,Anthropic 正在把循环信贷额度从 33 亿美元扩容至 150 亿美元,同时将最低流动性红线由 5 亿美元上调至 50 亿美元,保障现金流安全。截至 2026 年 6 月末,公司手握 1124 亿美元现金等价物 + 193 亿美元短期投资,资金储备充足。
特殊股权架构:七位创始人牢牢锁定控制权
本次 IPO 最核心的治理设计,是通过F 类特殊股份实现创始人绝对控股。七位联合创始人(达里奥・阿莫代伊、丹妮拉・阿莫代伊、汤姆・布朗、杰克・克拉克、贾里德・卡普兰、萨姆・麦肯德利什、克里斯托弗・奥拉)凭借 F 类股份,牢牢掌握50.1% 投票权;该类股票不附带任何经济收益权,只拥有表决权。
按照公司章程:只要创始人团队保留上市时 A 类股份的 2%,就可持续持有 F 类股权。这意味着,即便创始人卖出自身 98% 的持股,依旧享有同等投票话语权,公开市场投资人无法撼动公司决策权。
股权分配方面,七位创始人每人持股约 1.4%,按当前估值测算,单人身家超过 130 亿美元。


