





撰文 | 张宇
编辑 | 杨博丞
题图 | AI制图
箱式仓储机器人(ACR)系统解决方案供应商海柔创新,再次站到了港交所的大门前。
近日,海柔创新向港交所重新递交招股书,并将财务数据更新至2026年上半年。此前,其首份招股书因未能在六个月聆讯期内完成上市流程,已于8月13日自动失效。
根据灼识咨询的资料,海柔创新开创了全球首个ACR解决方案系统,并由此建立起市场上最全面的ACR产品组合。按2025年收入及出货量计,海柔创新是全球最大的ACR解决方案提供商,市场份额为32.8%,稳居第一名,业务范围更是覆盖40多个国家和地区。
不过,招股书披露的数据也暴露了海柔创新的真实经营底色。2023年至2025年及2026年上半年,海柔创新累计亏损规模达35.23亿元。截至2026年6月末,其负债净额达43.71亿元,账面上还挂着一笔高达52.54亿元的赎回负债,而现金及现金等价物却只有14.17亿元,已经出现资不抵债。
对于海柔创新而言,港股IPO已是一道必答题。
01、全球第一成色几何?
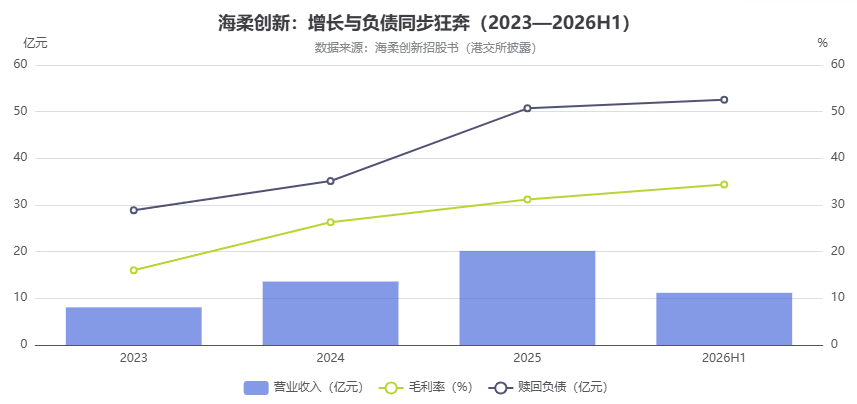
海柔创新的营收增长曲线十分陡峭,从2023年的8.07亿元攀升至2024年的13.60亿元、2025年的20.17亿元,两年增幅约1.5倍。2026年上半年为11.18亿元,同比增长70.2%。
营收增长源于订单显示出强劲的放量趋势。2023年至2025年,海柔创新的总订单额分别为15.01亿元、19.72亿元和29.47亿元,2026年上半年订单额达23.53亿元,同比增长48.8%,已完成2025年总订单额的约80%。在手订单从2023年末的17.89亿元,一路增长至2026年6月末的41.54亿元,为后续营收确认提供了明确保障。
订单规模放量的同时,订单结构亦持续优化。海柔创新签约项目的平均价值,由2023年的330万元大幅提升至2026年上半年的1020万元,大型标杆项目成为拉动订单增长的主力。客户复购率从2023年的68%提升至2026年上半年的89%,订单增长已具备内生持续性。
综合毛利率的修复同样醒目,从2023年的16.0%一路提升至2025年的31.2%,2026年上半年进一步增至34.4%。改善主要来自海外市场。大陆以外市场收入占比从2023年的24.2%增长至2026年上半年的50.2%,并且毛利率长期保持在40%以上,远高于综合毛利率水平。海柔创新在招股书中解释称,大陆以外项目一般具有较大的结构性项目规模、较高的增值服务内容和较强的定价能力。
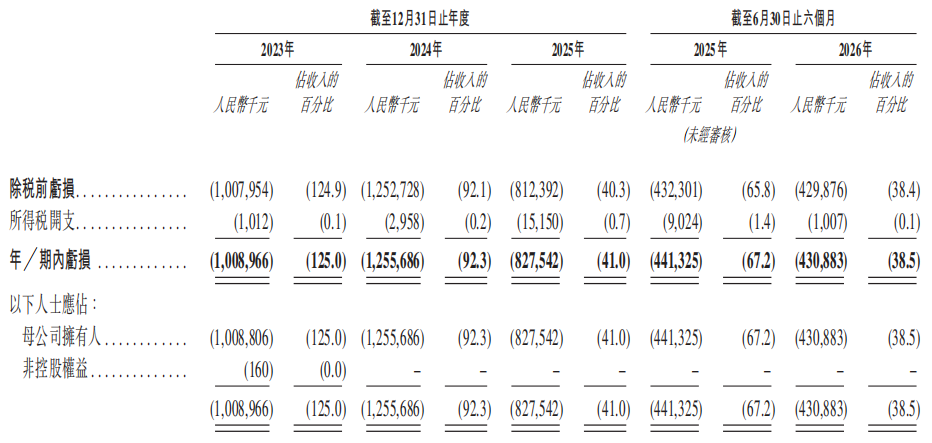
不过,海柔创新的净利润表现却是另一番光景。2023年至2025年,海柔创新净亏损分别为10.09亿元、12.56亿元和8.28亿元,2026年上半年再亏损4.31亿元,三年半累计亏损规模达35.23亿元。
图源:海柔创新招股书
值得注意的是,2026年上半年,海柔创新的营收同比增速为70.2%,综合毛利率同比增长3.2个百分点,而净亏损却仅同比收窄2.4%。营收高速增长与综合毛利率改善,却未能同步带动净亏损大幅收窄,核心原因在于海柔创新的利润空间被高速扩张的销售与研发投入大量消耗,同时两笔非经营性的财务与会计科目进一步拖累了账面净利润。
2026年上半年,海柔创新虽然实现了3.85亿元毛利润,但销售及市场、行政、研发三项开支合计高达6.97亿元,占营收的比重高达62.3%,直接形成3.12亿元的经营性缺口。在经营费用之外,两项不计入“经调整净利润”口径的科目,进一步放大了账面净亏损。其中,赎回负债利息为1.98亿元,同比增长43.5%;股份支付为0.99亿元,同比增长52.1%。两项合计2.97亿元,已接近净亏损的七成。
图源:海柔创新招股书
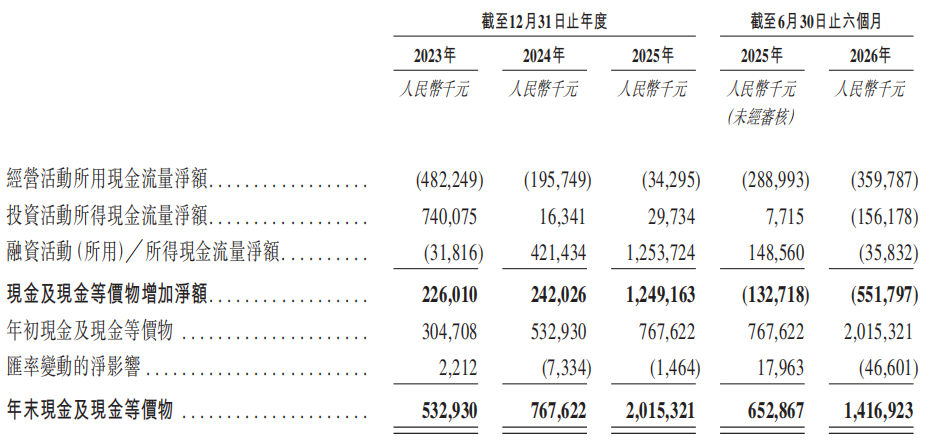
经营现金流更能说明问题。2023年至2025年,海柔创新的经营现金流净额分别为-4.82亿元、-1.96亿元和-0.34亿元,呈现出一条清晰的收敛曲线。但2026年上半年,其经营现金流净额突然降至-3.60亿元,同比扩大24.5%。同期,现金及现金等价物也从2025年末的20.15亿元降至14.17亿元,半年减少5.98亿元。经营现金流持续净流出和现金储备的快速消耗,意味着海柔创新运营所需资金仍依赖外部融资与贷款,盈利能力有待修复。
可见,海柔创新的“全球第一”只能证明其打赢了市场份额之战,但尚未证明自身商业模式已形成稳定闭环。
02、消除赎回负债的前提
赎回负债已成为海柔创新的“悬顶之剑”。
自2016年12月创立以来,海柔创新先后完成15轮融资,累计融资金额约41.33亿元。投资方阵容包括“大疆教父”李泽湘的松山湖机器人研究院,以及五源资本、源码资本、红杉中国、今日资本、General Atlantic等投资机构。而这一大批投资,多数附带赎回权条款,即海柔创新若未能在约定期限内完成上市,投资方有权按照约定收益率(约8%的年化收益率)要求其赎回股份。
招股书披露,海柔创新首次递交招股书后,投资方的赎回权或已终止;但若其主动撤回上市申请、上市申请被拒,或递交招股书后18个月内仍未完成上市,赎回权将自动恢复。换言之,倘若海柔创新成功上市,优先股将自动转为普通股,对应的赎回负债可终止确认并重新分类至权益,负债净额将直接转正。而一旦上市失利,这笔账面负债就会转化为需要现金兑付的股份回购义务。也就是说,这笔赎回负债能否消除,完全建立在上市成功的前提之上。
值得一提的是,附带约定收益率,意味着赎回负债并非一个静止的账面数字,而是持续计息的动态负担。2023年至2025年,赎回负债对应的利息分别为2.11亿元、2.40亿元和2.94亿元,2026年上半年已达到1.98亿元,同比增长约43%,三年半累计利息超过9.4亿元。仅2026年上半年,赎回负债利息叠加股份支付,两项合计便达2.97亿元,对账面利润形成一定冲击。
图源:DoNews制图
更为紧迫的是资金消耗速度。招股书披露,截至9月7日,海柔创新IPO前累计约41.33亿元融资,已动用约91%,未动用资金仅剩3亿至4亿元。截至2026年6月末,其现金及现金等价物由2025年末的20.15亿元降至14.17亿元;经营现金流净流出3.60亿元,远高于2025年同期的2.89亿元。这意味着前期多轮融资沉淀下来的结余资金,已经难以支撑同等强度的半年度经营消耗。
海柔创新首次向港交所递交招股书的时间为2月13日,对应的18个月有效期截止至2027年8月。因此,市场普遍将海柔创新的IPO定性为“具有明显时间约束特征的资本任务”,而这也解释了为什么首份招股书在8月13日自动失效后,海柔创新仅间隔31天便迅速重启港股IPO进程。倘若本次港股IPO再度折戟,海柔创新或将直面巨额赎回负债带来的兑付压力。
03、多家股东提前离场
就在海柔创新全力冲刺上市的关键节点,招股书披露的股东变动信息,引发了市场的高度关注。
2026年1至2月,正值海柔创新首次向港交所递交招股书前后,多家早期投资机构集中通过老股转让减持退出。
1月7日,松山湖机器人研究院、同方以衡率先减持;1月27日,励快骏、上海零宜、香港塞纳责任有限公司、西藏星光、Growth Fund五家股东完成减持;2月12日,香港塞纳责任有限公司、北京星梵、松山湖机器人研究院、鄂州芯智能、鄂州武鄂再度集体减持。其中,同方以衡、励快骏、Growth Fund、北京星梵、鄂州芯智能均选择清仓离场。经过多轮转让,种子轮投资方松山湖机器人研究院共转让22.42万股,套现约470万元,持股比例由初始的10%降至0.22%。
监管部门也注意到了这些异常。2026年7月,中国证监会国际司对海柔创新的境外上市备案出具补充材料要求,要求补充说明提交备案申请前12个月内新增股东入股价格的合理性、该等入股价格之间存在差异的原因,并就是否存在利益输送出具明确结论性意见。
多家股东在IPO前夜提前离场,很难简单归为“正常财务退出”。早期孵化机构在企业上市前通过老股转让套现,在创投行业并不罕见。但当减持行为与递表时点高度重合,且多家投资方直接选择清仓离场时,其释放的信号意义便超出了常规个案范畴。这里面往往包含了两种考量:一是兑现多年持有的阶段性收益;二是在信息最充分的节点,重新权衡风险与回报。但无论是出于哪种考量,这一行为或会动摇其他投资者的信心。
眼下,海柔创新已再度向港交所发起冲刺,但能否成功叩开港交所的大门仍是未知数。对于海柔创新而言,这场港股IPO已经没有更多拖延的空间。


