





撰文 | 张宇
编辑 | 杨博丞
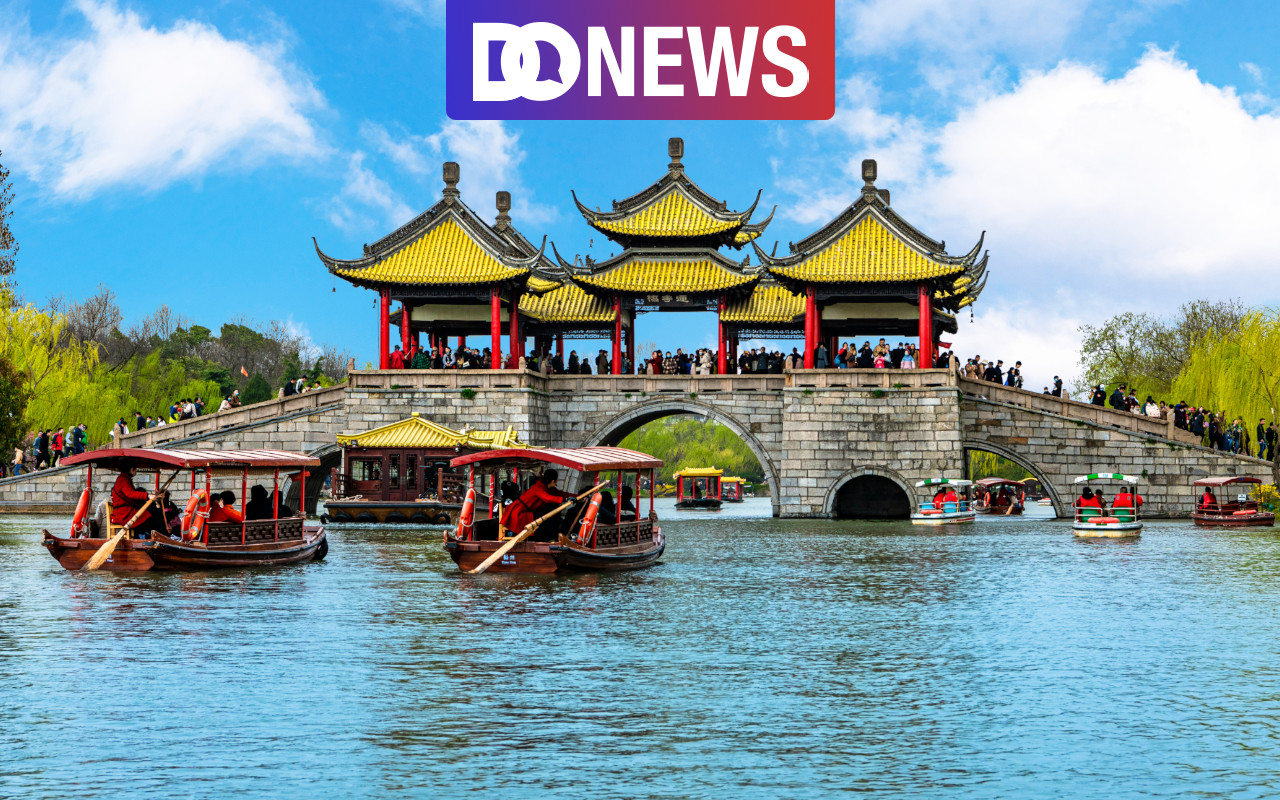
题图 | IC Photo
距离原定敲钟上市仅剩三天,水上游览服务商瘦西湖突然宣布暂缓本次港股上市进程。
10月20日,瘦西湖发布公告称,经考虑多项因素,包括现行市况,决定延迟全球发售及主板上市。国际包销协议将不会订立,香港公开发售的包销协议因此不会成为无条件。全部申请股款不计利息退还,退款日为10月23日。
彼时,距离原定10月23日的敲锣上市仪式仅剩三天。更令人意外的是,瘦西湖本次招股认购堪称火爆,截至10月20日中午招股截止,孖展认购倍数超过3000倍。但就在即将踏入港股市场的关口,瘦西湖却按下了上市暂停键。
不过,瘦西湖并非第一家在IPO终点线前转身的企业,四方精创、军信股份、微亿智造等企业,此前也相继暂缓港股上市计划。喧嚣了大半年的港股一级市场,似乎正迎来一段罕见的冷静期。
01、“小而美”与“薄而脆”
公告将延迟上市的直接原因归为“现行市况”,但瘦西湖此次叫停港股IPO,与其业务结构的单一性密不可分。
根据聆讯后资料集,瘦西湖在蜀冈—瘦西湖风景名胜区拥有水上游船观光项目的独家经营权,期限为2015年9月10日至2035年9月9日,该经营权源自2015年9月9日的一次公开招标中标。
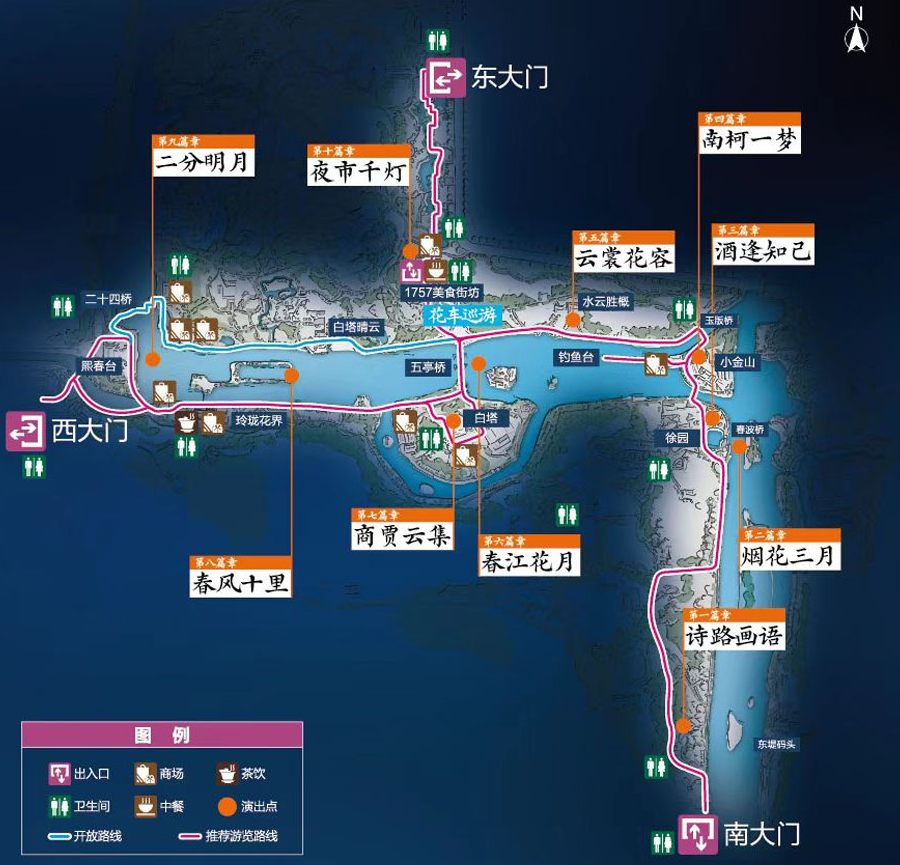
在古运河区域,瘦西湖自2006年起便是唯一运营主体,且暂无明确届满日期。截至10月5日,瘦西湖合计运营231艘游船,包括36艘摇橹船、121艘自驾船、74艘主题船。在标准运营条件下,单航次总载客量4273人,旅游高峰期单日最大承载量约3.7万人次。此外,瘦西湖还运营28辆电动观光车,高峰期单日最大承载量约1.3万人次。
图源:瘦西湖官网
这种行政特许带来的排他性是实实在在的护城河。在蜀冈—瘦西湖风景名胜区水域,不存在第二家拥有同类经营权的竞争对手。古运河区域的无期限专营权,则进一步夯实了瘦西湖的独家地位。根据弗若斯特沙利文数据,2025年瘦西湖在江苏省水上游览服务市场的船票销售额方面排名第二,约占江苏省市场份额的18.5%,在全国市场排名第十。
但恰恰是行政特许所构筑的壁垒,造成瘦西湖超八成营收高度依赖单一业务。
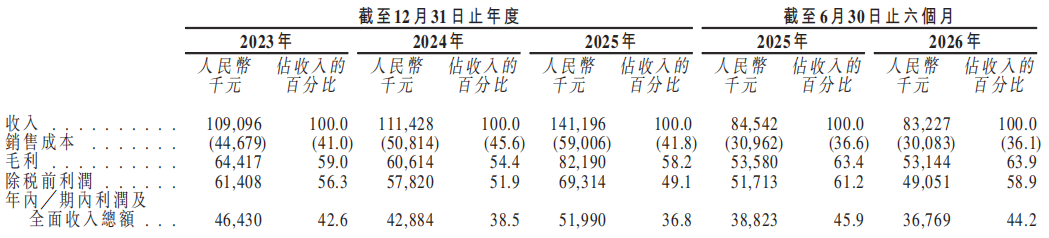
2023年至2025年,瘦西湖营收分别为1.09亿元、1.11亿元和1.41 亿元;净利润分别为4643.0万元、4288.4万元和5199.0万元;毛利率分别为59.0%、54.4%和58.2%;净利率分别为42.6%、38.5%和36.8%。2026年上半年,其营收为8322.7万元,净利润为3676.9万元,毛利率进一步提升至63.9%,净利率则达到44.2%。
图源:瘦西湖招股书
资产负债表同样清爽。截至2026年6月末,瘦西湖的总资产为3.83亿元,总负债为9282.8万元,资产负债率为24.2%,没有银行有息借款,账面现金及理财合计约2.07亿元,经营活动现金流净额为4895.8万元,现金及现金等价物为6710.4万元,堪称一门“小而美”的生意。
图源:瘦西湖招股书
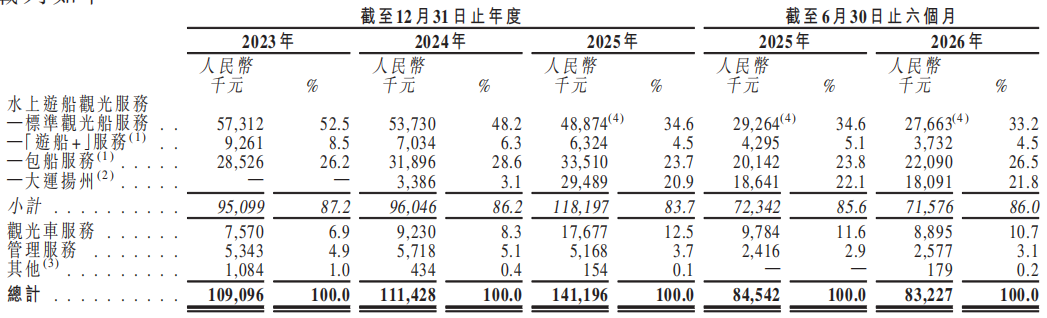
经营数据虽然亮眼,但业务结构短板同样突出。水上游船观光服务贡献了瘦西湖绝大部分营收,2023年至2025年及2026年上半年,该业务收入占比分别为87.2%、86.2%、83.7%和86.0%。瘦西湖在聆讯后资料集中坦陈:“大部分收入来源于船票销售,单一收入来源存在潜在风险”。
超八成营收系于单一业务,意味着瘦西湖的增长叙事从根源上便存在约束,其营收上限取决于景区水域的物理承载能力与客流规模,而非能够无限复制、拓展的产品线,并且业绩还极易受刚性支出、天气、季节等因素扰动。与此同时,瘦西湖的独家经营权将于2035年到期,续期存在不确定性,一旦该独家经营权旁落,瘦西湖的核心业务根基将随之消失,资产“薄而脆”的特征较为突出。
02、3000倍超额认购与零基石
根据原招股计划,瘦西湖拟发售4476万股H股,发售价区间为3.92港元至5.07港元,按上限计算最多募资约2.27亿港元,属于典型的小盘文旅新股。其中,香港公开发售447.6万股,国际配售4028.4万股。
公开发售面向散户与打新资金,反映的是在超额认购之下,有多少资金争抢稀缺筹码;国际配售面向机构,考验的是有多少机构愿意按发行价投入资金,并承担上市后的股价波动。前者体现筹码稀缺性,后者才代表真实估值认可度。
公开发售层面,瘦西湖香港公开发售的孖展认购倍数高达3064倍。但在占发行总量九成的国际配售环节,机构整体参与意愿偏弱,未能形成充分的有效认购与定价共识。在港股发行机制中,散户超额认购倍数再高,也无法替代国际配售份额的足额认购。换言之,机构的沉默具有直接否决发行的效力。
而公开发售与国际配售冷热分化背后,一个重要因素在于本次发行未引入基石投资者。对于一只小盘文旅新股而言,缺少基石意味着占发行总量90%的国际配售没有提前锁定的协议资金,全部依靠簿记询价。市场情绪低迷时,基石缺位会直接放大认购不足的风险。
一位熟悉港股发行规则的人士告诉DoNews,港股小盘股发行时,如果超购倍数极高、募资盘子很小,再叠加机构接盘意愿不足,上市首日很容易出现踩踏式破发,这种情况已经有不少案例可以印证。
例如,优乐赛共享香港公开发售获得5297.23倍超额认购,上市首日收跌43.64%,策略师将其归因于募资规模偏低、散户认购火热而机构参与规模不大;印象大红袍香港公开发售获得3396.48倍超额认购之后,上市首日同样收跌35.28%;创业板小盘股元续科技公开发售认购倍数达2480.61倍,上市首日收盘时也大跌近39%。
值得一提的是,瘦西湖只是暂缓本次港股上市进程,并非彻底终止,而是保留了后续推进空间,准备择机重启。瘦西湖在公告中表示,“仍致力于适时完成全球发售及上市”。
03、赴港IPO集体踩刹车
瘦西湖并非孤例。短短两周内,多家计划赴港上市的企业接连按下发行暂停键。
10月25日,微亿智造公告延迟全球发售及港交所主板上市,其原计划10月28日挂牌,从公告发布到原定上市日仅间隔三天;10月15日,智元创新被曝暂缓港股IPO,转而启动规模约10亿至15亿元的新一轮融资;10月14日,东诚药业董事会审议通过终止分拆议案,宣布不再推进子公司蓝纳成赴港IPO;10月12日,歌尔股份公告终止分拆歌尔微电子港股上市,这场历时近六年的资本运作就此落空。
再往前,原定于9月22日挂牌的四方精创,在9月17日公告延迟全球发售及港交所主板上市。军信股份在9月13日通过港交所聆讯后,也在9月22日公告暂缓H股发行。据不完全统计,年内至少已有近20家A股企业暂缓或终止了赴港上市进程。
为什么多家企业纷纷按下IPO暂停键?
Wind数据显示,2026年前三季度港股共有115家企业完成IPO,募资总额突破3800亿港元,创下近15年募资新高。但纸面繁荣掩盖不住市场承接的压力,三季度新股开盘破发案例层出不穷,超六成新股最新价已低于发行价。
二级市场行情,也在影响基石投资者的投资决策。根据LiveReport大数据统计,前三季度引入基石参与的新股项目中,55家标的处于浮亏状态,占比过半。这一现状直接改变了基石资金的参与策略。仅9月份,港股IPO基石认购占比回落至31.18%,创下年内单月最低水平。
因此,对于“瘦西湖们”而言,与其上市即破发,不如等待更好的发行窗口。表面上看,赴港IPO企业似乎集体进入了冷静期,但实际上却是港股一级市场正在重构定价逻辑。
当市场只愿意为经过验证的增长与真实稀缺性买单时,瘦西湖没能在10月23日敲响上市铜锣未必是一件坏事。至少,这远比敲锣之后股价一路走低要好得多。


