





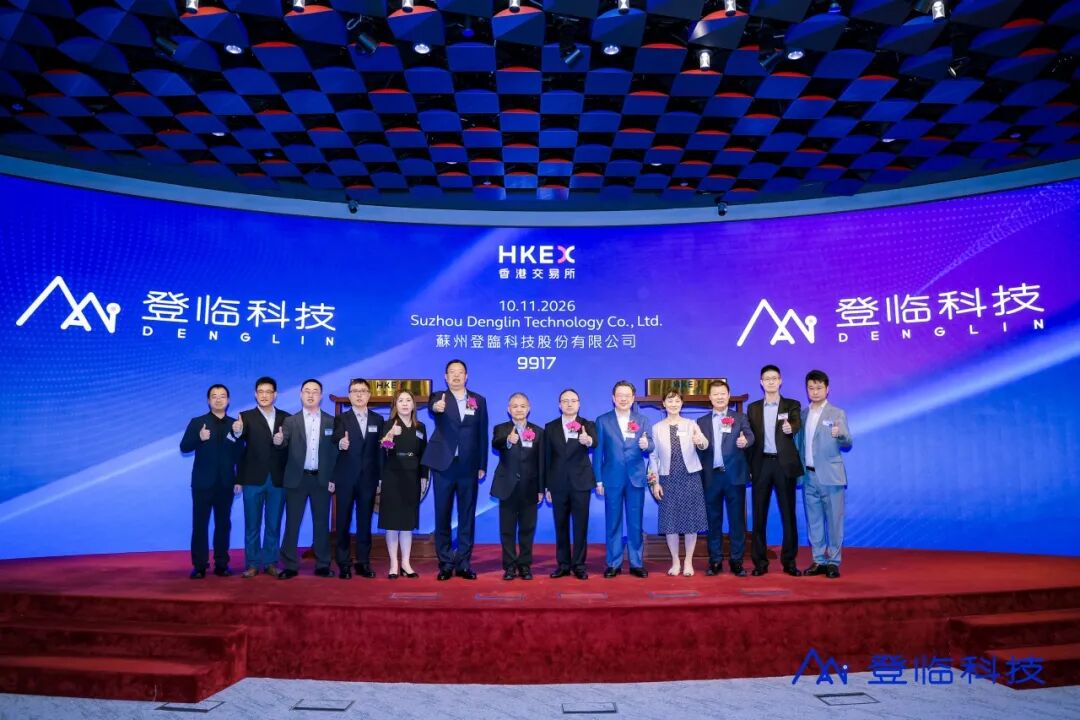
11月10日消息,11 月 10 日,国产通用图形处理器(GPGPU)企业登临科技正式于港交所敲钟上市。公司发行价 231 港元,发行对应市值约 141 亿港元,开盘价 229 港元,开盘市值折合人民币约 118 亿元,股份简称登临科技‑P,股票代码09917.HK。
登临科技诞生于 2017 年 11 月,创始团队四人皆出身于嵌入式 GPU IP 厂商图芯芯片(Vivante),拥有完整 GPU 芯片设计经验,公司早期从智慧城市场景切入,没有选择行业普遍采用的 HBM 高带宽内存方案,转而选用 LPDDR 低功耗内存,依靠片内异构架构弥补带宽短板,主打低成本、高能效、适配私有化部署的产品路线,将目标市场锁定企业私有云,区别于多数国产 GPU 厂商主攻公有云大模型训练推理的方向。
业务层面,登临科技完成了核心赛道切换。早期公司超八成收入来自智慧城市项目,到 2026 年前四个月,企业私有云业务收入占比飙升至 83.0%,智慧城市业务占比回落至 12.2%,企业私有云已经成为核心收入基本盘。
财报数据显示,公司营收处于快速爬坡阶段:2023 年营收 2793 万元,2024 年 8263 万元,2025 年 1.71 亿元,两年营收增长 5.1 倍;2026 年前四个月营收达到 2 亿元,已经超过 2025 年全年水平。
盈利端,公司报告期内持续亏损,累计亏损约 9.26 亿元,2026 年前四个月净亏损收窄至 1647 万元;剔除股份支付等非现金项目后,经调整净利润实现 2058 万元,为成立以来首次转正。
产品端,当前营收高度依赖 KS 系列芯片,2026 年前四月该系列出货 10246 片,贡献 82.9% 的收入,前代 Goldwasser 系列产品进入生命周期尾声,预计 2026 年底停产。
受行业竞争影响,虽然公司整体毛利率抬升至 50.9%,主力 KS 系列产品毛利率却出现下滑;同时客户集中度偏高,2026 年前四月前五大客户贡献 90.4% 收入,前两大新客户合计占总收入 63.7%,业务存在一定风险。
研发方面,公司近七成员工为研发人员,手握 95 项授权专利,随着营收放量,研发费用率从过去的高位回落至 32.4%。
融资方面,登临科技累计融资规模约 15 亿元。北极光创投作为孵化方持续加注,上市后持股 10.14%,为第一大外部股东;苏州国资元禾控股自 2021 年 C 轮便入局,后续通过多家投资平台以及基石认购持续加持,合计投入约 6.5 亿元,合计持股接近 10%,是最重要的国资股东。
值得一提的是,苏州资本投资早于企业总部搬迁,登临科技直到 2024 年才将总部从上海迁至苏州工业园区。
股东名单还汇集产业多方力量:海康威视系产业基金早期投资入股,海康也是登临的早期重要客户;封测合作伙伴通富微电旗下平台作为基石投资者认购 2 亿元;此外中电科、高通中国、国家互联网投资基金等机构同样位列股东名册。创始团队与持股平台组成一致行动人,上市后合计控制 36.22% 股份,保持对公司的控制权。
对比国内同行,登临科技营收体量尚处于较小梯队,沐曦、摩尔线程、壁仞、燧原等国产 GPU 企业 2025 年收入均达到十亿元级别。本次上市登临科技募资净额约 13 亿港元,资金 35% 用于现有 GPU 产品线迭代,25% 投向新产品开发,20% 投入芯片软件工具链,剩余资金用于市场拓展与补充流动资金。
面向未来,登临科技计划推进下一代 Minsky IV 平台产品落地,第一期 2026 年 12 月推出,继续深耕企业 AI 市场;二期产品计划 2027 年下半年面世,瞄准智算中心、公有云大模型训练推理赛道,以此打开更大市场空间。


