






撰文 | 张 宇
编辑 | 杨博丞
题图 | IC Photo
登陆上交所主板仅11个月,高端印制电路板(PCB)制造商超颖电子,又于9月21日向港交所正式递交招股书,计划搭建“A+H”双资本平台。
超颖电子是一家大众鲜有耳闻,却几乎人人都离不开的企业,其头顶“全球车载HDI(高密度互连)板第一”头衔,同时是特斯拉的供应商,也是博世、大陆汽车、法雷奥等顶级Tier 1汽车零部件供应商的合作伙伴。
尽管手握全球第一的市场份额与稳定的客户合作,超颖电子却陷入了“增收不增利”的困境。2026年上半年,其营收同比增长33.29%至29.12亿元,归母净利润由盈转亏,录得-1.91亿元。营收持续走高、归母净利润却急转直下,此次超颖电子能否顺利叩开港交所的大门?
01、营收涨而净利润掉
超颖电子的营收增长曲线较为亮眼,2023至2025年,其营收分别为36.56亿元、41.24亿元和47.52亿元,2026年上半年达29.12亿元,同比增长33.29%。而归母净利润走势却截然相反,在2023年、2024年分别达到2.66亿元、2.76亿元的阶段性高点后,2025年同比下降16.24%至2.31亿元,到了2026年上半年更是直接由盈转亏,同比降幅高达220.41%。
结合招股书披露的信息,超颖电子陷入亏损主要有三个方面的原因。
汇率波动是最容易被忽视、却影响最直接的首要原因。超颖电子超七成营收来自交付至中国保税区及海外市场的产品,人民币兑外币持续升值,使得海外子公司的外币负债折算后直接产生账面亏损。2026年上半年,超颖电子确认汇兑净损失为1.71亿元,而2025年同期的汇兑净收益为4018.9万元,前后损益差额约2.1亿元,已经超过了1.91亿元的净亏损。换言之,若剔除这笔汇兑损失的扰动,超颖电子在2026年上半年大致处于盈亏平衡线附近。
泰国基地产能爬坡,是拖累归母净利润的另一重要原因。位于巴真府的泰国基地自2024年第四季度启动商业化生产,2024年和2025年及2026年上半年的产能利用率分别为66.5%、68.3%和76.2%,尚未进入满产稳定阶段。投产初期产能规模尚不足以摊薄固定成本,叠加较高的废品率与制造费用,导致毛利率始终为负。2026年上半年,泰国子公司实现营收3.02亿元,而净亏损却高达2.88亿元。
原材料价格普涨,同样不容忽视的原因。2026年上半年,超颖电子营业成本同比增长44.92%,显著高于33.29%的营收同比增速。覆铜板、铜箔、玻纤布等核心原材料价格上行,推动原材料在销售成本中的占比明显抬升,由2023年的55.5%进一步增长至2026年上半年的56.9%。超颖电子在招股书中坦陈,PCB产品毛利同比下滑31.1%,主因便是原材料成本上涨,且“未能及时将原材料成本涨幅转嫁予客户”。
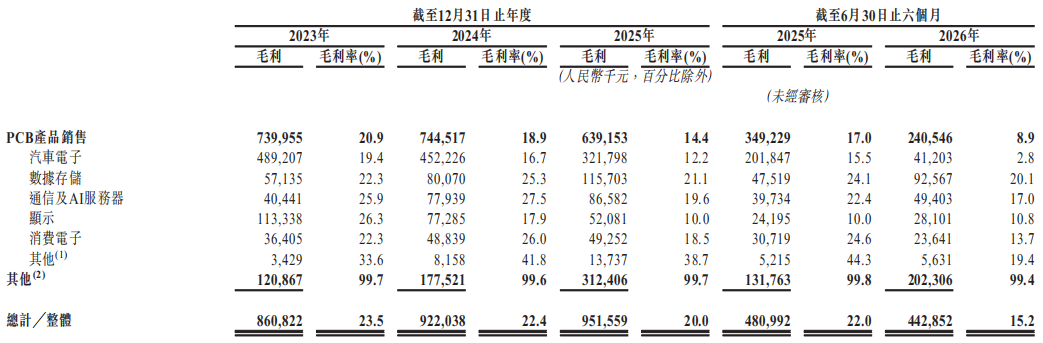
与归母净利润同步跳水的还有综合毛利率。超颖电子的综合毛利率从2023年的23.5%,回落至2024年的22.4%及2025年的20.0%,2026年上半年进一步下滑至15.2%,对比2025年同期的22.0%,盈利能力明显弱化。
图源:超颖电子招股书
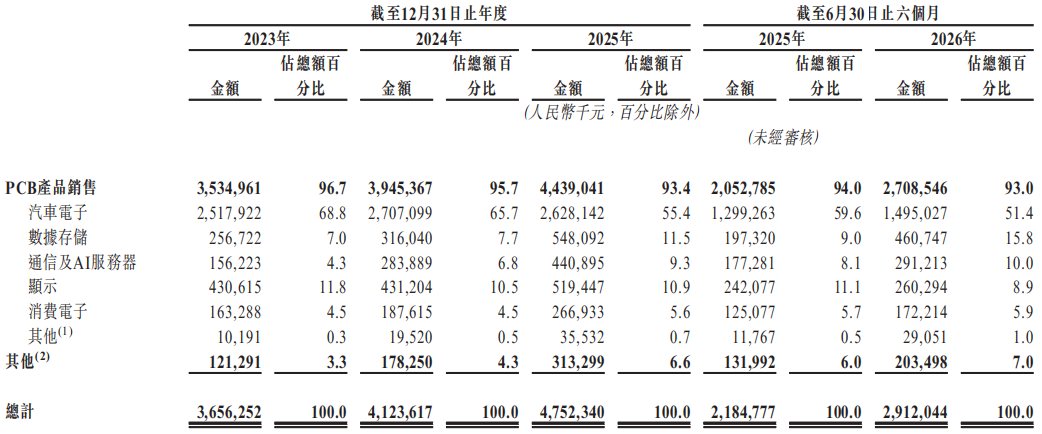
按照应用领域划分,超颖电子拥有PCB产品销售和其他两大业务板块,而PCB产品销售还可进一步细分为汽车电子、数据存储、通信及AI服务器、显示、消费电子等。其中,汽车电子是超颖电子的业务基本盘,2023年至2025年及2026年上半年,该领域贡献收入占比分别为68.8%、65.7%、55.4%和51.4%。然而,2026年上半年,除显示毛利率同比微增0.8个百分点外,其他领域毛利率全线下跌,尤其是汽车电子毛利率从2025年同期的15.5%暴跌至2.8%,基本盘业务几乎不赚钱了。
汽车电子毛利率一路滑落至 2.8%,其根源并非需求萎缩,而是成本与产品定价两端同时承压。尽管超颖电子是全球车载HDI板龙头,但这一市场地位显然并未转化为充足的产业链议价权,其业务仍处在阶段性阵痛期。
02、豪赌数据存储与AI
面对基本盘业务的失守,超颖电子给出的转型叙事是,从以汽车电子为绝对主体的PCB供应商,向覆盖汽车、数据存储、通信及AI服务器的高端PCB平台拓展。
事实上,这一方向已有可验证的进展。2026年上半年,数据存储收入同比增长133.5%,通信及AI服务器同比增长64.3%,均远高于汽车电子15.1%的同比增速。此外,该两项新业务合计收入占营收的比例达到25.8%,较2023年的11.3%提升了14.5个百分点。其中,数据存储的收入占比从2023年的7.0%增长至15.8%,通信及AI服务器从4.3%增长至10.0%,业务规模均实现翻倍以上增长。
图源:超颖电子招股书
不过,有进展并不意味着有回报。2026年上半年,收入占比高达51.4%的汽车电子,毛利率仅2.8%,这一基本盘业务在盈利层面近乎失效。数据存储、通信及AI服务器的毛利率虽然显著高于综合毛利率,但业务体量偏小,尚不足以抵消汽车电子带来的盈利压力。
当前,超颖电子正于泰国基地布局适配AI高层数PCB的产线,产品可应用于AI服务器GPU、ASIC主板、800G交换机及光模块等高规格场景,但相关项目仍处在客户验证或小批量试产阶段,面向AI领域的专用产能预计至2027年才能完成部署。
值得一提的是,超颖电子的转型叙事,代价十分高昂。截至2026年上半年末,超颖电子负债总额扩大至78.28亿元,较2023年末的33.73亿元实现翻倍增长;资产负债率从2025年末的65.6%攀升至75.6%,对于重资产制造企业而言,该水平已处于相当紧绷的区间。
在78.28亿元总负债中,承担刚性利息支出的计息银行借款与租赁负债合计约49.09亿元。同期,流动负债总额为42.98亿元,包含短期借款8.98亿元、应付账款24.80亿元;流动资产为43.30亿元,流动资产净值仅余下3193万元,短期偿债的安全缓冲空间已极度稀薄。
推高超颖电子负债水平和杠杆率的,是过去两年激进的全球化扩产,核心落点正是泰国基地。
为完善全球产能配套,有效规避国际贸易关税壁垒,满足境外头部客户本地化供货要求,超颖电子将AI服务器高阶PCB的增量产能集中部署在泰国基地。泰国项目投资规模从最初规划的14.68亿元一路追加至33.15亿元,用于P5厂设备、P5A和D1工厂的建设与设备购置。
超颖电子在招股书中坦言,自2024年四季度正式投产以来,泰国基地整个上半年仍处于艰难爬坡期,上半年实际产能利用率仅76.2%。在海外熟练技术工缺乏、供应链配套不齐的背景下,良率调试、设备空转与高昂的海外管理费用,带来了巨大的固定成本损耗。
对于超颖电子来说,泰国基地既是其实现全球化扩产的核心载体,也是当前影响利润最大的变量。若后续产能利用率与良率持续提升,固定成本得以摊薄,利润弹性有望释放。但若订单导入不及预期、原材料成本继续上行,或是汇率再度大幅波动,则扩产规模越大,短期经营压力反而会愈发突出。
03、PCB行业进入高端化竞速
弗若斯特沙利文预测,全球汽车PCB市场将从2025年的98亿美元增长至2030年的134亿美元,市场仍保持增长,其中2026至2030年的复合年均增长率约6.1%;车载HDI板增速预计可达14.3%。通信及AI服务器PCB市场规模则将由2025年的209亿美元增至2030年的472亿美元,复合年均增长率预计达13.9%。
在这样的增速分化之下,行业布局的重心也随之转移,AI服务器、高速通信和高端存储成为新的发展方向。
根据财联社星矿数据统计,2026年以来至6月初,至少20家A股PCB上市企业发布扩产公告,含框架协议和意向性投资在内,涉及总金额超过800亿元。
具体而言,胜宏科技年度计划总投资200亿元,其中约148亿元投向产能扩建与高端产线升级,另预留20亿元股权投资额度布局铜箔、树脂、玻纤布;沪电股份以接近“每月一投”的节奏,年内累计抛出176亿元三大扩产计划,涵盖43亿元AI芯片配套项目、55亿元昆山沪利微电项目和68亿元母公司新项目;鹏鼎控股计划投资110亿元,用于高端PCB项目生产基地的建设;深南电路拟定增募资不超48.82亿元,投向无锡AI算力电子电路项目;东山精密拟投入不超过10亿美元投建高端PCB项目,瞄准AI服务器和高速运算。
一个值得关注的细节是,超颖电子面向AI服务器GPU、ASIC主板、800G交换机及光模块等高规格场景的专用产能,预计到2027年才能落地部署,而竞争对手已于2026年下半年启动试产。在向高端化进阶的道路上,尽管超颖电子位居全球车载HDI板第一、车载PCB全球第六,但本质上仍是追赶者。
眼下,超颖电子传统基本盘盈利能力高度承压,新业务能否在2027年将收入占比提升至足以对冲汽车电子盈利失血的水平,是其冲击港股上市必须回答的核心命题。


