11 月 13 日,财产保险公司费用分摊管理相关通知公布,明确销售费用需按实际受益原则分摊,不直接开展销售的总公司、省级分支机构不再留存销售费用,从财务规则层面调整行业经营逻辑。
以往不少财险机构将销售费用集中在上级单位统筹使用,基层真实业务成本容易被掩盖。新规要求费用跟着销售行为走、跟着客户走,实现成本与业务匹配,一线获得更大经营主动权,总部管理模式也从预算调配转向规范化管控与服务支持。
一系列变化随之显现:保险产品定价回归真实成本,附加费用率进一步规范;分支机构考核不再单纯比拼业务规模,更加看重产能和服务水平;中介渠道费用结算更加透明,返佣揽客的灰色空间被持续压缩。
车险、农险、责任险、家财险仍是财险市场基石。新能源车险、巨灾保险、场景化责任险持续发展,行业资源更多向查勘救援、理赔提速、事前风险减量等服务端倾斜,夯实客户真实体验。
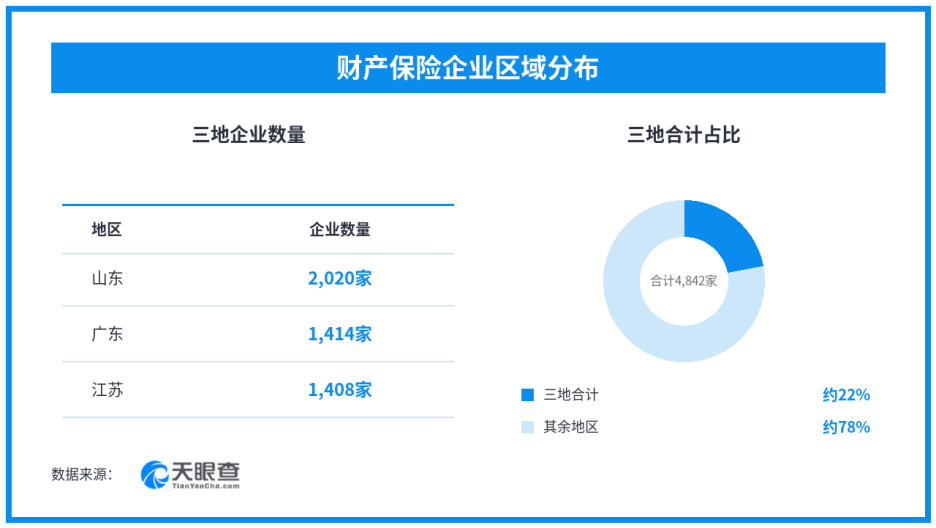
天眼查显示,国内处于在业、存续状态的财产保险相关企业超 2.2 万家。区域分布上,山东、广东、江苏集聚度靠前,分别为 2020 家、1414 家、1408 家,占全国比重依次为 9.08%、6.36%、6.33%,三地合计占比约 22%。费用分配方式的调整,本质是引导行业转变增长路径。当资源不再靠上层调剂,财险赛道将逐步摆脱低价内卷,以理赔、风险管控为核心的服务能力,成为新的竞争重心。
本文转载自天眼查,转载目的在于传递更多信息,并不代表本站赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请联系天眼查通知我方删除,我方将在收到通知后第一时间删除内容!本文只提供参考并不构成任何投资及应用建议。本站拥有对此声明的最终解释权。